Lao Động Tự Do: Nên Đóng BHXH Tự Nguyện Hay Tự Giữ Tiền Tiết Kiệm?
Gửi tiết kiệm một lần hay gửi góp hàng tháng lợi hơn? Bài viết mô phỏng 12 tháng với dòng tiền thực tế để so sánh, thay vì chỉ so lãi suất niêm yết.
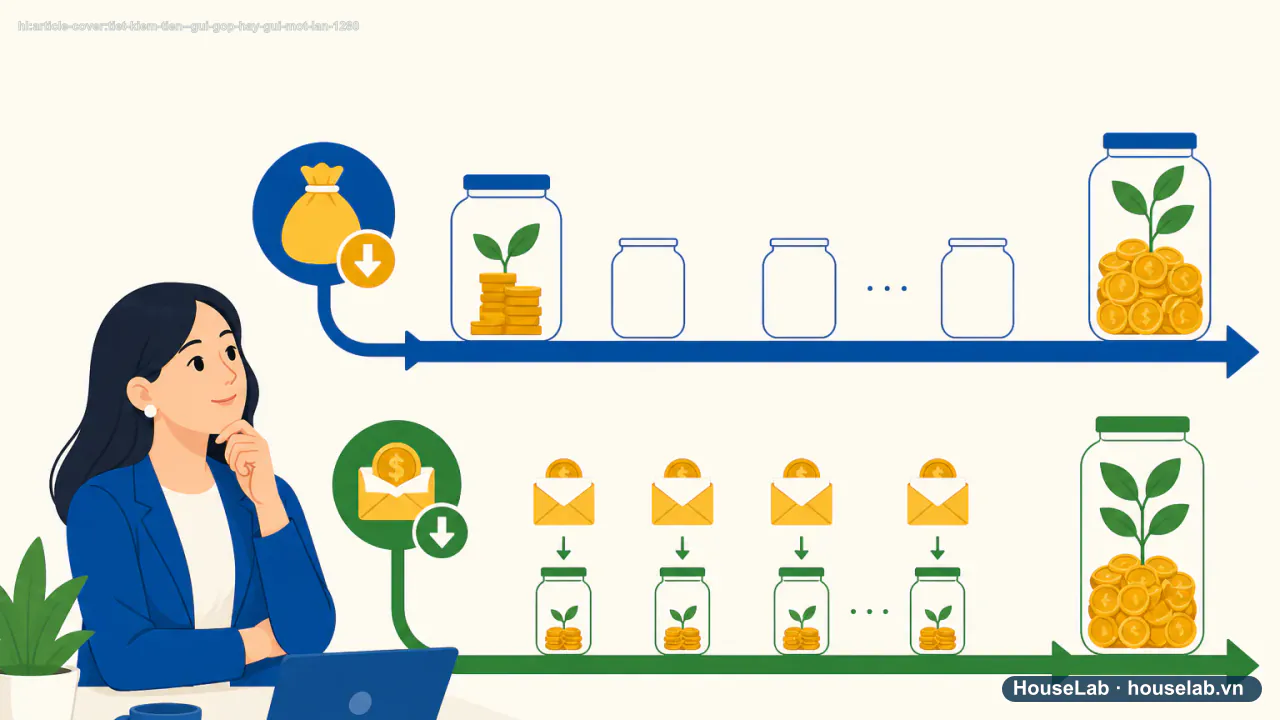
Minh họa nội dung
Gửi một lần và gửi góp sau 12 tháng
- Mục 1 · Gửi một lần 12 triệuToàn bộ sinh lãi từ tháng 1
Lãi lý thuyết cao hơn nhưng đòi hỏi có sẵn khoản tiền lớn ngay từ đầu.
Phép tính minh họa · 12.000.000 × r × 12/12
- Mục 2 · Gửi góp 1 triệu/tháng x 12 thángMỗi khoản sinh lãi từ tháng gửi
Tổng lãi thấp hơn gửi một lần cùng số tiền, nhưng khớp với dòng tiền theo lương hàng tháng.
Phép tính minh họa · Σ tháng 1–12: 1.000.000 × r × số tháng còn lại/12
Một tài xế công nghệ 38 tuổi tâm sự trên báo điện tử VnExpress: "Mỗi tháng chạy xe kiếm được 10-12 triệu sau khi trừ tiền xăng và bảo dưỡng. Tôi không có hợp đồng lao động nên không được công ty đóng bảo hiểm. Nhiều người khuyên mua bảo hiểm xã hội tự nguyện, nhưng cũng có người bảo tự mua vàng cất đi sau này có tiền hơn. Tôi nên theo đường nào?"
Đây là bài toán trăn trở của hơn 33 triệu lao động trong khu vực phi chính thức tại Việt Nam. Không có tổ chức nào đứng ra lo cho bạn lúc tuổi già, tự bạn phải là người lập kế hoạch phòng thân.
1. Thực trạng lo âu tuổi già của lao động tự do
Khi còn trẻ, có sức khỏe, người lao động tự do (thợ may, thợ xây, bán hàng online, tài xế) có thể kiếm tiền tốt hơn công nhân nhà máy. Nhưng điểm yếu chí mạng là không có mạng lưới an sinh: không có trợ cấp thất nghiệp, không có lương hưu, và khi ốm đau dài ngày thì thu nhập lập tức rơi về số 0.
Đóng BHXH Tự Nguyện Lỗ Hơn Tự Giữ Tiền Mua Vàng, Đất Đai Dưỡng Già?
Nhiều người trẻ tính toán trên giấy tờ: 20 năm nữa tiền mất giá, lương hưu không đủ mua bát phở. Nhưng thực tế chứng minh: Lương hưu luôn được Nhà nước điều chỉnh định kỳ qua các đợt tăng lương quốc gia. Quan trọng hơn, người cao tuổi có sổ hưu luôn có dòng tiền độc lập mỗi tháng và không bao giờ phải ngửa tay xin tiền con cháu hay đối mặt với cảnh bị lừa đảo chiếm đoạt tài sản tích lũy.
2. Quyền lợi BHXH tự nguyện theo Luật mới nhất
Theo Luật Bảo hiểm xã hội số 41/2024/QH15 (có hiệu lực từ ngày 01/07/2025 và áp dụng toàn diện năm 2026), chính sách BHXH tự nguyện có 3 bước ngoặt cực kỳ có lợi cho người lao động:
- Giảm thời gian đóng tối thiểu xuống 15 năm: Trước đây phải đóng đủ 20 năm mới được hưởng lương hưu. Nay chỉ cần đóng đủ 15 năm là đã đủ điều kiện nhận lương hưu hàng tháng khi đến tuổi nghỉ hưu.
- Nhà nước hỗ trợ tiền đóng: Ngân sách nhà nước hỗ trợ tối thiểu 10% - 30% mức đóng chuẩn nghèo cho người tham gia.
- Bổ sung chế độ thai sản: Người tham gia BHXH tự nguyện đủ điều kiện được hưởng trợ cấp thai sản 2.000.000 đồng/con do ngân sách chi trả mà không phải đóng thêm tiền.
3. Đặt lên bàn cân: BHXH tự nguyện vs Tự mua vàng, gửi tiết kiệm
| Tiêu chí | Đóng BHXH Tự Nguyện | Tự Giữ Tiền / Mua Vàng |
|---|---|---|
| Tính kỷ luật | Rất cao (Đóng định kỳ, không thể tùy tiện rút tiêu xài) | Rất thấp (Dễ bị cám dỗ rút ra mua xe, đổi điện thoại, cho vay mượn) |
| Bảo đảm tuổi già | Nhận tiền đều đặn đến cuối đời, sống thọ bao nhiêu hưởng bấy nhiêu | Có thể tiêu hết trước khi qua đời (rủi ro sống thọ hơn số tiền có) |
| Bảo hiểm Y tế | Được cấp thẻ BHYT miễn phí trọn đời (Mức hưởng 95%) | Phải tự bỏ tiền túi mua BHYT hộ gia đình hằng năm (Mức hưởng 80%) |
| Trượt giá lạm phát | Lương hưu được Nhà nước điều chỉnh tăng định kỳ theo chỉ số CPI | Vàng giữ giá tốt; Tiền mặt gửi tiết kiệm có nguy cơ trượt giá |
BHXH Tự Nguyện Không Có Chế Độ Ốm Đau Và Thai Sản Ngắn Hạn
Khác với BHXH bắt buộc của dân văn phòng, BHXH tự nguyện chỉ gồm 2 chế độ duy nhất: Hưu trí và Tử tuất. Điều này có nghĩa là khi freelancer bị ốm đau nằm viện hay sinh con, bạn sẽ không nhận được trợ cấp nghỉ việc. Do đó, người làm tự do bắt buộc phải tự mua thêm thẻ BHYT hộ gia đình và lập quỹ dự phòng y tế riêng cho mình.
4. Tấm lá chắn Thẻ BHYT hưu trí: Giá trị lớn nhất
Nhiều người chỉ chăm chăm tính toán xem mỗi tháng nhận được bao nhiêu tiền lương hưu mà quên mất rằng: Chi phí lớn nhất ở tuổi 60 - 80 không phải là tiền ăn, mà là tiền viện phí.
Khi bạn có lương hưu, cơ quan BHXH sẽ cấp miễn phí thẻ BHYT với mức thanh toán lên tới 95% chi phí khám chữa bệnh. Một đợt phẫu thuật tim hay xạ trị ung thư tốn 200 triệu, BHYT hưu trí chi trả 190 triệu. Nếu bạn chỉ có vài lượng vàng trong tay, một trận bạo bệnh có thể quét sạch toàn bộ tài sản tiết kiệm cả đời.
5. Mức đóng phù hợp cho người thu nhập trung bình
Lao động tự do không cần đóng ở mức quá cao. Bạn có thể chọn mức thu nhập làm căn cứ đóng bằng mức chuẩn nghèo khu vực nông thôn (1.500.000đ) hoặc mức 3.000.000đ - 4.000.000đ:
- Mức đóng = 22% × Thu nhập lựa chọn.
- Ví dụ chọn mức 2.000.000đ: Mỗi tháng bạn đóng 440.000đ (chưa trừ phần Nhà nước hỗ trợ). Chỉ tương đương 15.000đ/ngày — bằng một cốc trà đá vỉa hè.
Câu hỏi thường gặp (FAQ)
Đang đóng BHXH tự nguyện mà qua đời thì tiền đã đóng có mất không? ▾
Hoàn toàn không mất. Thân nhân của bạn sẽ được nhận trợ cấp mai táng (bằng 10 lần mức lương cơ sở) và tiền trợ cấp tuất một lần tính theo số năm và số tiền bạn đã đóng.
Tôi đã 45 tuổi, bây giờ mới bắt đầu đóng BHXH tự nguyện thì có kịp lấy lương hưu không? ▾
Hoàn toàn kịp. Theo Luật mới chỉ cần đóng đủ 15 năm, đến năm 60 tuổi bạn vừa vặn đủ điều kiện hưởng lương hưu hàng tháng và nhận thẻ BHYT miễn phí trọn đời.
Có thể đóng BHXH tự nguyện một lần cho nhiều năm được không? ▾
Được. Bạn có thể chọn đóng định kỳ hàng tháng, 3 tháng, 6 tháng, 12 tháng một lần, hoặc đóng một lần cho nhiều năm về sau (tối đa 5 năm) để thuận tiện cho dòng tiền kinh doanh.
Câu hỏi thường gặp
Gửi một lần và gửi góp, cách nào lãi cao hơn?
Với cùng tổng số tiền gốc và cùng lãi suất, gửi một lần cho tổng lãi cao hơn vì toàn bộ số tiền sinh lãi ngay từ tháng đầu tiên. Gửi góp có tổng lãi thấp hơn vì mỗi khoản chỉ bắt đầu sinh lãi từ tháng được gửi vào.
Vậy tại sao nhiều người vẫn chọn gửi góp thay vì gửi một lần?
Vì phần lớn người đi làm không có sẵn một khoản tiền lớn để gửi một lần — thu nhập về theo tháng, nên gửi góp khớp với dòng tiền thực tế hơn. So sánh đúng không phải là "cách nào lãi cao hơn" mà là "cách nào khả thi với dòng tiền của mình".
Có nên chờ đủ tiền rồi mới gửi một lần thay vì gửi góp ngay?
Không nên chờ nếu việc chờ khiến tiền nằm không sinh lãi trong tài khoản thanh toán suốt nhiều tháng. Gửi góp ngay khi có tiền, dù từng khoản nhỏ, vẫn tốt hơn để tiền không sinh lãi trong lúc chờ đủ số tiền lớn.
Nguồn đối chiếu
- Quốc hội Việt Nam — Luật Bảo hiểm xã hội số 41/2024/QH15 Quy định mới về điều kiện giảm thời gian đóng 15 năm hưởng lương hưu và chế độ thai sản tự nguyện. Truy cập: · Cấp nguồn A/B.
- Bảo hiểm Xã hội Việt Nam — Cổng thông tin điện tử hỗ trợ đóng BHXH tự nguyện Bảng tính mức đóng, mức hỗ trợ của Nhà nước và quy trình tham gia trực tuyến qua VssID. Truy cập: · Cấp nguồn A/B.
Bài viết này có hữu ích cho kế hoạch tiền bạc của bạn?
Bấm "Hữu ích" để lưu vào danh sách quan tâm và giúp ban biên tập HouseLab đo lường xu hướng độc giả yêu thích để ưu tiên cập nhật tiếp theo.
-
1
Kiểm tra thực tế: Đối chiếu lại con số cụ thể của bạn (sao kê tài khoản, hợp đồng vay, hạn mức thẻ hoặc quá trình đóng BHXH) thay vì ước tính cảm tính.
-
2
Áp dụng ngay: Thiết lập một hạn mức chi tiêu cụ thể hoặc cài lệnh trích tiền tích lũy tự động ngay trong kỳ lương tới, trước khi chi tiêu sinh hoạt.
-
3
Rà soát định kỳ 90 ngày: Đánh giá lại số dư tích lũy hoặc tiến độ giảm nợ để điều chỉnh tỷ lệ phân bổ phù hợp với diễn biến thu nhập mới.
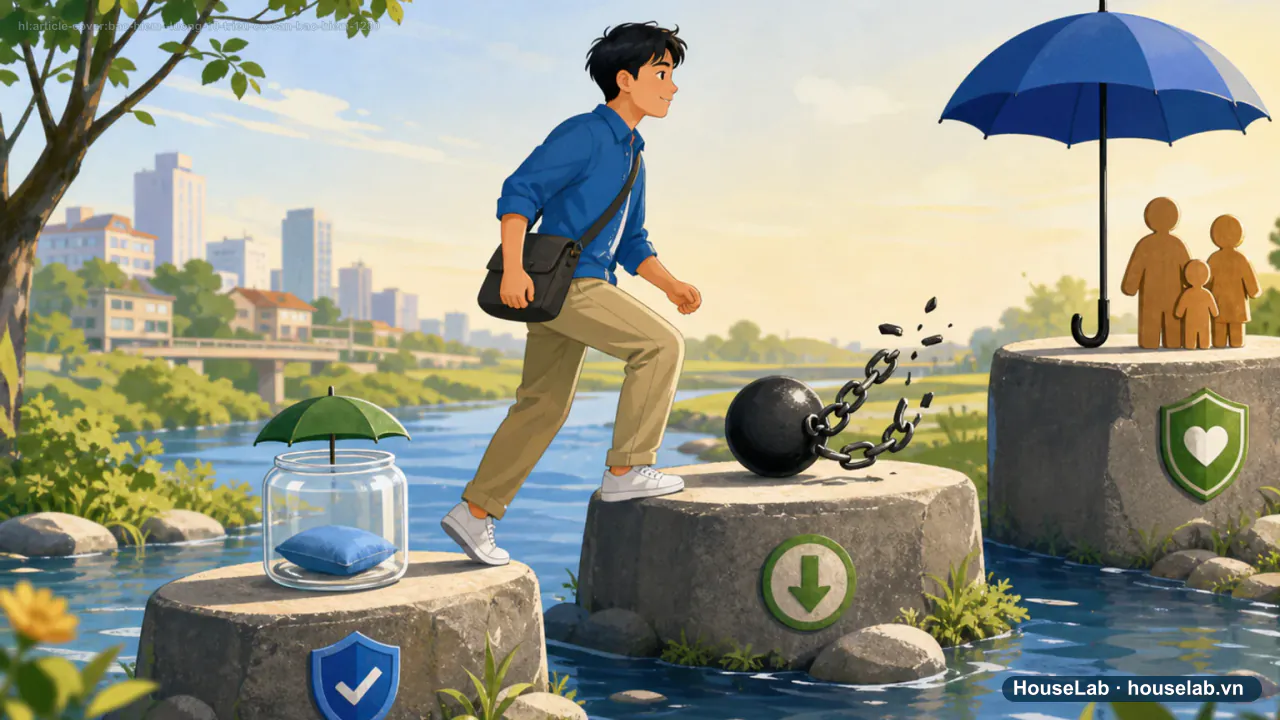
Kế hoạch an sinh hưu trí của bạn đang được thiết kế ra sao?
Hãy tiếp tục đóng nối tiếp BHXH tự nguyện ở mức đóng vừa phải để hoàn thành đủ 15 năm (theo Luật mới 2024), cầm chắc trong tay tấm vé nhận lương hưu và thẻ BHYT 95% trọn đời.
- #lao động tự do đóng bhxh tự nguyện
- #bhxh tự nguyện hay gửi tiết kiệm
- #lương hưu người buôn bán
- #luật bhxh 2024 15 năm đóng