App Fintech Tích Lũy Sinh Lời Hàng Ngày Có Thực Sự An Toàn? Góc Nhìn Pháp Lý & Quản Trị Rủi Ro 2026
Gửi tiết kiệm một lần hay gửi góp hàng tháng lợi hơn? Bài viết mô phỏng 12 tháng với dòng tiền thực tế để so sánh, thay vì chỉ so lãi suất niêm yết.
Minh họa nội dung
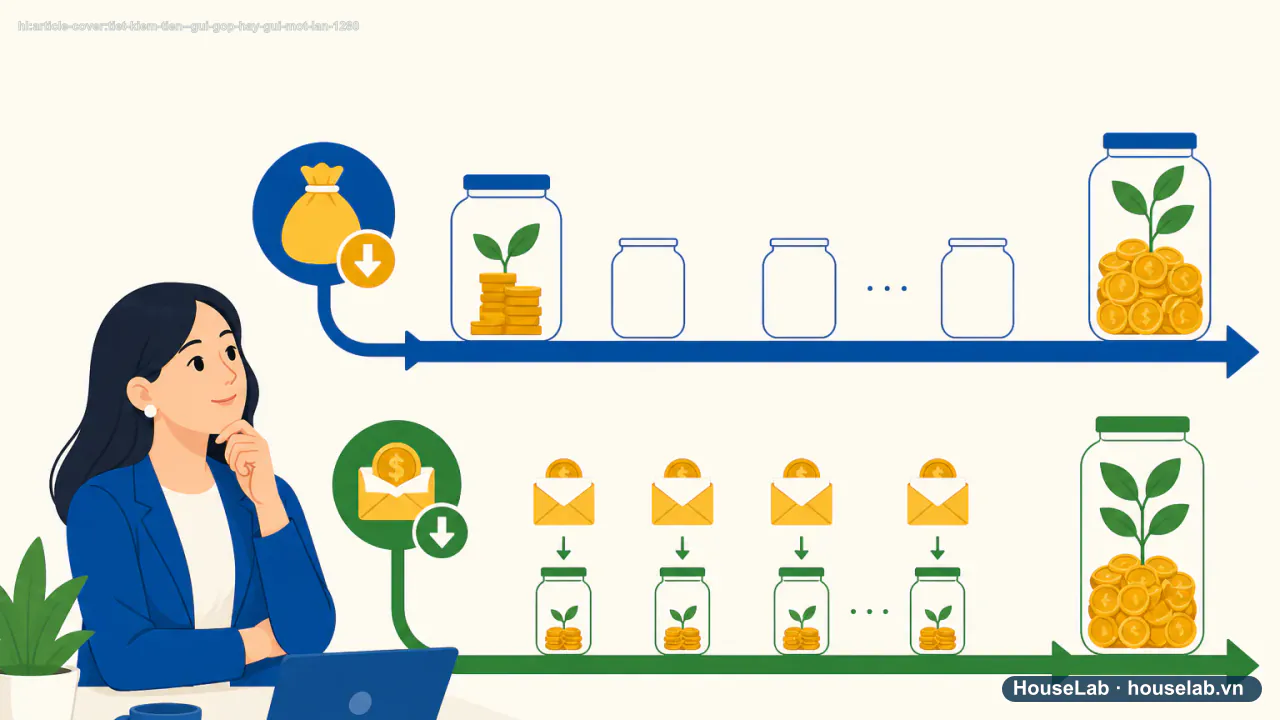
Gửi một lần và gửi góp sau 12 tháng
- Mục 1 · Gửi một lần 12 triệuToàn bộ sinh lãi từ tháng 1
Lãi lý thuyết cao hơn nhưng đòi hỏi có sẵn khoản tiền lớn ngay từ đầu.
Phép tính minh họa · 12.000.000 × r × 12/12
- Mục 2 · Gửi góp 1 triệu/tháng x 12 thángMỗi khoản sinh lãi từ tháng gửi
Tổng lãi thấp hơn gửi một lần cùng số tiền, nhưng khớp với dòng tiền theo lương hàng tháng.
Phép tính minh họa · Σ tháng 1–12: 1.000.000 × r × số tháng còn lại/12
1. Cơn sốt tích lũy sinh lời hàng ngày: Vì sao hút khách?
Nếu gửi tiết kiệm ngân hàng kỳ hạn thông thường, bạn phải cam kết gửi cố định từ 1 tháng đến 12 tháng. Nếu rút trước hạn dù chỉ 1 ngày, toàn bộ tiền lãi sẽ bị tính về mức không kỳ hạn (thường chỉ 0,1% - 0,2%/năm). Đây chính là rào cản lớn đối với người lao động có thu nhập trung bình, công nhân, shipper hoặc nhân viên văn phòng trẻ tuổi — những người cần xoay sở tiền mặt bất kỳ lúc nào.
Nắm bắt nhu cầu này, hàng loạt tính năng "Tích lũy", "Túi thần tài", "Sinh lời mỗi ngày" trên các ứng dụng ví điện tử và app fintech (ZaloPay, MoMo, Viettel Money, Cake, Tikop, Finhay) ra đời với các ưu điểm vượt trội:
- Lãi suất hấp dẫn: Dao động từ 3,8% đến 5,5%/năm, cao gấp 20 - 40 lần so với lãi suất tài khoản thanh toán thông thường.
- Tính lãi và trả lãi mỗi ngày: Mỗi sáng thức dậy, người dùng thấy tiền lãi vài nghìn đến vài chục nghìn đồng cộng trực tiếp vào số dư gốc.
- Rút tiền linh hoạt 24/7: Rút tiền về tài khoản ngân hàng hoặc thanh toán hóa đơn điện thoại, siêu thị ngay lập tức mà vẫn giữ nguyên số lãi đã nhận các ngày trước đó.
- Ngưỡng tham gia cực thấp: Chỉ từ 10.000 đồng đến 50.000 đồng là đã có thể bắt đầu tích lũy.
Tuy nhiên, một nguyên lý bất biến trong tài chính cá nhân là: "Lợi nhuận luôn đi kèm với rủi ro tương ứng". Tiền lãi này từ đâu ra và khi app gặp trục trặc, tiền của bạn có được pháp luật bảo vệ như ở ngân hàng?
Thấy Logo Ngân Hàng Lớn Trưng Trên App Fintech Không Có Nghĩa Là Ngân Hàng Đó Bảo Hiểm Toàn Bộ Tiền Của Bạn
Nhiều người dùng tin tưởng tuyệt đối vào app Fintech vì thấy ghi "Đối tác lưu ký: Ngân hàng X, Ngân hàng Y". Về mặt pháp lý: Ngân hàng lưu ký chỉ có nhiệm vụ giữ tiền và tài sản theo lệnh của công ty quản lý quỹ, họ hoàn toàn KHÔNG CÓ NGHĨA VỤ bồi thường hay bảo đảm lợi nhuận nếu mô hình kinh doanh của công ty Fintech đổ vỡ hoặc gặp rủi ro thanh khoản.
2. Bản chất pháp lý: Tiền của bạn thực sự đi đâu?
Nhiều người lầm tưởng để tiền trong "Túi tích lũy" hay "Sinh lời tự động" cũng giống như gửi sổ tiết kiệm tại ngân hàng. Thực tế, theo quy định của Luật Các tổ chức tín dụng và Ngân hàng Nhà nước Việt Nam, chỉ có các Ngân hàng thương mại và Quỹ tín dụng nhân dân mới được phép huy động tiền gửi tiết kiệm của cá nhân.
Các công ty fintech công nghệ không phải là tổ chức tín dụng. Do đó, khi bạn nạp tiền vào app tích lũy, giao dịch này thường được thực hiện dưới 2 hình thức pháp lý sau:
Mô hình 1: Hợp tác với ngân hàng thương mại được cấp phép (An toàn cao nhất)
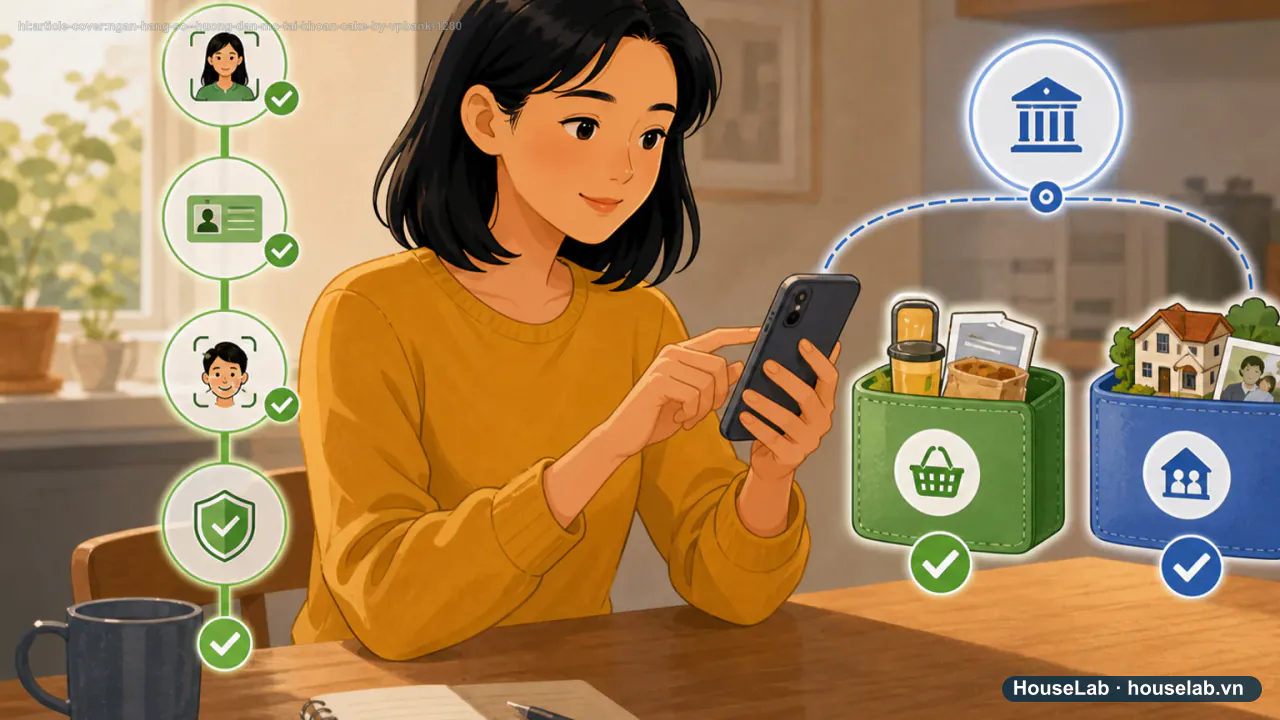
Ứng dụng chỉ đóng vai trò là kênh phân phối (đại lý công nghệ). Tiền của bạn thực chất được mở tài khoản thanh toán hoặc hợp đồng tiền gửi trực tiếp tại một ngân hàng đối tác liên kết (ví dụ: Túi Thần Tài MoMo hợp tác với BVBank - Bản Việt; ZaloPay hợp tác với CIMB Bank; Cake by VPBank). Tiền gửi này được quản lý và chịu sự giám sát trực tiếp của Ngân hàng Nhà nước.
Mô hình 2: Hợp đồng hợp tác kinh doanh / Ủy thác quản lý quỹ (Có rủi ro thị trường)
Người dùng ký "Hợp đồng hợp tác kinh doanh" hoặc "Ủy thác đầu tư" điện tử với công ty fintech. Fintech gom tiền của hàng nghìn người dùng và mang đi gửi vào các chứng chỉ tiền gửi (CD) của ngân hàng, mua trái phiếu doanh nghiệp, hoặc đầu tư vào các quỹ thị trường tiền tệ (Money Market Fund). Lợi nhuận từ các tài sản này sau khi trừ phí quản lý sẽ được phân phối lại cho bạn dưới dạng lãi ngày.
3. So sánh túi tài chính Fintech vs Tiết kiệm ngân hàng
Để có cái nhìn khách quan trước khi chuyển tiền, bảng dưới đây đối chiếu chi tiết các tiêu chí quan trọng giữa hai kênh tích lũy:
| Tiêu chí so sánh | Túi tích lũy App Fintech | Sổ tiết kiệm Ngân hàng |
|---|---|---|
| Bảo hiểm tiền gửi Nhà nước | KHÔNG (trừ app liên kết mở tk ngân hàng trực tiếp) | CÓ (Tối đa 350 triệu VND/người/tổ chức tín dụng) |
| Lãi suất thực tế | 3,8% - 5,5%/năm (tính lãi theo ngày) | 4,5% - 6,2%/năm (tùy kỳ hạn 6 - 12 tháng) |
| Linh hoạt rút vốn | Rút bất cứ lúc nào, vẫn giữ nguyên lãi cũ | Rút trước hạn bị tính lãi không kỳ hạn (0,1%) |
| Hạn mức tích lũy tối đa | Thường giới hạn 20 - 100 triệu VND/tài khoản | Không giới hạn số tiền gửi |
| Khi tổ chức gặp sự cố phá sản | Xử lý theo Luật Phá sản doanh nghiệp thông thường | Được NHNN và Bảo hiểm Tiền gửi can thiệp bảo hộ |
Điều Khoản Rút Tiền Tức Thì Thường Bị Giới Hạn Hạn Mức Vào Những Ngày Thị Trường Biến Động
Trên quảng cáo, các app luôn cam kết "Rút tiền về tài khoản ngân hàng trong 30 giây". Tuy nhiên trong hợp đồng dịch vụ luôn có điều khoản bảo lưu: Nếu lượng người rút tiền cùng lúc vượt quá hạn mức thanh khoản dự phòng của công ty trong ngày (hoặc vào ngày nghỉ, lễ), lệnh rút tiền sẽ bị chuyển sang chế độ khớp lệnh thông thường và mất từ 1 đến 3 ngày làm việc mới nhận được tiền.
4. Những rủi ro tiềm ẩn người dùng cần biết
Mặc dù các fintech lớn hiện nay đều minh bạch tài chính và kiểm toán bởi các công ty Big 4, người lao động vẫn cần lường trước các kịch bản rủi ro sau:
- Rủi ro thanh khoản tức thời (Run on fund): Khi thị trường tài chính biến động hoặc có tin đồn thất thiệt, hàng loạt người dùng đồng loạt bấm nút "Rút tiền". Nếu công ty fintech chưa kịp bán lại chứng chỉ tiền gửi hoặc các tài sản ngắn hạn từ ngân hàng, hệ thống có thể bị nghẽn lệnh, tạm dừng rút tiền trong vài ngày.
- Rủi ro tấn công tài khoản mạng: Khác với sổ tiết kiệm vật lý tại quầy phải có CCCD chính chủ và chữ ký, tiền trên app gắn liền với điện thoại thông minh. Nếu bạn bị mất điện thoại, bị lừa cài app mã độc (chiếm quyền Accessibility) hoặc bị lộ mã OTP/mật khẩu ví, kẻ gian có thể rút sạch tiền trong vài giây.
- Biến động lãi suất không báo trước: Lãi suất trên app fintech là lãi suất thả nổi linh hoạt. Ứng dụng có thể giảm lãi từ 5,2% xuống 4,0%/năm bất kỳ lúc nào chỉ bằng một thông báo trên app mà người dùng ít khi để ý.
5. Chiến lược sử dụng an toàn cho người lao động
Không thể phủ nhận app tích lũy là một công cụ quản lý tiền lẻ cực kỳ thông minh nếu bạn biết dùng đúng cách. Dưới đây là 4 quy tắc cốt lõi giúp bạn tận dụng tối đa lợi nhuận mà không lo mất vốn:
- Chỉ để "tiền đệm chi tiêu" (Working Capital): Chỉ nên để số tiền phục vụ sinh hoạt trong 1 - 2 tháng (khoảng từ 3 triệu đến 15 triệu đồng). Khoản tiền này vừa nhận lãi hàng ngày, vừa sẵn sàng để rút ra đóng tiền trọ, tiền học, trả tiền điện nước.
- Tiền tích lũy dài hạn phải gửi ngân hàng có kỳ hạn: Các khoản tiền lớn tích lũy trên 6 tháng đến nhiều năm (từ vài chục triệu trở lên) nên gửi thẳng vào ngân hàng thương mại uy tín để hưởng lãi suất cao hơn và được bảo đảm bởi chính sách tiền gửi Nhà nước.
- Ưu tiên các ví liên kết trực tiếp với ngân hàng: Chọn những app có thỏa thuận ủy thác rõ ràng với ngân hàng lớn hoặc công ty quản lý quỹ uy tín (có ngân hàng lưu ký giám sát tài sản độc lập).
- Bảo mật 2 lớp: Bật xác thực sinh trắc học (vân tay/khuôn mặt) và tuyệt đối không bấm vào các link lạ nhận quà trên Zalo/Facebook.
Quy mô số dư bạn đang gửi trên các app Fintech tích lũy là bao nhiêu?
Bạn tận dụng tối đa lợi thế "nhận lãi theo ngày" và linh hoạt rút ra thanh toán hóa đơn bất kỳ lúc nào mà không bị mất lãi như khi gửi tiết kiệm ngân hàng có kỳ hạn.
Câu hỏi thường gặp (FAQ)
Gửi tiền vào túi tích lũy trên app fintech có mất phí nạp rút không? ▾
Đa số các ứng dụng lớn như MoMo, ZaloPay, Viettel Money đều miễn phí nạp tiền và miễn phí rút tiền về tài khoản ngân hàng chính chủ liên kết. Tuy nhiên, một số app có thể quy định hạn mức số lần rút miễn phí trong tháng (ví dụ 5 - 10 lần/tháng), bạn nên đọc kỹ biểu phí trước khi giao dịch.
Khi công ty fintech phá sản, tôi có lấy lại được tiền không? ▾
Nếu app hoạt động theo mô hình hợp tác ngân hàng trực tiếp (tiền đứng tên bạn tại ngân hàng liên kết), tiền của bạn vẫn an toàn tại ngân hàng đó. Nhưng nếu app hoạt động theo mô hình ủy thác đầu tư kinh doanh, tài sản của bạn sẽ phải chờ thanh lý theo quy trình phá sản doanh nghiệp, thời gian thu hồi vốn có thể kéo dài và không đảm bảo 100%.
Lãi tích lũy hàng ngày có phải đóng thuế thu nhập cá nhân không? ▾
Theo quy định hiện hành, lãi từ tiền gửi ngân hàng của cá nhân được miễn thuế TNCN. Đối với một số sản phẩm hợp tác đầu tư fintech, công ty có thể đã khấu trừ trước 5% thuế thu nhập cá nhân từ đầu tư vốn trước khi hiển thị lợi nhuận thực nhận trên màn hình của bạn.
Câu hỏi thường gặp
Gửi một lần và gửi góp, cách nào lãi cao hơn?
Với cùng tổng số tiền gốc và cùng lãi suất, gửi một lần cho tổng lãi cao hơn vì toàn bộ số tiền sinh lãi ngay từ tháng đầu tiên. Gửi góp có tổng lãi thấp hơn vì mỗi khoản chỉ bắt đầu sinh lãi từ tháng được gửi vào.
Vậy tại sao nhiều người vẫn chọn gửi góp thay vì gửi một lần?
Vì phần lớn người đi làm không có sẵn một khoản tiền lớn để gửi một lần — thu nhập về theo tháng, nên gửi góp khớp với dòng tiền thực tế hơn. So sánh đúng không phải là "cách nào lãi cao hơn" mà là "cách nào khả thi với dòng tiền của mình".
Có nên chờ đủ tiền rồi mới gửi một lần thay vì gửi góp ngay?
Không nên chờ nếu việc chờ khiến tiền nằm không sinh lãi trong tài khoản thanh toán suốt nhiều tháng. Gửi góp ngay khi có tiền, dù từng khoản nhỏ, vẫn tốt hơn để tiền không sinh lãi trong lúc chờ đủ số tiền lớn.
Nguồn đối chiếu
- Ngân hàng Nhà nước Việt Nam — Cảnh báo hoạt động Fintech và huy động vốn Hướng dẫn quy chế quản lý các ứng dụng công nghệ tài chính và phân biệt tiền gửi ngân hàng. Truy cập: · Cấp nguồn A/B.
- Luật Các tổ chức tín dụng (sửa đổi) 2024 có hiệu lực từ 01/07/2024 Quy định độc quyền huy động tiền gửi tiết kiệm của các tổ chức tín dụng được cấp phép. Truy cập: · Cấp nguồn A/B.
- Bảo hiểm Tiền gửi Việt Nam (DIV) — Chính sách bảo vệ người gửi tiền Đối tượng và hạn mức chi trả bảo hiểm tiền gửi theo quy định của Thủ tướng Chính phủ. Truy cập: · Cấp nguồn A/B.
Bài viết này có hữu ích cho kế hoạch tiền bạc của bạn?
Bấm "Hữu ích" để lưu vào danh sách quan tâm và giúp ban biên tập HouseLab đo lường xu hướng độc giả yêu thích để ưu tiên cập nhật tiếp theo.
-
1
Kiểm tra thực tế: Đối chiếu lại con số cụ thể của bạn (sao kê tài khoản, hợp đồng vay, hạn mức thẻ hoặc quá trình đóng BHXH) thay vì ước tính cảm tính.
-
2
Áp dụng ngay: Thiết lập một hạn mức chi tiêu cụ thể hoặc cài lệnh trích tiền tích lũy tự động ngay trong kỳ lương tới, trước khi chi tiêu sinh hoạt.
-
3
Rà soát định kỳ 90 ngày: Đánh giá lại số dư tích lũy hoặc tiến độ giảm nợ để điều chỉnh tỷ lệ phân bổ phù hợp với diễn biến thu nhập mới.
- #app tích lũy sinh lời hàng ngày
- #app fintech tích lũy an toàn không
- #túi thần tài momo
- #tài khoản tích lũy zalopay
- #so sánh app tích lũy và gửi tiết kiệm
- #rủi ro app fintech 2026