Thu Nhập 12 Triệu Có Nên Mua Nhà Trả Góp 20 Năm?
Gửi tiết kiệm một lần hay gửi góp hàng tháng lợi hơn? Bài viết mô phỏng 12 tháng với dòng tiền thực tế để so sánh, thay vì chỉ so lãi suất niêm yết.
Minh họa nội dung
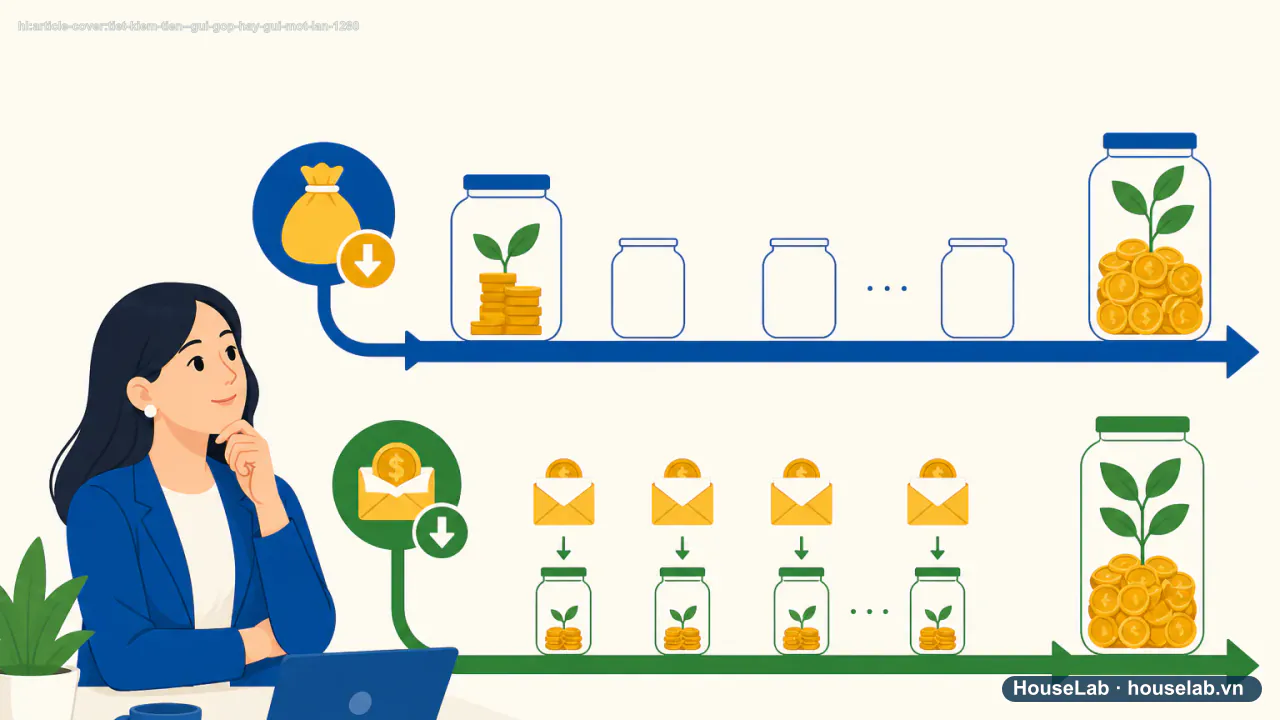
Gửi một lần và gửi góp sau 12 tháng
- Mục 1 · Gửi một lần 12 triệuToàn bộ sinh lãi từ tháng 1
Lãi lý thuyết cao hơn nhưng đòi hỏi có sẵn khoản tiền lớn ngay từ đầu.
Phép tính minh họa · 12.000.000 × r × 12/12
- Mục 2 · Gửi góp 1 triệu/tháng x 12 thángMỗi khoản sinh lãi từ tháng gửi
Tổng lãi thấp hơn gửi một lần cùng số tiền, nhưng khớp với dòng tiền theo lương hàng tháng.
Phép tính minh họa · Σ tháng 1–12: 1.000.000 × r × số tháng còn lại/12
Trên chuyên mục Đời sống & Tiền của tôi của VnExpress, bài viết "Thu nhập 12 triệu, tôi liều vay ngân hàng 1,2 tỷ mua nhà và 3 năm sống trong hoảng loạn" đã nhận được hàng trăm bình luận đồng cảm. Nhiều người lao động vì tâm lý sợ giá nhà tăng mãi không mua được, hoặc muốn có hộ khẩu thành phố cho con đi học, đã gật đầu ký vào hợp đồng vay tín dụng 15-20 năm mà không lường hết áp lực dòng tiền.
1. Giấc mơ an cư và lời chào mời "chỉ trả 7 triệu/tháng"
Các nhân viên môi giới bất động sản thường tư vấn rất hấp dẫn: "Căn hộ 1,5 tỷ, anh chị chỉ cần có sẵn 400 triệu, ngân hàng cho vay 1,1 tỷ trong 20 năm, mỗi tháng trả cả gốc và lãi chỉ khoảng 7 - 8 triệu, bằng tiền đi thuê nhà!"
Nhưng lời chào mời này chỉ nói một nửa sự thật: Mức trả 7 triệu đó chỉ đúng trong 12 hoặc 24 tháng đầu khi được trợ giá lãi suất ưu đãi (khoảng 6,5%/năm).
"Tiền Thuê Nhà Bằng Tiền Trả Góp, Mua Nhà Luôn Là Có Tài Sản" — Ảo Tưởng Của Nhiều Người Trẻ
Khi bạn thuê nhà với giá 4 triệu/tháng, bạn có quyền chuyển nhà bất kỳ lúc nào nếu mất việc hoặc giảm thu nhập. Nhưng khi vay ngân hàng trả góp 6 triệu/tháng, dù ốm đau hay thất nghiệp bạn vẫn bắt buộc phải đóng đủ tiền. Nếu chậm 3 tháng, ngân hàng sẽ phạt nợ xấu và phát mãi tịch thu chính căn nhà đó, khiến bạn mất cả chì lẫn chài.
2. Mô phỏng dòng tiền: Vay 1 tỷ trong 20 năm thực tế trả bao nhiêu?
Hãy cùng bóc tách con số toán học cụ thể khi vay 1.000.000.000 VNĐ (1 tỷ đồng) trong 240 tháng (20 năm) theo phương thức dư nợ giảm dần:
| Giai đoạn | Lãi suất áp dụng | Tiền gốc hàng tháng | Tiền lãi tháng đầu | Tổng trả / tháng |
|---|---|---|---|---|
| Năm 1 - 2 (Ưu đãi) | 6,5%/năm cố định | 4.167.000đ | 5.417.000đ | 9.584.000đ |
| Từ năm thứ 3 (Thả nổi) | 11,5%/năm (Cơ sở + 3,5%) | 4.167.000đ | 8.625.000đ | 12.792.000đ |
Nhìn vào bảng trên, bạn sẽ thấy sự thật phũ phàng: Khi lãi suất bước vào kỳ thả nổi, số tiền trả nợ hàng tháng lên tới 12,8 triệu đồng — vượt quá toàn bộ tổng thu nhập 12 triệu của bạn!
3. Bẫy lãi suất thả nổi và kịch bản kiệt quệ
Điều gì xảy ra khi bạn kiếm được 12 triệu mà ngân hàng đòi 12,8 triệu? Bạn phải vay mượn người thân, quẹt thẻ tín dụng đắp vào, hoặc cắt giảm mọi chi phí tối thiểu xuống mức kham khổ. Chỉ cần ốm một trận hoặc công ty giảm giờ làm, bạn sẽ trễ hạn thanh toán, bị phạt lãi quá hạn 150% và nhanh chóng bị xếp vào nhóm nợ xấu trên hệ thống CIC.
Mua Nhà Không Chỉ Có Tiền Gốc Lãi — Còn Hàng Loạt Chi Phí Cố Định Đè Lên Vai Mỗi Tháng
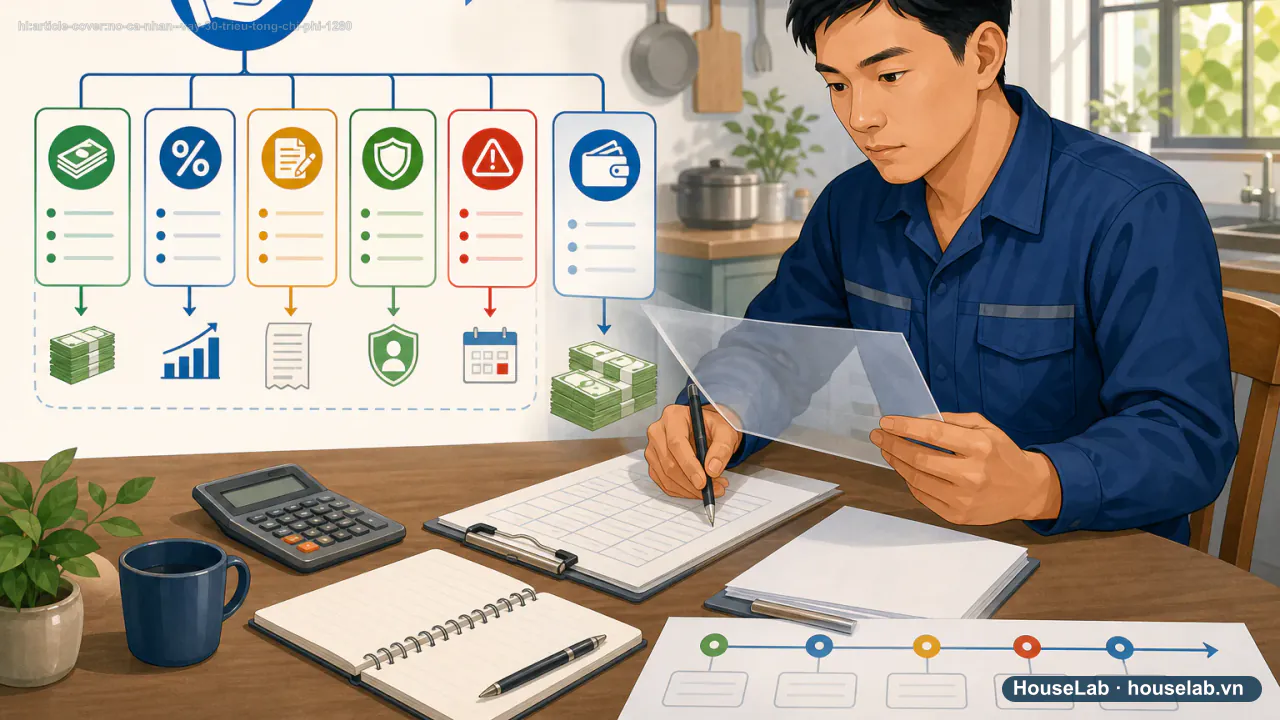
Nhiều người tính toán vừa khít tiền trả nợ ngân hàng mà quên mất: Phí quản lý chung cư (500k-1.5tr), phí gửi xe máy/ô tô (300k-1.5tr), tiền điện nước theo giá kinh doanh, quỹ bảo trì 2%, và chi phí sắm sửa nội thất ban đầu. Những khoản phí này ngốn thêm ít nhất 2 - 3 triệu mỗi tháng ngoài tiền trả nợ.
4. Công thức DTI và điều kiện cần để mua nhà an toàn
Các tổ chức tài chính quốc tế sử dụng chỉ số DTI (Debt-to-Income - Tỷ lệ nợ trên thu nhập) để đánh giá sức khỏe vay nợ:
- DTI ≤ 30%: Vùng an toàn tuyệt đối, cuộc sống thoải mái.
- 30% < DTI ≤ 40%: Vùng chấp nhận được, cần quản lý chi tiêu chặt chẽ.
- DTI > 40%: Vùng nguy hiểm báo động đỏ.
- DTI > 60%: Nguy cơ vỡ nợ lên tới 90%.
Với mức lương 12 triệu, khoản trả nợ tối đa bạn có thể gánh chỉ là 4,8 triệu đồng/tháng (tương đương chỉ vay được tối đa 350 - 400 triệu đồng trong 20 năm).
5. Chiến lược thay thế: Thuê nhà và tích lũy thông minh
Ở lại thuê nhà không phải là thất bại. Nếu bạn thuê một căn phòng 3,5 triệu/tháng và tích lũy đều đặn 3 triệu/tháng gửi ngân hàng và chứng chỉ quỹ, bạn vẫn giữ được sự chủ động hoàn toàn về tài chính, ngủ ngon mỗi đêm và nắm trong tay tiền mặt để chớp thời cơ khi thu nhập tăng lên trong tương lai.
Tình trạng tài chính hiện tại của bạn trước khi quyết định mua nhà?
Áp lực nợ sẽ bóp nghẹt cơ hội phát triển bản thân và mở rộng quan hệ sự nghiệp của bạn. Hãy tiếp tục thuê nhà giá hợp lý và tập trung 100% năng lượng nâng cao thu nhập lên 20-25 triệu/tháng.
Câu hỏi thường gặp (FAQ)
Nếu hai vợ chồng cùng đi làm, tổng thu nhập 25 triệu thì có nên mua nhà 1,5 tỷ không? ▾
Với tổng thu nhập 25 triệu, nếu có sẵn 600 triệu (40% giá trị nhà) và chỉ vay 900 triệu, số tiền trả hàng tháng khoảng 9-11 triệu (chiếm khoảng 40% thu nhập), gia đình hoàn toàn có thể cân nhắc nếu công việc ổn định.
Phí phạt trả nợ trước hạn của ngân hàng là bao nhiêu? ▾
Thông thường phí phạt trả nợ trước hạn dao động từ 1% - 3% trên số tiền gốc trả sớm trong 3-5 năm đầu. Sau năm thứ 5, hầu hết ngân hàng sẽ miễn phí trả nợ trước hạn.
Có nên vay tiền người thân không tính lãi để mua nhà thay vì vay ngân hàng? ▾
Vay người thân giúp bạn tiết kiệm tiền lãi, nhưng mang rủi ro lớn về mặt quan hệ gia đình nếu người cho vay đột ngột cần tiền gấp đòi lại. Hãy luôn làm giấy tờ vay mượn rõ ràng và có lộ trình hoàn trả cam kết.
Câu hỏi thường gặp
Gửi một lần và gửi góp, cách nào lãi cao hơn?
Với cùng tổng số tiền gốc và cùng lãi suất, gửi một lần cho tổng lãi cao hơn vì toàn bộ số tiền sinh lãi ngay từ tháng đầu tiên. Gửi góp có tổng lãi thấp hơn vì mỗi khoản chỉ bắt đầu sinh lãi từ tháng được gửi vào.
Vậy tại sao nhiều người vẫn chọn gửi góp thay vì gửi một lần?
Vì phần lớn người đi làm không có sẵn một khoản tiền lớn để gửi một lần — thu nhập về theo tháng, nên gửi góp khớp với dòng tiền thực tế hơn. So sánh đúng không phải là "cách nào lãi cao hơn" mà là "cách nào khả thi với dòng tiền của mình".
Có nên chờ đủ tiền rồi mới gửi một lần thay vì gửi góp ngay?
Không nên chờ nếu việc chờ khiến tiền nằm không sinh lãi trong tài khoản thanh toán suốt nhiều tháng. Gửi góp ngay khi có tiền, dù từng khoản nhỏ, vẫn tốt hơn để tiền không sinh lãi trong lúc chờ đủ số tiền lớn.
Nguồn đối chiếu
- Ngân hàng Nhà nước Việt Nam — Quy định về hệ số an toàn vốn và tỷ lệ cấp tín dụng Khung hướng dẫn thẩm định khả năng trả nợ vay tiêu dùng và vay mua nhà ở cá nhân. Truy cập: · Cấp nguồn A/B.
- Luật Nhà ở 2023 (Hiệu lực từ 1/8/2024–2026) Chính sách mua nhà ở xã hội dành cho người lao động thu nhập thấp. Truy cập: · Cấp nguồn A/B.
Bài viết này có hữu ích cho kế hoạch tiền bạc của bạn?
Bấm "Hữu ích" để lưu vào danh sách quan tâm và giúp ban biên tập HouseLab đo lường xu hướng độc giả yêu thích để ưu tiên cập nhật tiếp theo.
-
1
Kiểm tra thực tế: Đối chiếu lại con số cụ thể của bạn (sao kê tài khoản, hợp đồng vay, hạn mức thẻ hoặc quá trình đóng BHXH) thay vì ước tính cảm tính.
-
2
Áp dụng ngay: Thiết lập một hạn mức chi tiêu cụ thể hoặc cài lệnh trích tiền tích lũy tự động ngay trong kỳ lương tới, trước khi chi tiêu sinh hoạt.
-
3
Rà soát định kỳ 90 ngày: Đánh giá lại số dư tích lũy hoặc tiến độ giảm nợ để điều chỉnh tỷ lệ phân bổ phù hợp với diễn biến thu nhập mới.
- #thu nhập 12 triệu mua nhà trả góp
- #có nên vay mua nhà 20 năm
- #công thức DTI vay mua nhà
- #bẫy lãi suất thả nổi