Case Thực Chiến: Thu Nhập 25 Triệu, Nợ Nhà 12 Triệu Khi Lãi Suất Tăng - Có Nên Bán Lỗ Cắt Nợ?
Gánh nặng nợ nần khi lãi suất ngân hàng tăng cao không chỉ là vấn đề tiền bạc, mà là sự bào mòn sức khỏe tinh thần mỗi ngày. Khi tiền trả nợ ngân hàng chiếm tới 50% - 60% tổng thu nhập gia đình, nhiều người rơi vào tuyệt vọng và muốn bán tháo căn nhà đầu đời để thoát nợ. Liệu có nên bán lỗ cắt nợ hay vẫn có lộ trình để giữ lại tổ ấm an cư? Dưới đây là phân tích cây quyết định từ chuyên gia tài chính.
Một lá thư tâm sự điển hình gửi về cho ban biên tập HouseLab: "Hai vợ chồng em làm công nhân kỹ thuật ở khu công nghiệp, tổng thu nhập cố định 25 triệu/tháng. Năm ngoái vay ngân hàng 900 triệu mua căn nhà cấp 4 giá 1,4 tỷ. Nay hết ưu đãi lãi suất, tiền gốc và lãi nhảy lên 12,8 triệu/tháng. Tiền nợ nuốt trọn hơn nửa tiền lương. Hai con nhỏ đang tuổi ăn học, mỗi lần đến kỳ đóng học phí hay con ốm là hai vợ chồng nhìn nhau phát khóc. Chúng em có nên bán rẻ cắt lỗ căn nhà này để về thuê trọ không anh chị?".
Đây không phải là nỗi đau của riêng gia đình này mà là tình cảnh của hàng vạn gia đình lao động trẻ. Đứng trước quyết định sinh tử: Bán nhà cắt lỗ hay gồng tiếp, bạn cần một bộ tiêu chí khoa học thay vì hành động trong cơn hoảng loạn.
1. Áp lực vỡ ngực khi tiền nợ "ăn" nửa đồng lương
Trong tài chính cá nhân chuẩn mực, tỷ lệ nợ trên thu nhập (DTI - Debt-to-Income) được chia làm 3 vùng:
Ba bước đàm phán kéo dài kỳ hạn vay với ngân hàng để hạ sốc tiền trả hàng tháng
Thay vì âm thầm chịu trận, bạn hoàn toàn có thể làm đơn xin cơ cấu kéo dài kỳ hạn từ 15 năm lên 20-25 năm hoặc xin ân hạn nợ gốc 6-12 tháng theo quy định ngân hàng khi gặp khó khăn khách quan.
Bẫy tâm lý 'Đã trả được 3 năm, bán là mất trắng' khiến nợ chồng nợ
Nhiều gia đình trẻ cố vay mượn người thân hoặc quẹt thẻ tín dụng lãi suất 28-36%/năm để 'nuôi căn nhà'. Đây là sai lầm chết người biến một khoản nợ thế chấp tài sản thành nợ xấu tiêu dùng đa tầng.
- Vùng Xanh (DTI < 30%): An toàn tuyệt đối. Tiền nợ dưới 7,5 triệu với thu nhập 25 triệu. Gia đình sống thoải mái.
- Vùng Vàng (DTI 30% - 45%): Cảnh báo. Tiền nợ từ 7,5 đến 11 triệu. Phải thắt chặt chi tiêu để không bị âm dòng tiền.
- Vùng Đỏ (DTI > 50%): Báo động nguy hiểm. Tiền nợ trên 12,5 triệu. Mọi quỹ đệm đều bị vô hiệu hóa; tâm lý người trụ cột luôn trong trạng thái lo âu cực độ.
2. Cây quyết định: Khi nào giữ nhà, khi nào phải bán lỗ?
Hãy tự trả lời 4 câu hỏi trong Cây quyết định tài chính dưới đây:
| Tiêu chí đánh giá | Trường hợp NÊN CỐ GIỮ NHÀ | Trường hợp BẮT BUỘC PHẢI BÁN CẮT LỖ |
|---|---|---|
| Mục đích tài sản | Căn nhà ở duy nhất của cả gia đình, gần trường con, gần chỗ làm. | Đất nền đầu cơ ở xa, căn hộ thứ hai mua chờ tăng giá. |
| Tính ổn định việc làm | Công việc ổn định, thu nhập đều đặn, có khả năng tăng ca hoặc làm thêm. | Công ty đang cắt giảm việc làm, nguy cơ mất việc cao, ngành nghề suy thoái. |
| Khả năng co cụm chi tiêu | Có thể sống tằn tiện với 11-12 triệu/tháng cho gia đình trong 1-2 năm. | Chi phí cố định (tiền học, tiền thuốc người già) không thể cắt giảm thêm. |
| Nguồn nợ phụ kèm theo | Chỉ nợ ngân hàng duy nhất, chưa quẹt thẻ tín dụng hay vay nóng. | ĐÃ BẮT ĐẦU vay nóng, vay app hoặc nợ thẻ tín dụng để trả nợ ngân hàng. |
| KẾT LUẬN HÀNH ĐỘNG | Tái cơ cấu nợ, tăng ca làm thêm, quyết tâm giữ nhà. | BÁN CẮT LỖ NGAY để dứt nợ, tuyệt đối không chần chừ! |
Cắt Giảm Ăn Ngoài 2 Bữa Cuối Tuần: Tiết Kiệm Đủ Tiền Đóng Bảo Hiểm Cả Năm
Một gia đình trẻ ăn ngoài 2 bữa cuối tuần thường tốn từ 800k đến 1.2 triệu đồng. Thay bằng việc nấu ăn ấm cúng tại nhà, mỗi tháng bạn dôi dư ra từ 3 đến 4 triệu đồng. Số tiền này đủ để bảo vệ trọn vẹn sức khỏe cho cả gia đình hoặc trả bớt một phần nợ gốc ngân hàng.
3. Bán lỗ về thuê trọ: Thiệt hơn những gì?
Nếu bạn bán căn nhà 1,4 tỷ với giá lỗ 1,25 tỷ (lỗ 150 triệu):
- Cái được: Tất toán sạch nợ ngân hàng 900 triệu. Bạn cầm về khoảng 350 triệu tiền mặt. Áp lực tâm lý hoàn toàn biến mất. Bạn không còn phải nộp 12,8 triệu mỗi tháng.
- Cái mất: Mất đi căn nhà an cư của gia đình. Phải đi thuê phòng trọ hoặc căn hộ nhỏ với giá 3,5 - 5 triệu/tháng. Tâm lý vợ chồng có thể bị tổn thương vì cảm giác "thất bại".
- Phép tính thực tế: Nếu thuê nhà hết 4,5 triệu/tháng, so với nộp nợ 12,8 triệu, bạn dư ra 8,3 triệu mỗi tháng. Mang 350 triệu tiền mặt gửi tiết kiệm nhận thêm 2 triệu/tháng. Mỗi tháng gia đình bạn có thặng dư hơn 10 triệu để tích lũy lại từ đầu!
4. Case thực chiến: Gia đình anh Hải (Bắc Ninh)
Vợ chồng anh Hải (34 tuổi) - chị Mai (31 tuổi)
Bế tắc: Thu nhập 25 triệu, nợ ngân hàng 12 triệu. Hai vợ chồng đã cãi vã nhiều lần và chị Mai đã đăng bài lên mạng rao bán lỗ căn nhà 1,3 tỷ với giá 1,1 tỷ (chấp nhận mất trắng 200 triệu tiền tích góp).
Kế hoạch giải cứu 3 bước của HouseLab:
- Bước 1: Anh Hải ra ngân hàng xin kéo dài thời gian vay từ 12 năm lên 20 năm. Số tiền nộp hàng tháng giảm ngay từ 12,5 triệu xuống còn 9,1 triệu đồng/tháng (giảm ngay 3,4 triệu áp lực).
- Bước 2: Chị Mai nhận làm thêm việc gia công đồ may mặc tại nhà vào buổi tối, kiếm thêm 2,5 triệu/tháng. Anh Hải đăng ký tăng ca 2 ngày cuối tuần trong tháng, lương tăng thêm 3 triệu.
- Bước 3: Tổng thu nhập gia đình tăng từ 25 triệu lên 30,5 triệu, trong khi tiền nợ giảm còn 9,1 triệu. Tỷ lệ DTI giảm ngoạn mục từ 50% xuống còn 29,8% (vào thẳng Vùng Xanh an toàn!).
Kết quả: Hai vợ chồng giữ lại được căn nhà, con cái không phải chuyển trường chuyển chỗ ở, tâm lý gia đình hạnh phúc và ổn định trở lại.
Cú Sốc Nhảy Số Khi Giai Đoạn "Chỉ Trả Lãi" Chuyển Sang "Trả Cả Gốc Lẫn Lãi"
Nhiều người lầm tưởng khoản thanh toán tháng đầu tiên 5 triệu là số tiền cố định suốt đời vay. Đến năm thứ hai, khi thời gian ân hạn nợ gốc kết thúc, số tiền phải nộp đột ngột tăng lên 12-14 triệu đồng. Nếu không chuẩn bị tâm lý và quỹ đệm từ trước, gia đình sẽ rơi vào cảnh mất khả năng thanh toán.
5. Kế hoạch 90 ngày giải cứu căn nhà đầu đời
Nếu bạn quyết tâm giữ nhà, hãy thực hiện ngay kế hoạch 90 ngày:
- Ngày 1 - 10: Đến ngay ngân hàng xin kéo dài thời hạn vay tối đa. Đây là chiếc phao cứu sinh nhanh nhất.
- Ngày 11 - 30: Họp gia đình, thống nhất thực đơn ăn uống tiết kiệm, tắt bớt thiết bị điện không dùng, hủy các khoản chi xa xỉ.
- Ngày 31 - 60: Cả hai vợ chồng tìm kiếm các cơ hội tăng ca hoặc việc làm thêm có thu nhập tươi mỗi ngày.
- Ngày 61 - 90: Đánh giá lại dòng tiền. Nếu sau 90 ngày mà dòng tiền vẫn thâm hụt và phải đi vay mượn người ngoài, lúc này mới tính đến phương án bán nhà một cách bình tĩnh, không bị ép giá.
Khoản Trả Nợ Ngân Hàng Hiện Chiếm Bao Nhiêu % Thu Nhập Của Bạn?
Bạn đang quản lý tài chính rất kỷ luật. Dòng tiền gia đình vẫn đủ độ co giãn để ứng phó với các đợt tăng lãi suất nhẹ.
Bảng Tự Đánh Giá: Giữ Nhà Hay Tái Cơ Cấu Bán Cắt Nợ
Công cụ đối chiếu thực tế chuẩn hóa dữ liệu 2026
Điều Kiện Cần Để Tiếp Tục Giữ Bất Động Sản
- ✓ Tỷ lệ nợ trên thu nhập (DSR): Dưới 45% (tiền nợ hàng tháng < 11.5 triệu)
- ✓ Quỹ khẩn cấp hiện có: Đủ trang trải tối thiểu 6 tháng tiền trả nợ ngân hàng + sinh hoạt
- ✓ Tiềm năng tăng thu nhập: Có cơ hội thăng tiến, làm thêm freelance hoặc người phối ngẫu đi làm lại
- ✓ Giá trị tài sản: Bất động sản có pháp lý hoàn chỉnh, dễ cho thuê tạo dòng tiền bù đắp
- ✓ Hành động đề xuất: Thắt chặt chi tiêu không thiết yếu, duy trì đều đặn lịch trả nợ chuẩn.
Câu hỏi thường gặp (FAQ)
Bán nhà đang thế chấp ngân hàng có cần phải tất toán hết nợ trước không? ▾
Không bắt buộc. Bạn có thể thỏa thuận với người mua thực hiện giao dịch 3 bên tại ngân hàng. Người mua chuyển tiền vào tài khoản phong tỏa để ngân hàng giải chấp sổ, sau đó công chứng sang tên bình thường.
Nếu bị ép giá bán quá rẻ thì có nên chờ thêm không? ▾
Nếu bạn vẫn còn tiền dự phòng duy trì được 3-6 tháng tới mà không phải vay nóng, bạn có thể kiên nhẫn đàm phán thêm để tìm người mua được giá hơn. Nhưng nếu đã cạn sạch tiền dự phòng, việc chần chừ thêm mỗi tháng sẽ khiến bạn mất thêm hàng chục triệu tiền lãi vô ích.
Lãi suất vay ngân hàng có giảm trở lại trong tương lai không? ▾
Lãi suất luôn vận động theo chu kỳ kinh tế. Các đợt tăng lãi suất thường kéo dài từ 12 đến 24 tháng trước khi đi ngang và giảm dần khi lạm phát được kiểm soát. Nếu bạn vượt qua được giai đoạn đỉnh điểm này, áp lực tài chính trong các năm tới sẽ nhẹ nhàng hơn rất nhiều.
| Tiêu chí so sánh | Gửi Tiết Kiệm Ngân Hàng | Mua Vàng Nhẫn 9999 (Vàng trơn) |
|---|---|---|
| Tỷ suất sinh lời kỳ vọng | 4,8% - 5,8%/năm (kỳ hạn 6-12 tháng) | Biến động theo thị trường thế giới (+8% đến +15%/năm dài hạn) |
| Rủi ro mất vốn | Gần như bằng 0 (Bảo hiểm tiền gửi bảo vệ) | Không mất vốn danh nghĩa, nhưng có thể lỗ ngắn hạn nếu đu đỉnh |
| Thanh khoản khi cần gấp | Rất cao (Tất toán online trên app trong 1 phút) | Trung bình (Phải mang ra tiệm vàng mở cửa giờ hành chính) |
| Chi phí giao dịch (Spread) | 0 đồng (Không tốn phí mở sổ) | Mất 1,2 - 2,5 triệu/lượng chênh lệch giá Mua - Bán |
| Rủi ro cất giữ | Số hóa an toàn trong hệ thống ngân hàng | Nguy cơ trộm cắp, thất lạc hoặc cháy nổ khi cất tại phòng trọ |
3. Rủi ro ít người tính đến khi mua vàng vốn nhỏ
Nhiều người lao động thấy giá vàng tăng liên tục nên nóng lòng muốn rút sạch tiền tiết kiệm đi mua vàng. Tuy nhiên, với số vốn 50 triệu đồng, có hai rào cản chí mạng:
Thứ nhất: Chênh lệch giá Mua - Bán (Spread). Giả sử vàng nhẫn niêm yết bán ra 85 triệu đồng/lượng và mua vào 83,5 triệu đồng/lượng. Khi bạn vừa bước chân ra khỏi tiệm vàng, bạn đã âm ngay 1,5 triệu đồng/lượng (tương đương lỗ gần 2% giá trị tài sản). Vàng phải tăng ít nhất 2% thì bạn mới hòa vốn.
Thứ hai: Áp lực phải bán non khi có việc gấp. Nếu bạn dồn toàn bộ 50 triệu mua vàng, chẳng may 2 tháng sau gia đình có người nhập viện cần gấp 15 triệu, bạn buộc phải mang vàng đi bán đúng thời điểm giá vàng thế giới điều chỉnh giảm. Lúc đó bạn vừa chịu lỗ chênh lệch, vừa mất đi khoản tiền tích lũy.
4. Công thức "chia trứng" 70/30 cho người lao động
Thay vì chọn một mất một còn (hoặc 100% tiết kiệm, hoặc 100% vàng), giải pháp thông minh được các chuyên gia tài chính khuyến nghị cho người lao động có 50 triệu là quy tắc phân bổ 70/30:
- 35 triệu đồng (70%) gửi tiết kiệm trực tuyến: Chia thành 2 sổ nhỏ: 1 sổ 15 triệu kỳ hạn 1 tháng (lãi suất linh hoạt, dùng làm phao cứu sinh) và 1 sổ 20 triệu kỳ hạn 6-12 tháng để nhận lãi suất tối ưu. Lãi sinh ra được tự động nhập gốc.
- 15 triệu đồng (30%) mua vàng nhẫn tròn trơn: Với giá vàng nhẫn hiện tại, 15 triệu mua được khoảng 1,5 đến 2 chỉ vàng nhẫn ép vỉ của các thương hiệu uy tín (SJC, Doji, PNJ, Bảo Tín Minh Châu). Đây là tài sản khóa chặt tâm lý, giữ làm của để dành dài hạn từ 3-5 năm.
5. Checklist 3 câu hỏi trước khi xuống tiền
- Trong 6 tháng tới, bạn có kế hoạch dùng đến khoản tiền nào trên 10 triệu không? (Nếu có: 100% để ngân hàng).
- Nơi bạn ở (phòng trọ, nhà thuê) có két sắt hoặc nơi cất giấu an toàn tuyệt đối không? (Nếu không: Hạn chế giữ vàng vật chất số lượng lớn).
- Bạn mua vàng nhẫn hay vàng miếng? (Khuyến nghị: Người vốn dưới 100 triệu nên chọn vàng nhẫn tròn trơn 9999 có ép vỉ seal niêm phong, biên độ chênh lệch thấp hơn vàng miếng SJC).
Câu hỏi thường gặp (FAQ)
Mua vàng nhẫn của tiệm vàng tư nhân hay thương hiệu lớn thì tốt hơn? ▾
Nên mua vàng nhẫn tròn trơn ép vỉ của các thương hiệu quốc gia uy tín có niêm yết giá công khai toàn quốc (như SJC, PNJ, DOJI, Bảo Tín Minh Châu). Vàng tiệm tư nhân thường bị trừ tiền công cao và khó bán lại ở các tỉnh thành khác.
Gửi tiết kiệm online trên app ngân hàng có an toàn bằng sổ giấy không? ▾
Hoàn toàn an toàn và có giá trị pháp lý tương đương sổ tiết kiệm truyền thống theo quy định của Ngân hàng Nhà nước. Sổ online còn có ưu điểm không sợ bị mối mọt, rách nát, cháy hay trộm cắp và thường có lãi suất cao hơn tại quầy 0,2% - 0,4%.
Nên gửi tiết kiệm kỳ hạn bao lâu để tối ưu lợi nhuận cho 50 triệu? ▾
Nên chia làm 2 phần: kỳ hạn 1-3 tháng cho khoản tiền có thể cần gấp, và kỳ hạn 6-12 tháng cho khoản nhàn rỗi để hưởng mức lãi suất cao nhất trong biểu phí.
Câu hỏi thường gặp
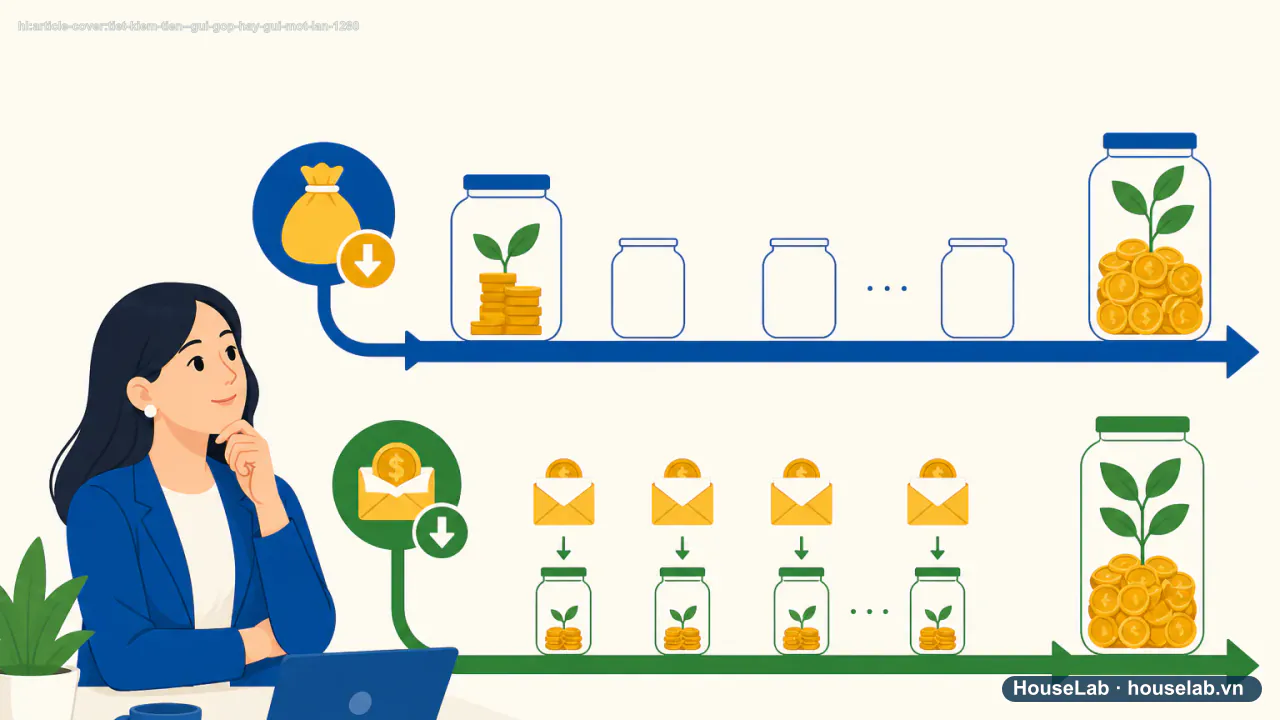
Gửi một lần và gửi góp, cách nào lãi cao hơn?
Với cùng tổng số tiền gốc và cùng lãi suất, gửi một lần cho tổng lãi cao hơn vì toàn bộ số tiền sinh lãi ngay từ tháng đầu tiên. Gửi góp có tổng lãi thấp hơn vì mỗi khoản chỉ bắt đầu sinh lãi từ tháng được gửi vào.
Vậy tại sao nhiều người vẫn chọn gửi góp thay vì gửi một lần?
Vì phần lớn người đi làm không có sẵn một khoản tiền lớn để gửi một lần — thu nhập về theo tháng, nên gửi góp khớp với dòng tiền thực tế hơn. So sánh đúng không phải là "cách nào lãi cao hơn" mà là "cách nào khả thi với dòng tiền của mình".
Có nên chờ đủ tiền rồi mới gửi một lần thay vì gửi góp ngay?
Không nên chờ nếu việc chờ khiến tiền nằm không sinh lãi trong tài khoản thanh toán suốt nhiều tháng. Gửi góp ngay khi có tiền, dù từng khoản nhỏ, vẫn tốt hơn để tiền không sinh lãi trong lúc chờ đủ số tiền lớn.
Nguồn đối chiếu
- Báo cáo thực trạng tài chính gia đình trẻ đô thị 2026 - HouseLab Insights Tỷ lệ gánh nặng nợ vay trên thu nhập khả dụng (DTI). Truy cập: · Cấp nguồn A/B.
- Cẩm nang quản lý nợ an toàn cho người lao động Nguyên tắc DTI không vượt quá 40% thu nhập hàng tháng. Truy cập: · Cấp nguồn A/B.
Bài viết này có hữu ích cho kế hoạch tiền bạc của bạn?
Bấm "Hữu ích" để lưu vào danh sách quan tâm và giúp ban biên tập HouseLab đo lường xu hướng độc giả yêu thích để ưu tiên cập nhật tiếp theo.
-
1
Kiểm tra thực tế: Đối chiếu lại con số cụ thể của bạn (sao kê tài khoản, hợp đồng vay, hạn mức thẻ hoặc quá trình đóng BHXH) thay vì ước tính cảm tính.
-
2
Áp dụng ngay: Thiết lập một hạn mức chi tiêu cụ thể hoặc cài lệnh trích tiền tích lũy tự động ngay trong kỳ lương tới, trước khi chi tiêu sinh hoạt.
-
3
Rà soát định kỳ 90 ngày: Đánh giá lại số dư tích lũy hoặc tiến độ giảm nợ để điều chỉnh tỷ lệ phân bổ phù hợp với diễn biến thu nhập mới.