Quy Tắc 40-30-20-10 Phân Bổ Tiền Thưởng Tết Cho Công Nhân: Tránh Bẫy "Rỗng Túi" Sau Tết
Gửi tiết kiệm một lần hay gửi góp hàng tháng lợi hơn? Bài viết mô phỏng 12 tháng với dòng tiền thực tế để so sánh, thay vì chỉ so lãi suất niêm yết.
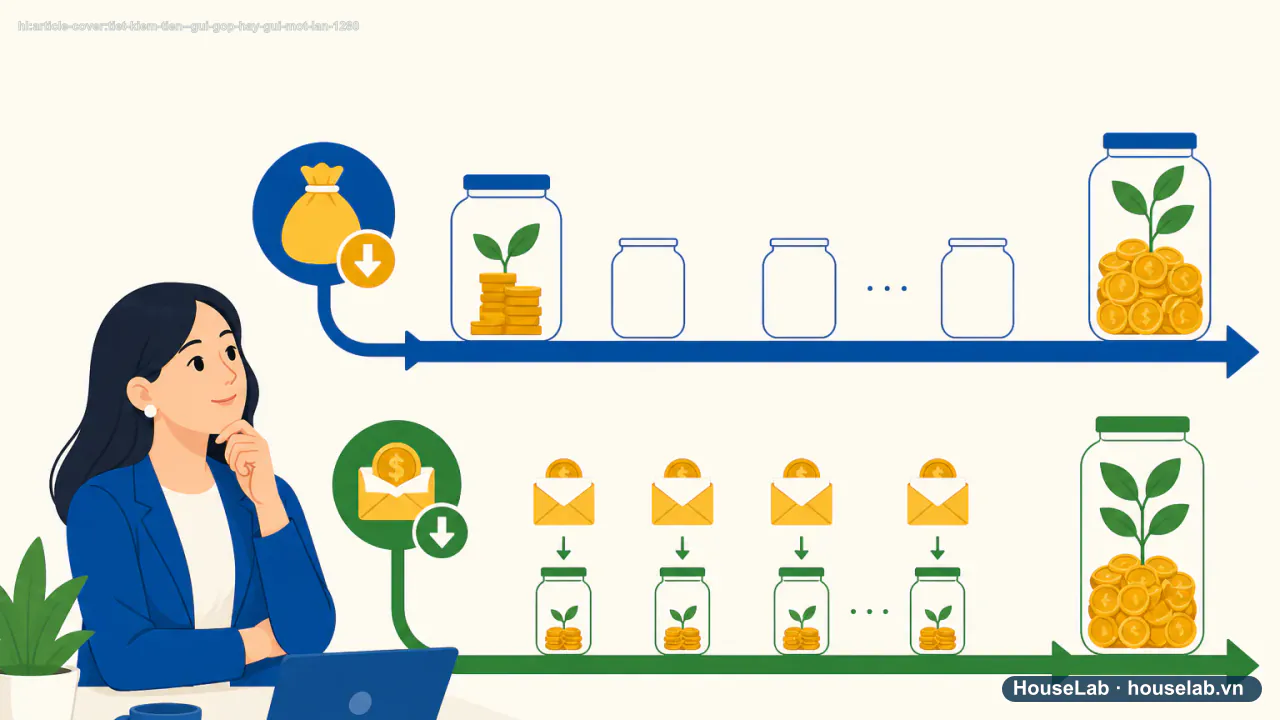
Minh họa nội dung
Gửi một lần và gửi góp sau 12 tháng
- Mục 1 · Gửi một lần 12 triệuToàn bộ sinh lãi từ tháng 1
Lãi lý thuyết cao hơn nhưng đòi hỏi có sẵn khoản tiền lớn ngay từ đầu.
Phép tính minh họa · 12.000.000 × r × 12/12
- Mục 2 · Gửi góp 1 triệu/tháng x 12 thángMỗi khoản sinh lãi từ tháng gửi
Tổng lãi thấp hơn gửi một lần cùng số tiền, nhưng khớp với dòng tiền theo lương hàng tháng.
Phép tính minh họa · Σ tháng 1–12: 1.000.000 × r × số tháng còn lại/12
1. Nghịch lý: Cầm tiền cục trước Tết, vay tiền nóng sau Tết
Cứ mỗi dịp giáp Tết Nguyên đán, người lao động tại các khu công nghiệp lại háo hức chờ thông báo lương tháng 13 và tiền thưởng chuyên cần. Với nhiều gia đình, đây là khoản tiền mặt lớn nhất họ cầm trong tay cả năm, thường dao động từ 10 đến 25 triệu đồng.
Bài toán 'Tháng Giêng là tháng ăn chơi' và cú sốc cạn kiệt tài chính khi quay lại xí nghiệp
Hàng triệu công nhân rơi vào cảnh vay mượn để trả tiền trọ tháng Giêng vì đã tiêu sạch tiền từ trước Tết. Đặt ra 'Hạn mức tiền mặt sau Tết' là chiếc phao cứu sinh bảo vệ gia đình bạn.
Cạm bẫy 'Tết cả năm có một lần': Lý do khiến công nhân rỗng túi ngay sau kỳ nghỉ
Tâm lý bù đắp sau một năm lao động vất vả cộng với áp lực 'sĩ diện quê nhà' khiến nhiều người chi tiêu gấp 2-3 lần số tiền thưởng Tết mình có, thậm chí vay nặng lãi để về quê tiêu xài.
Thế nhưng, một thực tế đáng buồn lặp đi lặp lại hàng năm: Hơn 60% công nhân trở lại nhà máy sau Tết trong tình trạng "cháy túi". Nguyên nhân xuất phát từ 2 sai lầm kinh điển:
- Lầm tưởng tiền thưởng là "tiền từ trên trời rơi xuống": Tâm lý cả năm vất vả nên Tết phải bung xõa, sắm sửa quá tay, đổi điện thoại mới, mua sắm đồ gia dụng trả góp khiến tiền bốc hơi không kiểm soát.
- Bẫy khoảng trống lương tháng Giêng: Hầu hết các công ty trả gộp cả lương tháng 1 và thưởng Tết trước ngày 25 tháng Chạp. Điều này đồng nghĩa với việc bạn sẽ phải sống từ Tết đến tận ngày 10 hoặc 15 của tháng 2 (gần 40 ngày) mà không có thêm bất kỳ đồng lương nào. Tiêu hết trước Tết là ra Giêng chắc chắn rơi vào nợ nần!
2. Công thức 40-30-20-10: Phân bổ chuẩn cho tiền thưởng
Để vừa có một cái Tết sum vầy, báo hiếu cha mẹ, vừa giữ được phong độ tài chính vững vàng khi bước sang năm mới, các chuyên gia tài chính khuyến nghị công nhân áp dụng tỷ lệ 40-30-20-10 ngay khi tiền vừa ting ting vào tài khoản:
40% — Chi phí Tết cơ bản & Quà quê
Dành cho vé tàu xe khứ hồi về quê, giỏ quà Tết biếu bố mẹ hai bên, bánh mứt kẹo và mâm cỗ cúng gia tiên. Đây là các khoản chi bắt buộc nhưng phải có giới hạn cụ thể.
30% — Quỹ "sống sót" tháng Giêng (Tuyệt đối không đụng vào trước Tết)
Chuyển ngay khoản này sang một tài khoản ngân hàng riêng hoặc gửi tiết kiệm online kỳ hạn 1 tháng. Khoản này để trả tiền phòng trọ tháng Giêng, tiền ăn uống xăng xe những ngày đầu năm khi đi làm lại trước khi nhận kỳ lương tiếp theo.
20% — Trả nợ cũ hoặc Tích lũy tài sản
Nếu đang có nợ thẻ tín dụng, nợ trả góp hay vay mượn người thân, hãy dùng 20% này để trả bớt gốc. Nếu không có nợ, hãy gửi vào sổ tiết kiệm tích lũy hoặc mua 0,5 - 1 chỉ vàng làm của để dành.
10% — Lì xì & Tự thưởng bản thân
Dành cho việc mừng tuổi người già, trẻ nhỏ và mua một bộ quần áo mới hoặc bữa tiệc tất niên liên hoan cùng bạn bè đồng nghiệp.
3. Ví dụ thực tế: Phân bổ khoản thưởng 15 triệu đồng
Giả sử bạn nhận được tổng cộng 15.000.000 đồng (bao gồm thưởng Tết tháng 13 và tiền chuyên cần), kế hoạch phân bổ chi tiết sẽ là:
| Tỷ lệ | Mục đích chi tiêu | Số tiền cụ thể |
|---|---|---|
| 40% | Vé xe về quê (1,5tr) + Biếu bố mẹ nội ngoại (3tr) + Sắm đồ Tết (1,5tr) | 6.000.000 VND |
| 30% | Cất riêng: Tiền trọ tháng Giêng (2tr) + Ăn uống 20 ngày sau Tết (2,5tr) | 4.500.000 VND |
| 20% | Tất toán nợ thẻ tín dụng / Gửi tiết kiệm sinh lời online | 3.000.000 VND |
| 10% | Đổi tiền mới lì xì trẻ con (1tr) + Tự thưởng mua sắm cá nhân (500k) | 1.500.000 VND |
| TỔNG CỘNG | 15.000.000 VND | |
4. Những cái bẫy tiêu tiền Tết cần tuyệt đối tránh
Để bảo vệ túi tiền của mình, bạn cần ghi nhớ 3 nguyên tắc bất di bất dịch:
- Nói KHÔNG với cờ bạc đỏ đen: Các sới bài bạc, xóc đĩa, tôm cua cá ngày Tết là "máy xay tiền" nhanh nhất. Thắng thì ít mà thua thì hết cả tiền vé xe quay lại thành phố, thậm chí mang thêm nợ nần.
- Tránh bẫy "sĩ diện lì xì": Lì xì là lời chúc bình an may mắn đầu năm, không phải thước đo độ giàu có. Hãy chuẩn bị các phong bao 10.000đ, 20.000đ cho trẻ nhỏ. Đừng vì ngượng ngùng mà rút tờ 100.000đ, 500.000đ để rồi sau đó chính mình phải chịu khổ.
- Cẩn trọng với chiêu trò khuyến mãi cận Tết: Các chương trình xả kho đồ gia dụng, mua xe máy trả góp 0% thường kèm phí bảo hiểm khoản vay cao ngất ngưởng. Đừng sắm sửa những thứ bạn không thực sự cần chỉ vì thấy giảm giá.
5. Hành trang ra Giêng thảnh thơi khởi đầu năm mới
Một cái Tết hạnh phúc không đo bằng mâm cỗ nhiều món đắt tiền hay bộ đồ xa xỉ, mà đo bằng nụ cười ấm áp bên người thân và sự an tâm khi bước vào năm làm việc mới. Khi bạn có sẵn 4,5 triệu đồng trong túi để trả tiền phòng trọ và mua thức ăn cho tháng Giêng, bạn sẽ đi làm với tâm thế nhẹ nhàng, đầy năng lượng thay vì nơm nớp lo vay nợ.
Bảng Phân Bổ Thưởng Tết Chuẩn: Ví Dụ Thưởng 15 Triệu
Công cụ đối chiếu thực tế chuẩn hóa dữ liệu 2026
Phân Bổ Cân Đối Dòng Tiền
- ✓ Giữ lại làm vốn tích lũy (50%): 7.500.000 đ (Mua nửa chỉ vàng hoặc gửi tiết kiệm ngân hàng)
- ✓ Vé tàu xe khứ hồi + quà Tết biếu bố mẹ: 3.500.000 đ
- ✓ Mua sắm quần áo mới & bánh kẹo gia đình: 2.000.000 đ
- ✓ Tiền lì xì trẻ nhỏ & mừng tuổi ông bà: 1.000.000 đ
- ✓ Quỹ đệm tái hòa nhập công việc tháng Giêng: 1.000.000 đ
- ✓ Tâm trạng sau Tết: Thảnh thơi, tự tin bước vào năm làm việc mới.
Câu hỏi thường gặp (FAQ)
Nếu năm nay công ty thưởng Tết ít (chỉ 3 - 5 triệu) thì phân bổ thế nào? ▾
Nếu khoản thưởng nhỏ, hãy ưu tiên tối đa cho 2 mục: 50% cho chi phí về quê sum họp gia đình (vé xe + quà quê giản dị) và 50% giữ lại cho tiền phòng trọ tháng Giêng. Tạm gác các khoản mua sắm cá nhân và hạn chế lì xì lớn.
Có nên dùng toàn bộ tiền thưởng Tết để trả hết nợ không? ▾
Không nên trả hết 100%! Bạn chỉ nên trích tối đa 30% - 40% để trả nợ. Bắt buộc phải giữ lại một khoản tiền mặt sinh hoạt cho tháng Giêng. Nếu đem trả hết sạch nợ trước Tết, ra Giêng không có tiền ăn bạn lại phải đi vay mới với lãi suất cao hơn.
Làm thế nào để không tiêu lẹm vào khoản tiền dự trữ tháng Giêng khi ở quê? ▾
Cách tốt nhất là gửi khoản tiền 30% này vào sổ tiết kiệm online kỳ hạn 1 tháng trên ứng dụng ngân hàng ngay trong ngày nhận thưởng, đặt ngày đáo hạn vào ngày bạn quay lại thành phố đi làm. Bạn sẽ không thể rút ra tiêu bốc đồng trong mấy ngày Tết.
Câu hỏi thường gặp
Gửi một lần và gửi góp, cách nào lãi cao hơn?
Với cùng tổng số tiền gốc và cùng lãi suất, gửi một lần cho tổng lãi cao hơn vì toàn bộ số tiền sinh lãi ngay từ tháng đầu tiên. Gửi góp có tổng lãi thấp hơn vì mỗi khoản chỉ bắt đầu sinh lãi từ tháng được gửi vào.
Vậy tại sao nhiều người vẫn chọn gửi góp thay vì gửi một lần?
Vì phần lớn người đi làm không có sẵn một khoản tiền lớn để gửi một lần — thu nhập về theo tháng, nên gửi góp khớp với dòng tiền thực tế hơn. So sánh đúng không phải là "cách nào lãi cao hơn" mà là "cách nào khả thi với dòng tiền của mình".
Có nên chờ đủ tiền rồi mới gửi một lần thay vì gửi góp ngay?
Không nên chờ nếu việc chờ khiến tiền nằm không sinh lãi trong tài khoản thanh toán suốt nhiều tháng. Gửi góp ngay khi có tiền, dù từng khoản nhỏ, vẫn tốt hơn để tiền không sinh lãi trong lúc chờ đủ số tiền lớn.
Nguồn đối chiếu
- Bộ Lao động - Thương binh và Xã hội — Hướng dẫn chế độ tiền lương, thưởng Tết Quy định pháp lý về tiền thưởng Tết và bảo đảm quyền lợi người lao động theo Bộ luật Lao động 2019. Truy cập: · Cấp nguồn A/B.
- Tổng Liên đoàn Lao động Việt Nam — Khảo sát đời sống công nhân khu công nghiệp Số liệu thống kê về thu nhập, mức thưởng Tết và thực trạng chi tiêu của công nhân lao động. Truy cập: · Cấp nguồn A/B.
Bài viết này có hữu ích cho kế hoạch tiền bạc của bạn?
Bấm "Hữu ích" để lưu vào danh sách quan tâm và giúp ban biên tập HouseLab đo lường xu hướng độc giả yêu thích để ưu tiên cập nhật tiếp theo.
-
1
Kiểm tra thực tế: Đối chiếu lại con số cụ thể của bạn (sao kê tài khoản, hợp đồng vay, hạn mức thẻ hoặc quá trình đóng BHXH) thay vì ước tính cảm tính.
-
2
Áp dụng ngay: Thiết lập một hạn mức chi tiêu cụ thể hoặc cài lệnh trích tiền tích lũy tự động ngay trong kỳ lương tới, trước khi chi tiêu sinh hoạt.
-
3
Rà soát định kỳ 90 ngày: Đánh giá lại số dư tích lũy hoặc tiến độ giảm nợ để điều chỉnh tỷ lệ phân bổ phù hợp với diễn biến thu nhập mới.
- #phân bổ tiền thưởng tết
- #công thức 40-30-20-10 thưởng tết
- #quản lý chi tiêu tết cho công nhân
- #thưởng tết tháng 13
- #tránh rỗng túi sau tết
- #kế hoạch tiền tết người lao động