Kế Hoạch Tài Chính Sinh Con Đầu Lòng: Bảng Dự Toán Chi Phí Từ Thai Kỳ Đến 1 Tuổi Cho Gia Đình Thu Nhập 15 Triệu
Gửi tiết kiệm một lần hay gửi góp hàng tháng lợi hơn? Bài viết mô phỏng 12 tháng với dòng tiền thực tế để so sánh, thay vì chỉ so lãi suất niêm yết.
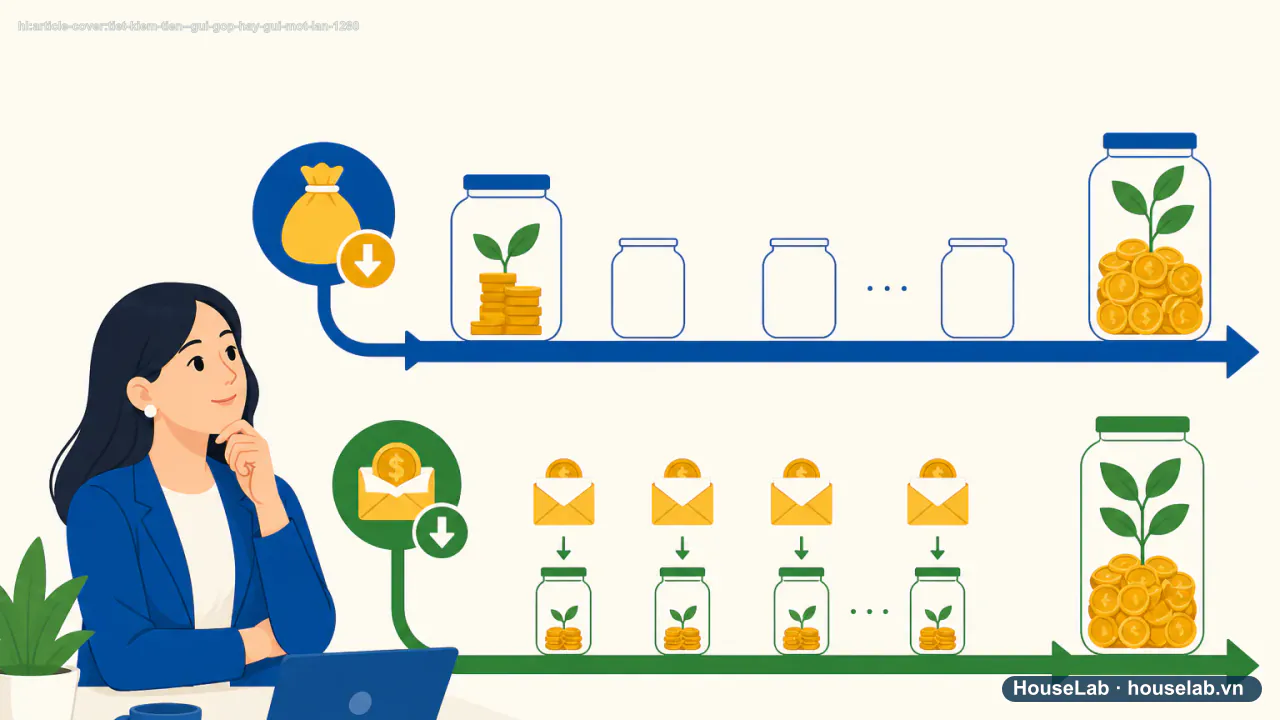
Minh họa nội dung
Gửi một lần và gửi góp sau 12 tháng
- Mục 1 · Gửi một lần 12 triệuToàn bộ sinh lãi từ tháng 1
Lãi lý thuyết cao hơn nhưng đòi hỏi có sẵn khoản tiền lớn ngay từ đầu.
Phép tính minh họa · 12.000.000 × r × 12/12
- Mục 2 · Gửi góp 1 triệu/tháng x 12 thángMỗi khoản sinh lãi từ tháng gửi
Tổng lãi thấp hơn gửi một lần cùng số tiền, nhưng khớp với dòng tiền theo lương hàng tháng.
Phép tính minh họa · Σ tháng 1–12: 1.000.000 × r × số tháng còn lại/12
1. Thực tế: Thu nhập 15 triệu có đủ sinh và nuôi con?
Trên các chuyên mục tâm sự tài chính của VnExpress và Dân Trí, câu hỏi "Hai vợ chồng thu nhập 15 triệu/tháng tại Hà Nội hoặc TP.HCM có nên sinh con lúc này?" luôn nhận được hàng trăm bình luận tranh luận trái chiều. Nhiều người cho rằng mức thu nhập này "chưa đủ sống lấy đâu ra nuôi con", trong khi nhiều cặp vợ chồng công nhân khẳng định vẫn nuôi con khỏe mạnh, vẹn tròn.
Sự thật là: Con số 15 triệu đồng không hề nhỏ nếu hai vợ chồng biết phân bổ hợp lý và tránh xa cái bẫy "nuôi con theo phong trào mạng xã hội". Em bé ở năm đầu đời cần nhất là sữa mẹ ấm áp, sự chăm sóc yêu thương và môi trường an toàn, chứ không đòi hỏi xe đẩy hàng hiệu chục triệu hay phòng sinh dịch vụ khách sạn 5 sao.
Chìa khóa quyết định nằm ở việc bạn có quỹ chuẩn bị tài chính trước khi em bé cất tiếng khóc chào đời hay không. Đừng để khi vào phòng sinh mới cuống cuồng đi mượn tiền người thân hoặc vay nóng.
Sinh Con Ở Viện Quốc Tế Gói 50 Triệu: Sự Lãng Phí Nguy Hiểm Của Vợ Chồng Trẻ
Nhiều cặp vợ chồng thu nhập 15-20 triệu cố vay mượn để sinh con tại các bệnh viện tư quốc tế giá 40-60 triệu vì nghĩ "đời người sinh con có một lần". Thực tế, chuyên môn xử lý cấp cứu sản nhi và hồi sức sơ sinh tốt nhất luôn nằm ở các bệnh viện công đầu ngành (Phụ sản Trung ương, Từ Dũ, Hùng Vương). Sinh dịch vụ tại viện công chỉ tốn 10-15 triệu mà độ an toàn y khoa vượt trội hơn hẳn.
2. Bảng dự toán chi phí 3 giai đoạn cốt lõi
Để bố mẹ trẻ dễ hình dung, dưới đây là bảng tính chi phí thực tế cho một ca sinh nở tiết kiệm nhưng chuẩn y khoa tại bệnh viện công lập (như BV Phụ sản Hà Nội, BV Từ Dũ, BV Hùng Vương hoặc BV Đa khoa tỉnh):
| Giai đoạn | Hạng mục chi tiêu thực tế | Chi phí ước tính (VND) |
|---|---|---|
| Giai đoạn 1: Thai kỳ (9 tháng) | Khám thai định kỳ 8 mốc quan trọng + siêu âm 4D + xét nghiệm Double test/NIPT cơ bản + sắt/canxi | 5.000.000 - 7.000.000 |
| Sắm đồ sơ sinh cơ bản (quần áo, khăn xô, bình sữa, chậu tắm, tã lót) | 3.000.000 - 4.500.000 | |
| Giai đoạn 2: Đi sinh (Tại viện công) | Tạm ứng viện phí sinh thường có BHYT đúng tuyến + phòng dịch vụ 2 người | 4.000.000 - 7.000.000 |
| Chi phí sinh mổ dự phòng (nếu có chỉ định bác sĩ) hoặc phát sinh | 4.000.000 - 6.000.000 | |
| Giai đoạn 3: 0 - 12 tháng đầu đời | Tiêm chủng mở rộng (miễn phí tại Trạm y tế xã/phường) + 3 mũi dịch vụ thiết yếu (Phế cầu, Rota, Cúm) | 4.500.000 - 6.000.000 |
| Tã bỉm + đồ dùng vệ sinh (trung bình 600.000đ/tháng x 12 tháng) | 7.200.000 | |
| Sữa công thức dặm thêm (nếu mẹ ít sữa) + ăn dặm từ tháng thứ 6 | 6.000.000 - 9.000.000 | |
| TỔNG DỰ TOÁN TRỌN GÓI (Có dự phòng phát sinh) | 33.700.000 - 45.700.000 | |
3. Đòn bẩy tài chính từ BHXH & BHYT mẹ bầu cần biết
Nhiều gia đình lo sợ không đủ tiền sinh nở vì không biết mình đang sở hữu 2 "khoản tiền thưởng" cực lớn từ chính sách an sinh xã hội nếu người mẹ tham gia Bảo hiểm xã hội bắt buộc:
- Tiền trợ cấp thai sản 6 tháng: Bằng 100% mức bình quân tiền lương tháng đóng BHXH của 6 tháng trước khi nghỉ việc. Ví dụ: Mẹ đóng BHXH mức lương 6.000.000 đồng/tháng thì khi sinh con sẽ nhận một cục:
6.000.000 x 6 = 36.000.000 đồng. Khoản tiền này đủ bù đắp hoàn toàn tiền lương mất đi trong thời gian ở cữ! - Trợ cấp một lần khi sinh con: Bằng 02 lần mức lương cơ sở tại tháng sinh con. Từ 01/07/2024, lương cơ sở là 2,34 triệu đồng/tháng, tức người mẹ nhận thêm:
2.340.000 x 2 = 4.680.000 đồng. - Thẻ BHYT hỗ trợ 80% - 100%: Khi đi sinh tại bệnh viện tuyến huyện, tuyến tỉnh hoặc có giấy chuyển tuyến đúng quy định, tiền công sinh, thuốc men và giường bệnh cơ bản đều được quỹ BHYT chi trả hầu hết. Gia đình chỉ phải trả tiền phòng yêu cầu và các dịch vụ tự chọn ngoài danh mục.
Gia Đình Trẻ Đang Lãng Phí Hàng Chục Triệu Tiền Đồ Sơ Sinh Chỉ Dùng Vài Tuần
Máy hâm sữa xịn, nôi điện tự rung, cũi gỗ đắt tiền, hàng chục bộ quần áo sơ sinh... Trẻ sơ sinh lớn rất nhanh chỉ sau vài tuần là chật đồ. Nhiều gia đình tiêu tốn 15–20 triệu tiền sắm đồ trước sinh nhưng lại không có nổi 5 triệu tiền mặt khi con bị viêm phế quản phải nằm viện. Hãy ưu tiên xin lại đồ cũ từ người thân và dành tiền cho quỹ phòng hộ y tế.
4. Bí quyết tiết kiệm chi phí nuôi con năm đầu tiên
Để không rơi vào cảnh nợ nần, các cặp vợ chồng thu nhập 15 triệu cần thống nhất 4 nguyên tắc mua sắm thực dụng:
- Nuôi con bằng sữa mẹ hoàn toàn trong 6 tháng đầu: Đây không chỉ là nguồn dinh dưỡng vô giá giúp em bé có sức đề kháng vượt trội, ít ốm vặt mà còn giúp gia đình tiết kiệm từ 1,5 đến 2,5 triệu đồng tiền sữa công thức mỗi tháng (tiết kiệm hơn 15 - 20 triệu/năm).
- Xin lại quần áo và đồ dùng cũ (Pass đồ sơ sinh): Trẻ sơ sinh lớn rất nhanh, nhiều bộ quần áo chỉ mặc 2 - 3 tuần là chật. Việc xin lại đồ cũ từ anh chị em họ hàng vừa sạch sẽ, vải đã giặt mềm an toàn cho da bé, vừa cắt giảm 50% chi phí sắm đồ sơ sinh ban đầu.
- Tận dụng Chương trình Tiêm chủng mở rộng quốc gia: Các mũi tiêm cơ bản (Lao, 5 trong 1, Bại liệt, Sởi, Viêm não Nhật Bản) tại trạm y tế phường/xã đều hoàn toàn miễn phí và đạt chuẩn WHO. Bạn chỉ cần dành tiền tiêm dịch vụ cho 2 - 3 mũi thiết yếu như Phế cầu khuẩn và Rota ngừa tiêu chảy.
- Săn sale tã bỉm thông minh: Gom voucher giảm giá trên sàn TMĐT hoặc mua theo combo thùng lớn để tiết kiệm từ 15% - 25% chi phí bỉm hàng tháng.
5. Kế hoạch hành động tích lũy trước khi sinh
Với tổng thu nhập 15 triệu, mỗi tháng hai vợ chồng chi tiêu sinh hoạt cơ bản khoảng 11 - 12 triệu (tiền trọ 3,5tr, tiền ăn 5tr, xăng xe điện nước 2,5tr). Hãy kiên quyết trích 3 triệu đồng/tháng bỏ vào một tài khoản tiết kiệm riêng mang tên "Quỹ chào đón con":
- Trong 9 tháng mang thai: Tích lũy được
3.000.000 x 9 = 27.000.000 đồng. - Cộng với tiền thưởng Tết hoặc khoản tiền phòng thân sẵn có 10 triệu đồng: Bạn đã có ngay 37 triệu đồng tiền mặt sẵn sàng trước ngày dự sinh.
- Khi sinh xong, nộp hồ sơ nhận tiền thai sản BHXH (khoảng 40 triệu đồng) vào tháng thứ 2 ở cữ: Đây chính là nguồn tài chính nuôi dưỡng bé trong suốt năm đầu đời mà không phải chạm vào tiền lương của người cha.
Câu hỏi thường gặp (FAQ)
Vợ không đi làm công ty, chỉ có chồng đóng BHXH thì có được nhận trợ cấp thai sản không? ▾
CÓ! Theo Điều 38 Luật Bảo hiểm xã hội, trường hợp chỉ có người chồng tham gia BHXH mà vợ sinh con, người chồng được nhận trợ cấp một lần bằng 02 lần mức lương cơ sở cho mỗi con (hiện nay là 4.680.000 đồng) nếu đóng BHXH từ đủ 06 tháng trở lên trong 12 tháng trước khi vợ sinh.
Nên sinh con ở bệnh viện phụ sản công hay bệnh viện quốc tế khi kinh tế vừa phải? ▾
Với thu nhập 15 triệu, lựa chọn bệnh viện phụ sản công lập (như BV Từ Dũ, Hùng Vương, Phụ sản Hà Nội, Phụ sản Trung ương) là quyết định sáng suốt nhất. Viện công có đội ngũ bác sĩ chuyên môn sản khoa đầu ngành xử lý mọi rủi ro an toàn tuyệt đối, trong khi chi phí chỉ bằng 1/5 đến 1/7 so với các bệnh viện tư nhân quốc tế.
Cần chuẩn bị quỹ khẩn cấp ốm đau cho bé là bao nhiêu tiền? ▾
Nên chuẩn bị một khoản tiền mặt cố định từ 10 đến 15 triệu đồng gửi trong tài khoản ngân hàng số có thể rút tức thì. Trẻ nhỏ dưới 1 tuổi rất dễ sốt, viêm phế quản hay đường ruột; khoản tiền này giúp bố mẹ không bị bối rối khi cần nhập viện điều trị gấp.
Câu hỏi thường gặp
Gửi một lần và gửi góp, cách nào lãi cao hơn?
Với cùng tổng số tiền gốc và cùng lãi suất, gửi một lần cho tổng lãi cao hơn vì toàn bộ số tiền sinh lãi ngay từ tháng đầu tiên. Gửi góp có tổng lãi thấp hơn vì mỗi khoản chỉ bắt đầu sinh lãi từ tháng được gửi vào.
Vậy tại sao nhiều người vẫn chọn gửi góp thay vì gửi một lần?
Vì phần lớn người đi làm không có sẵn một khoản tiền lớn để gửi một lần — thu nhập về theo tháng, nên gửi góp khớp với dòng tiền thực tế hơn. So sánh đúng không phải là "cách nào lãi cao hơn" mà là "cách nào khả thi với dòng tiền của mình".
Có nên chờ đủ tiền rồi mới gửi một lần thay vì gửi góp ngay?
Không nên chờ nếu việc chờ khiến tiền nằm không sinh lãi trong tài khoản thanh toán suốt nhiều tháng. Gửi góp ngay khi có tiền, dù từng khoản nhỏ, vẫn tốt hơn để tiền không sinh lãi trong lúc chờ đủ số tiền lớn.
Nguồn đối chiếu
- Luật Bảo hiểm xã hội 2014 & Luật BHXH sửa đổi 2024 — Chế độ thai sản Điều kiện hưởng và mức hưởng chế độ thai sản của lao động nữ và lao động nam. Truy cập: · Cấp nguồn A/B.
- Bộ Y tế — Chương trình Tiêm chủng Mở rộng Quốc gia (TCMR) Danh mục các loại vắc xin tiêm chủng miễn phí bắt buộc cho trẻ em dưới 1 tuổi. Truy cập: · Cấp nguồn A/B.
- Nghị định 73/2024/NĐ-CP quy định mức lương cơ sở từ 01/07/2024 Căn cứ tính trợ cấp một lần khi sinh con (2 lần mức lương cơ sở 2,34 triệu). Truy cập: · Cấp nguồn A/B.
Bài viết này có hữu ích cho kế hoạch tiền bạc của bạn?
Bấm "Hữu ích" để lưu vào danh sách quan tâm và giúp ban biên tập HouseLab đo lường xu hướng độc giả yêu thích để ưu tiên cập nhật tiếp theo.
-
1
Kiểm tra thực tế: Đối chiếu lại con số cụ thể của bạn (sao kê tài khoản, hợp đồng vay, hạn mức thẻ hoặc quá trình đóng BHXH) thay vì ước tính cảm tính.
-
2
Áp dụng ngay: Thiết lập một hạn mức chi tiêu cụ thể hoặc cài lệnh trích tiền tích lũy tự động ngay trong kỳ lương tới, trước khi chi tiêu sinh hoạt.
-
3
Rà soát định kỳ 90 ngày: Đánh giá lại số dư tích lũy hoặc tiến độ giảm nợ để điều chỉnh tỷ lệ phân bổ phù hợp với diễn biến thu nhập mới.
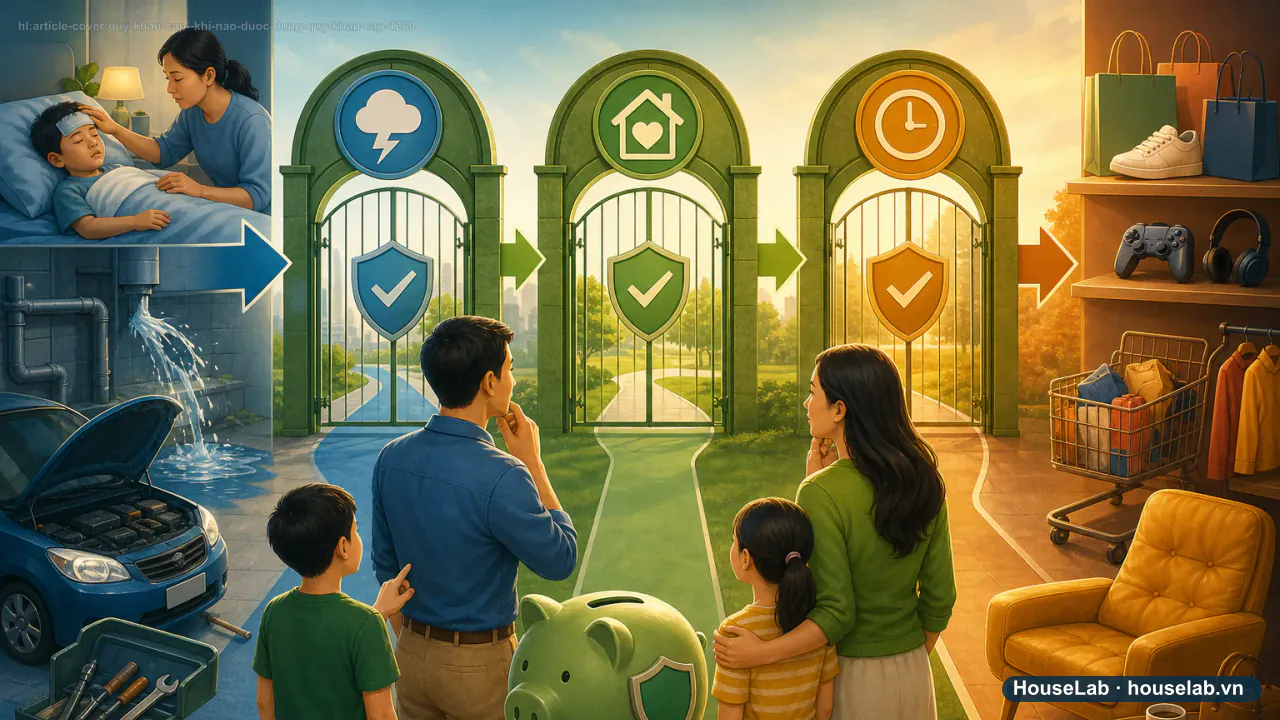
Kế hoạch tài chính đón con đầu lòng của vợ chồng bạn đang ở bước nào?
Đảm bảo người mẹ đóng BHXH từ đủ 6 tháng trong vòng 12 tháng trước khi sinh để chắc chắn được nhận trọn vẹn chế độ thai sản 6 tháng và tiền tã lót của Nhà nước.
- #kế hoạch tài chính sinh con đầu lòng
- #chi phí sinh con thu nhập 15 triệu
- #bảng dự toán nuôi con năm đầu
- #tiền thai sản bhxh 2026
- #kinh nghiệm sinh con viện công tiết kiệm
- #quỹ khẩn cấp cho con nhỏ