Mua Xe Máy Trả Góp 0% Lãi Suất: Đọc Kỹ 4 Loại Phí Ẩn Tránh Bẫy Nợ
Gửi tiết kiệm một lần hay gửi góp hàng tháng lợi hơn? Bài viết mô phỏng 12 tháng với dòng tiền thực tế để so sánh, thay vì chỉ so lãi suất niêm yết.
Minh họa nội dung
"Trả Góp 0% Lãi Suất" Không Phải Là Bác Ái Xã Hội Của Công Ty Tài Chính Tiêu Dùng!
Không có tổ chức tài chính nào cho bạn mượn hàng chục triệu đồng trong 1-2 năm mà không thu lại lợi nhuận. Toàn bộ tiền lãi đã được họ khéo léo biến tướng thành: phí thẩm định hồ sơ, phí bảo hiểm khoản vay, phí phạt thanh toán chậm, và thỏa thuận chia sẻ hoa hồng ngầm với showroom xe máy. Hãy yêu cầu xem bảng kê TỔNG SỐ TIỀN THỰC TRẢ cuối cùng trước khi ký tên.
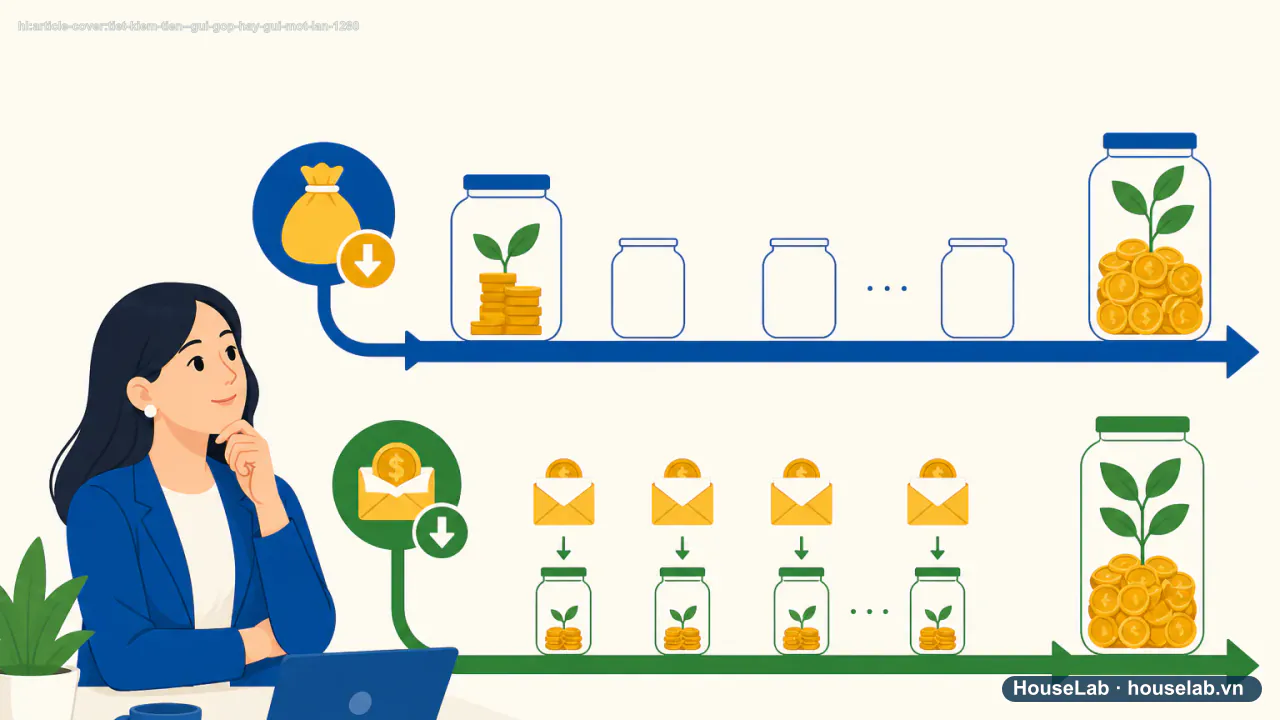
Gửi một lần và gửi góp sau 12 tháng
- Mục 1 · Gửi một lần 12 triệuToàn bộ sinh lãi từ tháng 1
Lãi lý thuyết cao hơn nhưng đòi hỏi có sẵn khoản tiền lớn ngay từ đầu.
Phép tính minh họa · 12.000.000 × r × 12/12
- Mục 2 · Gửi góp 1 triệu/tháng x 12 thángMỗi khoản sinh lãi từ tháng gửi
Tổng lãi thấp hơn gửi một lần cùng số tiền, nhưng khớp với dòng tiền theo lương hàng tháng.
Phép tính minh họa · Σ tháng 1–12: 1.000.000 × r × số tháng còn lại/12
Một độc giả gửi câu hỏi về Dân Trí: "Tôi định mua chiếc Honda Vision giá 36 triệu cho vợ đi làm. Cửa hàng bảo có gói trả góp 0% lãi suất qua công ty tài chính, chỉ cần trả trước 10 triệu, mỗi tháng trả 2,6 triệu trong 12 tháng. Tôi tính nhẩm 10 + (2,6 × 12) = 41,2 triệu, chênh hơn 5 triệu so với giá xe. Tại sao nói lãi suất 0% mà lại đắt hơn nhiều vậy?"
Câu chuyện này diễn ra hàng ngày tại hầu hết các đại lý xe máy (HEAD hoặc đại lý ủy nhiệm). Quảng cáo "lãi suất 0%" hoàn toàn là sự thật về mặt kỹ thuật, nhưng chi phí sở hữu khoản vay thì không hề bằng không.
1. Sức hút của biển quảng cáo "Trả góp 0%"
Đối với công nhân, shipper hay sinh viên mới ra trường, việc bỏ ngay 30 - 40 triệu đồng tiền mặt để mua xe là bất khả thi. Các công ty tài chính tiêu dùng hiểu rõ điều này và hợp tác với đại lý xe để đưa ra giải pháp "chia nhỏ thanh toán". Người mua chỉ nhìn vào số tiền phải trả mỗi tháng (vài chục nghìn mỗi ngày) mà không nhận ra tổng chi phí mình đang gánh.
Muốn Tất Toán Nợ Sớm Để Hết Nợ? Bạn Sẽ Bị Phạt Từ 3% Đến 5% Trên Dư Nợ Còn Lại!
Nhiều người nghĩ: "Cứ vay góp đi, vài tháng nữa có tiền thưởng Tết thì trả hết một cục là xong". Nhưng khi bạn yêu cầu tất toán sớm, công ty tài chính sẽ áp dụng điều khoản phạt vi phạm hợp đồng từ 3% đến 5% trên số tiền gốc còn lại, cộng thêm phí duy trì hệ thống. Vay thì dễ, nhưng muốn thoát ra khỏi hợp đồng trả góp lại bị vắt kiệt thêm tiền triệu.
2. Bóc tách 4 loại phí ẩn không ai nói cho bạn
Phí ẩn 1: Chênh lệch giá bán trả góp và trả thẳng
Nếu bạn cầm tiền mặt vào mua, đại lý sẵn sàng giảm giá trực tiếp từ 1 - 2 triệu đồng hoặc tặng voucher xăng xe. Nhưng nếu chọn gói "trả góp 0%", bạn phải mua đúng theo giá niêm yết gốc (không có chiết khấu). Khoản chênh lệch này thực chất chính là tiền lãi mà hãng xe bù đắp cho công ty tài chính.
Phí ẩn 2: Bảo hiểm khoản vay (5% - 8%)
Khi làm hồ sơ, nhân viên sẽ tự động cộng thêm phí bảo hiểm khoản vay (dao động từ 1,5 đến 2,5 triệu đồng tùy số tiền vay). Theo quy định của Ngân hàng Nhà nước, phí này là tự nguyện. Nhưng nhân viên tín dụng thường nói khéo: "Nếu không mua bảo hiểm thì hệ thống khó duyệt hồ sơ hoặc sẽ bị từ chối".
Phí ẩn 3: Phí thẩm định hồ sơ / Phí chuyển đổi trả góp
Một số đơn vị thu thêm "phí xử lý hồ sơ" từ 300.000đ đến 800.000đ được trừ thẳng vào khoản giải ngân ban đầu hoặc cộng vào kỳ trả góp đầu tiên.
Phí ẩn 4: Phí thu hộ hàng tháng
Mỗi lần bạn đóng tiền qua ví điện tử, ngân hàng hoặc cửa hàng tiện lợi, bạn phải chịu thêm phí dịch vụ thu hộ từ 12.000đ đến 35.000đ/lần. Trả trong 18 tháng, bạn mất thêm gần 500.000 đồng tiền phí lặt vặt.
3. Bảng tính thực tế chiếc xe tay ga 40 triệu
| Hạng mục chi phí | Mua Tiền Mặt Trả Thẳng | Mua Trả Góp "0% Lãi Suất" (12T) |
|---|---|---|
| Giá xe thực tế thỏa thuận | 38.500.000đ (Đã giảm) | 40.000.000đ (Giá niêm yết) |
| Số tiền trả trước (30%) | 38.500.000đ (Trả hết) | 12.000.000đ |
| Số tiền vay nợ | 0đ | 28.000.000đ |
| Bảo hiểm khoản vay (6%) | 0đ | 1.680.000đ (Cộng vào nợ) |
| Phí thu hộ (25k × 12) | 0đ | 300.000đ |
| TỔNG TIỀN PHẢI TRẢ | 38.500.000đ | 43.980.000đ |
| CHÊNH LỆCH THỰC TẾ | 0đ | + 5.480.000đ (~14% giá xe!) |
4. Cách mua xe không bị hớ tiền
- Hỏi giá lăn bánh tiền mặt trước: Đừng bao giờ nói mình mua trả góp ngay từ đầu. Hãy hỏi giá bán trả thẳng cuối cùng sau khi trừ hết khuyến mại là bao nhiêu.
- Yêu cầu in bảng chiết tính chi tiết: Đòi hỏi nhân viên liệt kê rõ từng dòng: Gốc mỗi tháng, Phí bảo hiểm, Phí hồ sơ, Tổng số tiền phải trả.
- Ưu tiên trả góp qua Thẻ tín dụng ngân hàng: Nếu bạn có thẻ tín dụng (hạn mức đủ mua xe), hãy trả góp qua thẻ tín dụng ngân hàng. Bạn sẽ được hưởng 0% lãi suất thực sự và chỉ tốn một khoản phí chuyển đổi nhỏ (khoảng 2-3%), rẻ hơn rất nhiều so với vay qua công ty tài chính.
5. Khi nào nên mua xe cũ thay vì trả góp xe mới?
Nếu chiếc xe chỉ đóng vai trò phương tiện đi làm hàng ngày và thu nhập của bạn dưới 9 triệu/tháng, mua một chiếc xe máy cũ đã qua sử dụng của người quen (giá 12 - 15 triệu) trả thẳng bằng tiền tích lũy là lựa chọn khôn ngoan hơn gấp nhiều lần việc gánh khoản nợ trả góp hàng tháng.
Câu hỏi thường gặp (FAQ)
Công ty tài chính giữ cà vẹt xe gốc khi mua trả góp thì đi đường công an có phạt không? ▾
Theo quy định hiện hành, công ty tài chính sẽ cấp cho bạn Giấy biên nhận giữ bản chính Giấy đăng ký xe (có dấu đỏ ngân hàng/công ty tài chính và còn hạn hiệu lực). Khi tham gia giao thông, bạn xuất trình giấy này kèm bản sao cà vẹt có công chứng thì hoàn toàn hợp lệ.
Có bắt buộc phải mua bảo hiểm khoản vay khi mua xe trả góp không? ▾
Theo Thông tư của Ngân hàng Nhà nước, bảo hiểm khoản vay là thỏa thuận tự nguyện giữa khách hàng và tổ chức tín dụng, không phải điều kiện bắt buộc theo luật. Bạn có quyền từ chối nếu không có nhu cầu.
Nếu trễ hạn đóng tiền trả góp xe máy vài ngày có bị sao không? ▾
Bị phạt phí chậm trả (thường từ 150.000đ - 300.000đ/lần) và bị nhân viên thu hồi nợ gọi điện nhắc nhở liên tục. Nếu chậm quá 10 ngày, bạn sẽ bị ghi nhận nợ xấu nhóm 2 trên CIC.
Câu hỏi thường gặp
Gửi một lần và gửi góp, cách nào lãi cao hơn?
Với cùng tổng số tiền gốc và cùng lãi suất, gửi một lần cho tổng lãi cao hơn vì toàn bộ số tiền sinh lãi ngay từ tháng đầu tiên. Gửi góp có tổng lãi thấp hơn vì mỗi khoản chỉ bắt đầu sinh lãi từ tháng được gửi vào.
Vậy tại sao nhiều người vẫn chọn gửi góp thay vì gửi một lần?
Vì phần lớn người đi làm không có sẵn một khoản tiền lớn để gửi một lần — thu nhập về theo tháng, nên gửi góp khớp với dòng tiền thực tế hơn. So sánh đúng không phải là "cách nào lãi cao hơn" mà là "cách nào khả thi với dòng tiền của mình".
Có nên chờ đủ tiền rồi mới gửi một lần thay vì gửi góp ngay?
Không nên chờ nếu việc chờ khiến tiền nằm không sinh lãi trong tài khoản thanh toán suốt nhiều tháng. Gửi góp ngay khi có tiền, dù từng khoản nhỏ, vẫn tốt hơn để tiền không sinh lãi trong lúc chờ đủ số tiền lớn.
Nguồn đối chiếu
- Ngân hàng Nhà nước Việt Nam — Thông tư quy định cho vay tiêu dùng của công ty tài chính Quy định về minh bạch lãi suất, hợp đồng vay tiêu dùng và nguyên tắc tự nguyện của bảo hiểm đi kèm. Truy cập: · Cấp nguồn A/B.
- Cục Cạnh tranh và Bảo vệ người tiêu dùng (Bộ Công Thương) — Cảnh báo chi phí ẩn mua hàng trả góp Hướng dẫn quyền lợi người tiêu dùng khi ký kết hợp đồng tín dụng mua sắm hàng hóa. Truy cập: · Cấp nguồn A/B.
Bài viết này có hữu ích cho kế hoạch tiền bạc của bạn?
Bấm "Hữu ích" để lưu vào danh sách quan tâm và giúp ban biên tập HouseLab đo lường xu hướng độc giả yêu thích để ưu tiên cập nhật tiếp theo.
-
1
Kiểm tra thực tế: Đối chiếu lại con số cụ thể của bạn (sao kê tài khoản, hợp đồng vay, hạn mức thẻ hoặc quá trình đóng BHXH) thay vì ước tính cảm tính.
-
2
Áp dụng ngay: Thiết lập một hạn mức chi tiêu cụ thể hoặc cài lệnh trích tiền tích lũy tự động ngay trong kỳ lương tới, trước khi chi tiêu sinh hoạt.
-
3
Rà soát định kỳ 90 ngày: Đánh giá lại số dư tích lũy hoặc tiến độ giảm nợ để điều chỉnh tỷ lệ phân bổ phù hợp với diễn biến thu nhập mới.
Bạn đang đứng trước quyết định mua xe máy phục vụ công việc? Phương án nào khả thi nhất?
Khách hàng trả thẳng tiền mặt luôn có vị thế đàm phán tốt nhất. Hãy đề nghị đại lý trừ thẳng tiền hoa hồng trả góp vào giá bán xe hoặc tặng thêm gói phụ kiện, nhớt bảo dưỡng chính hãng.
- #mua xe máy trả góp 0 phần trăm
- #phí ẩn trả góp xe máy
- #bảo hiểm khoản vay xe máy
- #công thức tính tiền mua xe trả góp