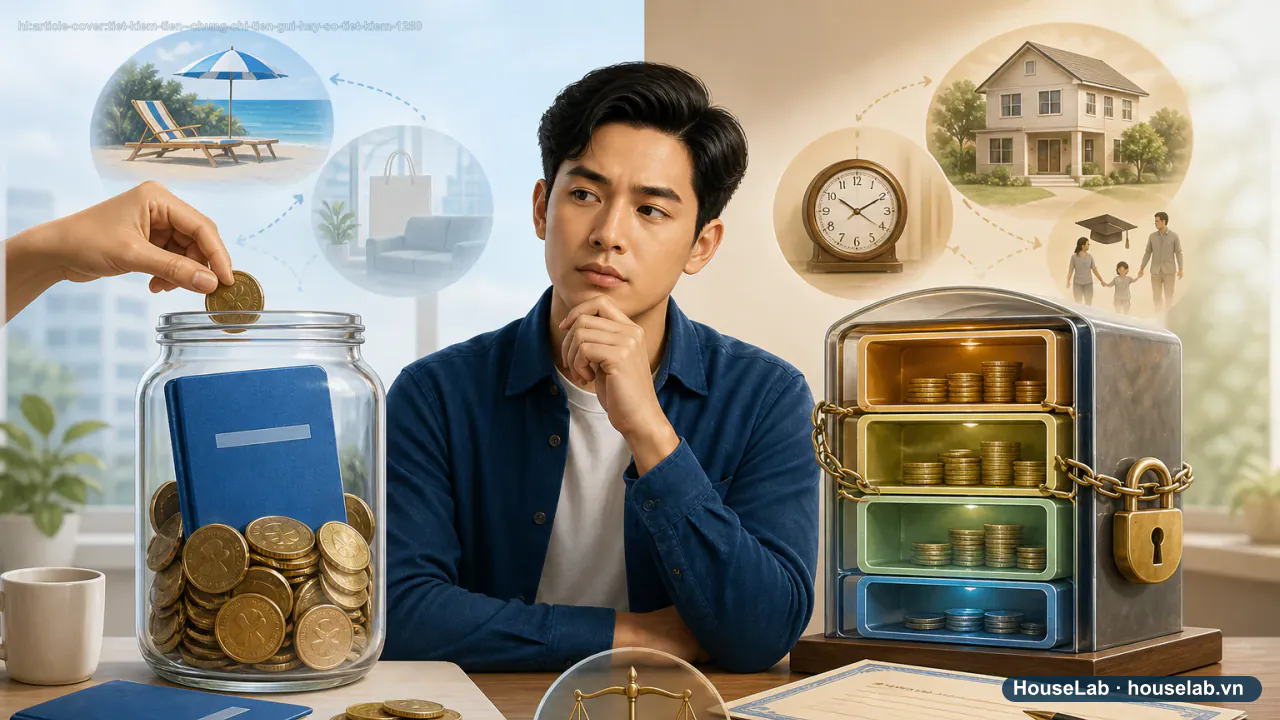
Gửi góp hay gửi một lần: mô phỏng 12 tháng với dòng tiền thật
Gửi tiết kiệm một lần hay gửi góp hàng tháng lợi hơn? Bài viết mô phỏng 12 tháng với dòng tiền thực tế để so sánh, thay vì chỉ so lãi suất niêm yết.
Minh họa nội dung
Đừng So Sánh Tiền Lãi Lý Thuyết — Hãy So Sánh Số Tiền Thực Tế Bạn Giữ Lại Được Sau 12 Tháng!
Về mặt toán học, gửi 60 triệu một lần từ đầu năm lãi 6% sẽ mang về 3.6 triệu tiền lãi, trong khi gửi góp 5 triệu mỗi tháng chỉ mang về khoảng 1.95 triệu tiền lãi. Nhưng so sánh đó vô nghĩa nếu đầu năm bạn chưa có sẵn 60 triệu! Nếu bạn chờ đến tháng 12 mới đi gửi, thì suốt 11 tháng trước đó số tiền của bạn chỉ hưởng lãi 0.1%/năm hoặc bị tiêu xài hết sạch.
Gửi một lần và gửi góp sau 12 tháng
- Mục 1 · Gửi một lần 12 triệuToàn bộ sinh lãi từ tháng 1
Lãi lý thuyết cao hơn nhưng đòi hỏi có sẵn khoản tiền lớn ngay từ đầu.
Phép tính minh họa · 12.000.000 × r × 12/12
- Mục 2 · Gửi góp 1 triệu/tháng x 12 thángMỗi khoản sinh lãi từ tháng gửi
Tổng lãi thấp hơn gửi một lần cùng số tiền, nhưng khớp với dòng tiền theo lương hàng tháng.
Phép tính minh họa · Σ tháng 1–12: 1.000.000 × r × số tháng còn lại/12
Một trong những nỗi lo lớn nhất của người lao động và người về hưu khi rơi vào hoàn cảnh nợ xấu là: Liệu tiền lương hưu, tiền trợ cấp thất nghiệp hoặc tiền rút BHXH một lần vừa đổ về tài khoản có bị ngân hàng tự động cấn trừ sạch hay không?
Đây không chỉ là vấn đề tài chính mà còn là ranh giới sống còn của người dân khi mất nguồn thu nhập chính. Dưới đây là phân tích pháp lý chi tiết và các biện pháp bảo vệ tài sản hợp pháp dành cho bạn.
1. Pháp luật quy định gì về việc khấu trừ tiền lương hưu và trợ cấp BHXH?
Theo nguyên tắc của Luật Bảo hiểm xã hội và Hiến pháp Việt Nam, các khoản tiền lương hưu, trợ cấp bảo hiểm thất nghiệp, trợ cấp tai nạn lao động, ốm đau, thai sản là các khoản thu nhập an sinh xã hội thiết yếu nhằm đảm bảo mức sống tối thiểu cho người dân.
Bảo hiểm xã hội Việt Nam đã ban hành nhiều văn bản chấn chỉnh nghiêm ngặt gửi tới Tổng công ty Bưu điện Việt Nam và hệ thống ngân hàng đối tác với nội dung khẳng định:
- Nghiêm cấm các đơn vị chi trả tự ý khấu trừ: Bưu điện và các điểm giao dịch chi trả an sinh tuyệt đối không được cấu kết với tổ chức tín dụng để thu hồi nợ trực tiếp từ tiền lương hưu hay trợ cấp của người dân.
- Cấm nhân viên lôi kéo, ép buộc: Nhân viên chi trả không được ép người nhận trợ cấp ký vào bất kỳ văn bản ủy quyền chuyển nhượng hay cấn nợ nào.
- Bảo toàn nguồn tiền an sinh: Tiền chế độ bảo hiểm xã hội thuộc quyền sở hữu hợp pháp của người thụ hưởng, cơ quan chi trả phải phát đủ 100% số tiền theo danh sách phê duyệt.
Điểm tựa pháp lý vững chắc:
Không một công ty tài chính, văn phòng luật sư thu hồi nợ hay ngân hàng nào có quyền yêu cầu cơ quan BHXH hoặc Bưu điện trích tiền trợ cấp của bạn để trừ nợ nếu không có quyết định cưỡng chế thi hành án có hiệu lực pháp luật.
2. Ngân hàng mở tài khoản nhận lương hưu có được quyền tự ý trừ nợ?
Vấn đề phát sinh phức tạp nhất nằm ở tài khoản ngân hàng mà bạn đăng ký nhận tiền. Có hai kịch bản thực tế cần phân biệt rõ:
Kịch bản A: Nhận tiền tại ngân hàng bạn KHÔNG có dư nợ
Nếu bạn đăng ký nhận lương hưu hoặc trợ cấp thất nghiệp qua Ngân hàng X, trong khi khoản nợ xấu của bạn nằm ở Ngân hàng Y hoặc Công ty tài chính Z:
👉 Ngân hàng X tuyệt đối không được phép trích tiền của bạn. Theo quy định về bảo mật tài khoản thanh toán của Ngân hàng Nhà nước, Ngân hàng X không thể can thiệp vào số dư của bạn để trả cho chủ nợ khác, trừ khi có văn bản yêu cầu phong tỏa từ Cơ quan Điều tra hoặc Cơ quan Thi hành án dân sự.
Kịch bản B: Nhận tiền tại chính ngân hàng bạn ĐANG BỊ NỢ QUÁ HẠN
Đây là trường hợp cực kỳ rủi ro. Khi bạn ký hợp đồng mở thẻ tín dụng hoặc hợp đồng vay vốn trước đây tại Ngân hàng A, hầu hết đều có điều khoản cài sẵn:
"Bên vay đồng ý ủy quyền vô điều kiện cho Bên cho vay được quyền tự động trích nợ từ bất kỳ tài khoản thanh toán, tiền gửi tiết kiệm nào của Bên vay mở tại hệ thống của Bên cho vay để thanh toán các nghĩa vụ nợ đến hạn."
Do đó, khi tiền trợ cấp BHXH đổ về tài khoản tại Ngân hàng A, hệ thống quản trị rủi ro tự động sẽ quét lệnh ghi nợ ngay lập tức. Mặc dù bạn có thể khiếu nại đây là tiền an sinh, nhưng việc đòi lại tiền đã bị hệ thống cấn trừ sẽ mất rất nhiều thời gian và thủ tục phức tạp.
3. Khi nào tiền trong tài khoản mới bị phong tỏa theo lệnh cơ quan thi hành án?
Chỉ trong trường hợp chủ nợ đã khởi kiện bạn ra Tòa án nhân dân, Tòa án đã tuyên bản án có hiệu lực và Cơ quan Thi hành án dân sự ra quyết định cưỡng chế thi hành án:
- Theo Điều 78 Luật Thi hành án dân sự, việc khấu trừ vào thu nhập của người phải thi hành án được thực hiện đối với tiền lương, tiền công, tiền lương hưu hoặc tiền trợ cấp mất sức lao động.
- Mức khấu trừ tối đa: Đối với lương hưu, mức khấu trừ cao nhất chỉ là không quá 30% tổng số tiền được nhận hàng tháng. Cơ quan thi hành án bắt buộc phải để lại ít nhất 70% số tiền để đảm bảo nhu cầu sinh hoạt tối thiểu của người dân.
- Các khoản trợ cấp mang tính chất nhân đạo như trợ cấp xã hội cho người khuyết tật, trợ cấp nuôi con nhỏ thì tuyệt đối không được khấu trừ.
4. Cách xử lý và khiếu nại khẩn cấp nếu bị tổ chức tín dụng tự ý phong tỏa nguồn an sinh
Để đảm bảo an toàn tuyệt đối cho số tiền trợ cấp thất nghiệp, BHXH một lần hoặc lương hưu dịp cuối năm, người lao động nên áp dụng ngay các bước hành động sau:
- Đăng ký nhận tiền qua tài khoản ngân hàng "sạch": Chọn mở tài khoản tại một ngân hàng mà bạn chưa từng phát sinh bất kỳ khoản vay tín chấp, mua trả góp hay mở thẻ tín dụng nào (ví dụ: các ngân hàng số như Cake, Timo, Viettel Money hoặc mở tài khoản tại Agribank, Vietcombank độc lập).
- Đăng ký nhận tiền mặt trực tiếp: Khi làm hồ sơ hưởng trợ cấp thất nghiệp tại Trung tâm Dịch vụ việc làm hoặc rút BHXH một lần tại cơ quan BHXH quận/huyện, bạn hoàn toàn có quyền chọn phương thức nhận tiền mặt tại Bưu cục địa phương thay vì chuyển khoản.
- Rút tiền mặt ngay khi có thông báo: Cài đặt thông báo biến động số dư qua app/SMS và chủ động rút tiền mặt ngay sau khi tiền chế độ vừa về tài khoản để trang trải các chi phí cấp thiết.
- Gửi đơn khiếu nại nếu bị trừ tiền sai: Nếu ngân hàng tự ý phong tỏa hoặc thu nợ tiền an sinh xã hội sai quy định, làm đơn khiếu nại gửi trực tiếp Giám đốc chi nhánh ngân hàng, đồng thời gửi phản ánh lên Đường dây nóng của Ngân hàng Nhà nước Việt Nam (Cơ quan Thanh tra, giám sát ngân hàng).
Prompt AI: Tra Cứu Nhanh Quyền Lợi BHXH & Hợp Đồng Lao Động Theo Luật Mới →
Cần rà soát điều khoản hợp đồng lao động hoặc tính nhanh quyền lợi trợ cấp thôi việc của trường hợp riêng bạn? Sử dụng câu lệnh mẫu được tối ưu hóa cho ChatGPT/Claude tại kho Prompt HouseLab.
Câu hỏi thường gặp (FAQ)
Cơ quan BHXH có chuyển tiền trợ cấp thất nghiệp cho ngân hàng để trả nợ thay tôi không? ▼
Tuyệt đối KHÔNG. Cơ quan BHXH chỉ chi trả chế độ trực tiếp vào tài khoản chính chủ của người lao động hoặc nhận tiền mặt tại bưu điện. BHXH Việt Nam nghiêm cấm mọi hành vi can thiệp hoặc trích chuyển tiền an sinh để thu hồi nợ cho bên thứ ba khi chưa có bản án cưỡng chế của Tòa án.
Nếu tôi mở tài khoản nhận tiền trợ cấp tại chính ngân hàng mà tôi đang nợ quá hạn, có bị trừ tiền không? ▼
Nếu trong hợp đồng tín dụng ban đầu bạn có ký điều khoản ủy quyền cho ngân hàng tự động trích nợ từ mọi tài khoản thanh toán mở tại ngân hàng đó, hệ thống lõi (Core Banking) có thể tự động quét và cấn trừ số dư. Do đó, người lao động nên cung cấp số tài khoản tại ngân hàng khác không có dư nợ để nhận trợ cấp an toàn.
Người thu nợ dọa sẽ báo bưu điện cắt tiền lương hưu của bố mẹ tôi để trừ nợ, có đúng luật không? ▼
Đây là hành vi đe dọa trái pháp luật. Nhân viên thu nợ không có thẩm quyền can thiệp vào quy trình chi trả của ngành Bưu điện và BHXH. Bạn có thể ghi âm cuộc gọi và gửi đơn tố cáo đến Công an địa phương về hành vi đe dọa, khủng bố tinh thần.
Các Gói Tiết Kiệm Gửi Góp Thường Có Lãi Suất Thấp Hơn Gửi Tiết Kiệm Truyền Thống 0.3%–0.5%!
Do tính chất dòng tiền linh hoạt nạp vào từng tháng, các ngân hàng thường niêm yết lãi suất cho sản phẩm "Tiết kiệm gửi góp tích lũy" thấp hơn một chút so với gửi tiết kiệm truyền thống cố định. Giải pháp thông minh: Dùng tính năng két tích lũy số linh hoạt hưởng lãi ngày 3.8%–4.2% thay vì mở gói gửi góp cứng nhắc.
2. Mô phỏng 12 tháng với cùng tổng tiền gốc
Giả sử cùng tổng số tiền gốc là 12 triệu đồng và cùng mức lãi suất tham khảo:
- Gửi một lần 12 triệu đồng vào tháng 1: toàn bộ 12 triệu sinh lãi trong suốt 12 tháng.
- Gửi góp 1 triệu đồng/tháng trong 12 tháng: khoản gửi tháng 1 sinh lãi đủ 12 tháng, khoản gửi tháng 2 chỉ sinh lãi 11 tháng, khoản gửi tháng 12 chỉ sinh lãi 1 tháng.
Về mặt số học, tổng lãi của cách gửi góp luôn thấp hơn gửi một lần với cùng tổng tiền gốc và cùng lãi suất, vì phần lớn số tiền gửi góp chỉ sinh lãi trong thời gian ngắn hơn 12 tháng đầy đủ.
3. Vì sao gửi góp vẫn là lựa chọn hợp lý cho nhiều người
So sánh trên chỉ đúng nếu người đó thực sự có sẵn 12 triệu đồng để gửi một lần vào tháng 1. Với người nhận lương hàng tháng, khoản tiền 12 triệu không tồn tại sẵn ngay từ đầu — nó chỉ hình thành dần qua từng tháng làm việc. So sánh công bằng hơn là: “gửi góp ngay khi có tiền mỗi tháng” so với “để tiền trong tài khoản thanh toán không sinh lãi rồi mới gửi một lần khi đủ 12 triệu” — trong trường hợp này, gửi góp luôn tốt hơn vì tiền sinh lãi sớm hơn.
4. Case study: chọn đúng cách so sánh
Quỳnh muốn có 12 triệu đồng tiết kiệm sau một năm. Ban đầu Quỳnh định để tiền trong tài khoản thanh toán mỗi tháng, đợi đủ 12 triệu vào cuối năm mới gửi tiết kiệm một lần. Sau khi tính lại, Quỳnh nhận ra cách này khiến toàn bộ số tiền không sinh lãi suốt cả năm. Quỳnh chuyển sang gửi góp 1 triệu đồng ngay mỗi khi nhận lương — tổng lãi nhận được tuy thấp hơn kịch bản “có sẵn 12 triệu gửi một lần từ đầu năm”, nhưng cao hơn hẳn so với kế hoạch ban đầu của Quỳnh.
5. Cách so sánh đúng trước khi quyết định
- Xác định mình có sẵn khoản tiền lớn để gửi một lần hay tiền hình thành dần theo tháng.
- Nếu tiền hình thành dần, so sánh gửi góp ngay với việc để tiền không sinh lãi chờ đủ số — gửi góp ngay gần như luôn tốt hơn.
- Nếu có sẵn khoản lớn, so sánh lãi suất niêm yết của kỳ hạn gửi một lần và kỳ hạn gửi góp cùng thời gian để chọn mức lãi cao hơn.
Checklist hành động
- Xác định rõ mình đang ở tình huống “có sẵn tiền lớn” hay “tiền hình thành dần theo tháng”.
- Không để tiền nằm im trong tài khoản thanh toán chờ đủ số mới gửi tiết kiệm.
- So sánh lãi suất niêm yết giữa các kỳ hạn cùng loại hình gửi, không so gửi một lần với gửi góp khác kỳ hạn.
- Với thu nhập theo tháng, ưu tiên gửi góp ngay khi có tiền thay vì chờ gửi một lần.
Câu hỏi thường gặp
Gửi một lần và gửi góp, cách nào lãi cao hơn?
Với cùng tổng số tiền gốc và cùng lãi suất, gửi một lần cho tổng lãi cao hơn vì toàn bộ số tiền sinh lãi ngay từ tháng đầu tiên. Gửi góp có tổng lãi thấp hơn vì mỗi khoản chỉ bắt đầu sinh lãi từ tháng được gửi vào.
Vậy tại sao nhiều người vẫn chọn gửi góp thay vì gửi một lần?
Vì phần lớn người đi làm không có sẵn một khoản tiền lớn để gửi một lần — thu nhập về theo tháng, nên gửi góp khớp với dòng tiền thực tế hơn. So sánh đúng không phải là "cách nào lãi cao hơn" mà là "cách nào khả thi với dòng tiền của mình".
Có nên chờ đủ tiền rồi mới gửi một lần thay vì gửi góp ngay?
Không nên chờ nếu việc chờ khiến tiền nằm không sinh lãi trong tài khoản thanh toán suốt nhiều tháng. Gửi góp ngay khi có tiền, dù từng khoản nhỏ, vẫn tốt hơn để tiền không sinh lãi trong lúc chờ đủ số tiền lớn.
Nguồn đối chiếu
- Luật Bảo hiểm xã hội 2024 & văn bản chấn chỉnh của BHXH Việt Nam Quy định nghiêm ngặt bảo vệ quyền lợi an sinh xã hội cơ bản của người hưởng chế độ. Truy cập: • Cấp nguồn A/B.
- Luật Thi hành án dân sự (Điều 78 về khấu trừ thu nhập của người phải thi hành án) Chỉ chấp hành viên có thẩm quyền mới được ra quyết định khấu trừ theo tỷ lệ tối đa không quá 30% tổng thu nhập. Truy cập: • Cấp nguồn A/B.
- Thông tư 17/2024/TT-NHNN về mở và sử dụng tài khoản thanh toán Quy định về bảo mật và phong tỏa tài khoản thanh toán của khách hàng. Truy cập: • Cấp nguồn A/B.
Bài viết này có hữu ích cho kế hoạch tiền bạc của bạn?
Bấm "Hữu ích" để lưu vào danh sách quan tâm và giúp ban biên tập HouseLab đo lường xu hướng độc giả yêu thích để ưu tiên cập nhật tiếp theo.
-
1
Kiểm tra thực tế: Đối chiếu lại con số cụ thể của bạn (sao kê tài khoản, hợp đồng vay, hạn mức thẻ hoặc quá trình đóng BHXH) thay vì ước tính cảm tính.
-
2
Áp dụng ngay: Thiết lập một hạn mức chi tiêu cụ thể hoặc cài lệnh trích tiền tích lũy tự động ngay trong kỳ lương tới, trước khi chi tiêu sinh hoạt.
-
3
Rà soát định kỳ 90 ngày: Đánh giá lại số dư tích lũy hoặc tiến độ giảm nợ để điều chỉnh tỷ lệ phân bổ phù hợp với diễn biến thu nhập mới.
Đặc điểm dòng tiền thu nhập của bạn phù hợp nhất với mô hình nào?
Thiết lập lệnh trích tự động 15-20% lương vào ngày mùng 5 hàng tháng. Bạn không cần bận tâm suy nghĩ hay đấu tranh tâm lý, tiền sẽ tự động tích lũy và sinh lãi ngay.
- #trừ lương hưu trả nợ ngân hàng
- #khấu trừ trợ cấp thất nghiệp
- #nợ xấu có bị trừ tiền bhxh
- #bảo vệ an sinh xã hội
- #siết nợ an sinh
Đọc tiếp theo hành trình này
10 cách giảm chi nhưng không cắt y tế, dinh dưỡng và các mối quan hệ
100.000 đồng mỗi ngày: phép tính đúng nhưng có hợp dòng tiền thật?