Có Tiền Nhàn Rỗi: Nên Tất Toán Hết Nợ Trước Hạn Hay Giữ Lại Một Phần Tiền Mặt Tích Lũy?
Gửi tiết kiệm một lần hay gửi góp hàng tháng lợi hơn? Bài viết mô phỏng 12 tháng với dòng tiền thực tế để so sánh, thay vì chỉ so lãi suất niêm yết.
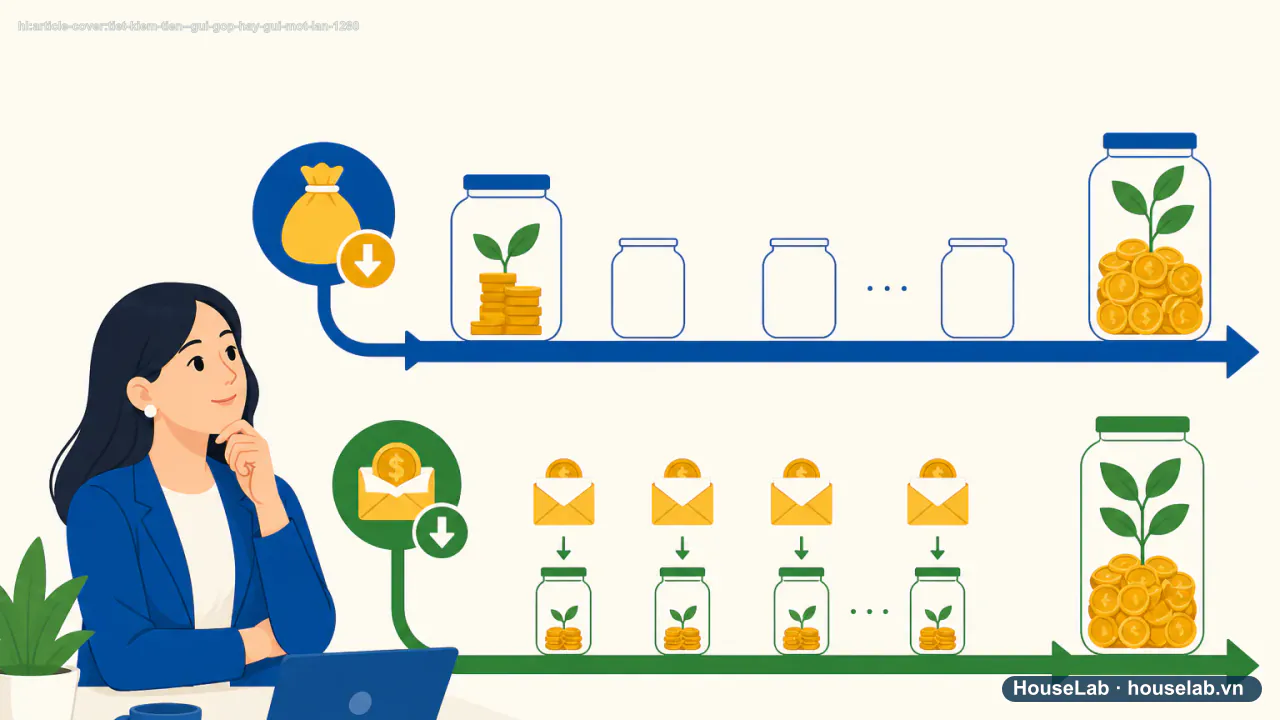
Minh họa nội dung
Gửi một lần và gửi góp sau 12 tháng
- Mục 1 · Gửi một lần 12 triệuToàn bộ sinh lãi từ tháng 1
Lãi lý thuyết cao hơn nhưng đòi hỏi có sẵn khoản tiền lớn ngay từ đầu.
Phép tính minh họa · 12.000.000 × r × 12/12
- Mục 2 · Gửi góp 1 triệu/tháng x 12 thángMỗi khoản sinh lãi từ tháng gửi
Tổng lãi thấp hơn gửi một lần cùng số tiền, nhưng khớp với dòng tiền theo lương hàng tháng.
Phép tính minh họa · Σ tháng 1–12: 1.000.000 × r × số tháng còn lại/12
1. Tâm lý muốn sạch nợ và rủi ro không ai ngờ tới
Người Việt Nam vốn có truyền thống "ăn no ngủ kỹ, không nợ nần ai". Do đó, mang một khoản nợ ngân hàng hay vay mượn người thân trên vai luôn tạo ra cảm giác bất an, nặng nề tâm lý. Ngay khi có trong tay một khoản tiền lớn (ví dụ vừa nhận thưởng Tết 50 triệu hoặc gom góp được 100 triệu), phản xạ tự nhiên của đa số mọi người là: "Đem trả hết nợ đi cho nhẹ đầu!"
Tuy nhiên, các chuyên gia tài chính cảnh báo: Trả hết nợ trước hạn là một quyết định nguy hiểm nếu nó hút cạn đồng tiền mặt cuối cùng của bạn.
Hãy tưởng tượng: Bạn đang nợ ngân hàng 80 triệu và vừa có đúng 80 triệu tiền mặt. Bạn đem trả sạch cho ngân hàng. Ngày hôm sau, không may bạn bị ốm phải nằm viện, xe máy bị hỏng nặng hoặc người thân ở quê cần tiền gấp. Lúc này trong túi bạn không còn một xu! Bạn không thể đến ngân hàng xin rút lại 5 triệu vừa trả hôm qua. Để có tiền ngay trong 24 giờ, bạn sẽ bị đẩy vào bước đường cùng: Cà thẻ tín dụng rút tiền mặt với phí cắt cổ, hoặc cay đắng hơn là sa vào các app vay nóng tín dụng đen với lãi suất 200% - 300%/năm!
Sạch Nợ Nhưng Trong Túi Không Còn Một Xu Dính Túi Không Phải An Toàn — Đó Là Trạng Thái Rất Dễ Bị Tổn Thương
Nhiều gia đình gom góp được 500 triệu tiền nhàn rỗi liền đem trả sạch khoản nợ vay mua nhà để "nhẹ đầu ăn ngon ngủ yên". Hai tháng sau, một người trong nhà gặp tai nạn cần 50 triệu tiền mổ cấp cứu. Vì nhà đã thế chấp và trong tài khoản không còn tiền mặt, họ buộc phải đi vay nóng với lãi suất cắt cổ. Hãy nhớ: Tiền mặt có sẵn chính là chiếc bình dưỡng khí khi xảy ra biến cố.
2. Phân loại nợ: Nợ nào phải trả ngay, nợ nào trả sau?
Trước khi quyết định dồn tiền trả nợ, bạn bắt buộc phải phân loại khoản nợ mình đang gánh vào 2 nhóm hoàn toàn khác nhau:
| Nhóm nợ | Bao gồm các khoản nào? | Mức lãi suất điển hình | Chiến lược xử lý tối ưu |
|---|---|---|---|
| NHÓM 1: Nợ độc hại (Bad Debt) | Nợ thẻ tín dụng quá hạn, nợ vay qua app tiêu dùng, nợ công ty tài chính mua trả góp xe máy/điện thoại | 25% - 45%/năm (cực cao) | DỒN TIỀN TRẢ NGAY LẬP TỨC! Không có khoản đầu tư nào sinh lời bù nổi lãi nợ này. |
| NHÓM 2: Nợ có kiểm soát (Good Debt) | Vay mua nhà gói ưu đãi ngân hàng nhà nước, vay vốn sản xuất kinh doanh có tài sản thế chấp | 6% - 9,5%/năm (vừa phải) | TRẢ TỪ TỪ THEO KỲ HẠN. Giữ lại tiền mặt làm đệm an toàn hoặc tích lũy. |
3. Bài toán kinh tế: Phí phạt trước hạn vs Tiền lãi tiết kiệm
Khi vay ngân hàng thương mại, hợp đồng tín dụng luôn có điều khoản "Phí phạt trả nợ trước hạn" (Early Repayment Fee). Ngân hàng áp dụng phí này để bù đắp chi phí huy động vốn và kế hoạch dòng tiền của họ:
- Năm thứ 1: Thường phạt 2% - 3% trên số tiền gốc trả trước hạn.
- Năm thứ 2 - 3: Thường phạt 1% - 1,5%.
- Năm thứ 4 - 5 trở đi: Phạt 0,5% hoặc miễn phí hoàn toàn (tùy ngân hàng).
Ví dụ so sánh: Bạn đang có dư nợ 100 triệu vay mua nhà tại năm thứ 1, lãi suất 8%/năm. Nếu tất toán ngay:
- Bạn tiết kiệm được 8 triệu tiền lãi trong năm tới.
- Nhưng bạn bị ngân hàng phạt ngay
100 triệu x 3% = 3 triệu đồng. - Lợi ích ròng thực tế chỉ là 5 triệu đồng. Đổi lại, bạn mất đi hoàn toàn tấm khiên bảo vệ bằng 100 triệu tiền mặt trong tài khoản!
Phí Phạt Trả Trước Hạn Có Thể Đắt Hơn Tiền Lãi Vài Tháng Nếu Chọn Sai Thời Điểm Tất Toán
Nhiều hợp đồng tín dụng quy định phí phạt trả nợ trước hạn trong năm đầu lên tới 3% - 4% số tiền trả trước. Nếu bạn trả nợ trước hạn 300 triệu ở tháng thứ 11, bạn sẽ bị phạt ngay 9-12 triệu đồng tiền phí. Nhưng nếu bạn chờ thêm 1 tháng nữa bước sang năm thứ 2, phí phạt có thể giảm xuống chỉ còn 1.5% hoặc 1%, giúp bạn tiết kiệm được một khoản tiền đáng kể.
4. Kịch bản thực tế: Có 100 triệu, nợ 80 triệu nên làm gì?
Đây là tình huống kinh điển được rất nhiều độc giả gửi về hỏi các chuyên gia tài chính. Lời khuyên chuẩn mực nhất không phải là chọn phương án "Tất toán hết" hay "Không trả gì cả", mà là Phương pháp Cân bằng Dòng tiền 70/30:
Kế hoạch phân bổ thông minh cho 100 triệu nhàn rỗi:
- Bước 1: Giữ lại 30 triệu đồng tiền mặt làm Quỹ khẩn cấp (Emergency Fund). Gửi khoản này vào gói tiết kiệm linh hoạt rút gốc từng phần hoặc tài khoản sinh lời trên ngân hàng số. Khoản tiền này tương đương 3 - 4 tháng chi tiêu tối thiểu của gia đình bạn, đảm bảo không bao giờ phải đi vay mượn ai dù bất kỳ biến cố nào xảy ra.
- Bước 2: Dùng 70 triệu đồng còn lại để trả bớt nợ gốc cho ngân hàng. Khoản nợ gốc của bạn từ 80 triệu sẽ giảm ngay xuống chỉ còn 10 triệu đồng! Áp lực tiền lãi hàng tháng giảm tới gần 90%, nhẹ gánh tâm lý ngay lập tức mà vẫn giữ được sự an toàn tuyệt đối.
5. Checklist 4 bước ra quyết định chính xác nhất
Trước khi chuyển khoản tất toán bất kỳ món nợ nào, hãy tự trả lời 4 câu hỏi trong checklist sau:
- Sau khi trả nợ, trong tài khoản của tôi còn ít nhất 3 tháng chi tiêu thiết yếu không? Nếu câu trả lời là "KHÔNG", hãy hạ số tiền trả nợ xuống để giữ lại quỹ phòng thân.
- Khoản nợ này có mức lãi suất bao nhiêu? Nếu lãi suất trên 15%/năm, hãy ưu tiên trả càng nhanh càng tốt. Nếu dưới 8%/năm, hãy trả từ tốn.
- Ngân hàng phạt phí trả trước hạn bao nhiêu %? Kiểm tra lại hợp đồng vay để không bị bất ngờ với con số phí phạt hàng triệu đồng.
- Công việc và thu nhập hàng tháng của tôi hiện tại có ổn định không? Nếu công ty đang có nguy cơ giảm giờ làm hoặc cắt giảm nhân sự, việc giữ tiền mặt trong tay còn quan trọng hơn việc sạch nợ!
Tính chất khoản nợ và dòng tiền của bạn hiện tại thế nào?
Không có kênh đầu tư hay tiết kiệm nào có thể sinh lời 30%/năm an toàn để bù đắp cho khoản nợ này. Dập tắt nợ thẻ tín dụng là khoản đầu tư mang lại "lợi nhuận ròng 30%" chắc chắn nhất.
Câu hỏi thường gặp (FAQ)
Tôi có thể trả bớt một phần nợ gốc ngân hàng mà không tất toán hết có được không? ▾
HOÀN TOÀN ĐƯỢC! Luật các TCTD và quy chế cho vay của hầu hết các ngân hàng thương mại đều cho phép khách hàng trả nợ gốc trước hạn từng phần. Khi trả bớt gốc, bạn có thể chọn giữ nguyên thời gian vay để giảm số tiền trả mỗi tháng, hoặc giữ nguyên số tiền trả để rút ngắn thời gian vay.
Nợ người thân, bạn bè không tính lãi thì có nên ưu tiên trả trước nợ ngân hàng không? ▾
Về mặt toán học, nợ ngân hàng tính lãi nên trả trước. Nhưng về mặt chữ Tín và đạo lý, nợ người thân là khoản nợ "ân tình". Nếu có tiền nhàn rỗi, hãy chủ động liên hệ trả người thân trước hoặc trả bớt một phần để giữ gìn mối quan hệ gia đình tốt đẹp.
Làm thế nào để biết chính xác số tiền phí phạt trả trước hạn của ngân hàng? ▾
Bạn có thể xem trực tiếp trong Phụ lục Hợp đồng tín dụng đã ký, hoặc gọi điện lên tổng đài hỗ trợ / liên hệ trực tiếp cán bộ tín dụng quản lý khoản vay của bạn để xin bản sao kê tính toán chi tiết trước khi quyết định nộp tiền.
Câu hỏi thường gặp
Gửi một lần và gửi góp, cách nào lãi cao hơn?
Với cùng tổng số tiền gốc và cùng lãi suất, gửi một lần cho tổng lãi cao hơn vì toàn bộ số tiền sinh lãi ngay từ tháng đầu tiên. Gửi góp có tổng lãi thấp hơn vì mỗi khoản chỉ bắt đầu sinh lãi từ tháng được gửi vào.
Vậy tại sao nhiều người vẫn chọn gửi góp thay vì gửi một lần?
Vì phần lớn người đi làm không có sẵn một khoản tiền lớn để gửi một lần — thu nhập về theo tháng, nên gửi góp khớp với dòng tiền thực tế hơn. So sánh đúng không phải là "cách nào lãi cao hơn" mà là "cách nào khả thi với dòng tiền của mình".
Có nên chờ đủ tiền rồi mới gửi một lần thay vì gửi góp ngay?
Không nên chờ nếu việc chờ khiến tiền nằm không sinh lãi trong tài khoản thanh toán suốt nhiều tháng. Gửi góp ngay khi có tiền, dù từng khoản nhỏ, vẫn tốt hơn để tiền không sinh lãi trong lúc chờ đủ số tiền lớn.
Nguồn đối chiếu
- Ngân hàng Nhà nước Việt Nam — Thông tư 39/2016/TT-NHNN về hoạt động cho vay Quy định về thu nợ gốc, tính lãi suất và mức thu phí trả nợ trước hạn của TCTD. Truy cập: · Cấp nguồn A/B.
- Hiệp hội Ngân hàng Việt Nam (VNBA) — Cẩm nang vay vốn và quản lý nợ cá nhân Hướng dẫn quản trị rủi ro nợ vay cá nhân và cách tối ưu hóa kế hoạch trả nợ. Truy cập: · Cấp nguồn A/B.
Bài viết này có hữu ích cho kế hoạch tiền bạc của bạn?
Bấm "Hữu ích" để lưu vào danh sách quan tâm và giúp ban biên tập HouseLab đo lường xu hướng độc giả yêu thích để ưu tiên cập nhật tiếp theo.
-
1
Kiểm tra thực tế: Đối chiếu lại con số cụ thể của bạn (sao kê tài khoản, hợp đồng vay, hạn mức thẻ hoặc quá trình đóng BHXH) thay vì ước tính cảm tính.
-
2
Áp dụng ngay: Thiết lập một hạn mức chi tiêu cụ thể hoặc cài lệnh trích tiền tích lũy tự động ngay trong kỳ lương tới, trước khi chi tiêu sinh hoạt.
-
3
Rà soát định kỳ 90 ngày: Đánh giá lại số dư tích lũy hoặc tiến độ giảm nợ để điều chỉnh tỷ lệ phân bổ phù hợp với diễn biến thu nhập mới.
- #nên trả nợ trước hạn hay giữ tiền
- #có tiền nên trả hết nợ không
- #phí phạt trả nợ trước hạn ngân hàng
- #quỹ khẩn cấp và trả nợ
- #cân bằng trả nợ và tích lũy
- #kinh nghiệm quản lý nợ cá nhân 2026