Gửi góp hay gửi một lần: mô phỏng 12 tháng với dòng tiền thật
Gửi tiết kiệm một lần hay gửi góp hàng tháng lợi hơn? Bài viết mô phỏng 12 tháng với dòng tiền thực tế để so sánh, thay vì chỉ so lãi suất niêm yết.
Minh họa nội dung
Đừng So Sánh Tiền Lãi Lý Thuyết — Hãy So Sánh Số Tiền Thực Tế Bạn Giữ Lại Được Sau 12 Tháng!
Về mặt toán học, gửi 60 triệu một lần từ đầu năm lãi 6% sẽ mang về 3.6 triệu tiền lãi, trong khi gửi góp 5 triệu mỗi tháng chỉ mang về khoảng 1.95 triệu tiền lãi. Nhưng so sánh đó vô nghĩa nếu đầu năm bạn chưa có sẵn 60 triệu! Nếu bạn chờ đến tháng 12 mới đi gửi, thì suốt 11 tháng trước đó số tiền của bạn chỉ hưởng lãi 0.1%/năm hoặc bị tiêu xài hết sạch.
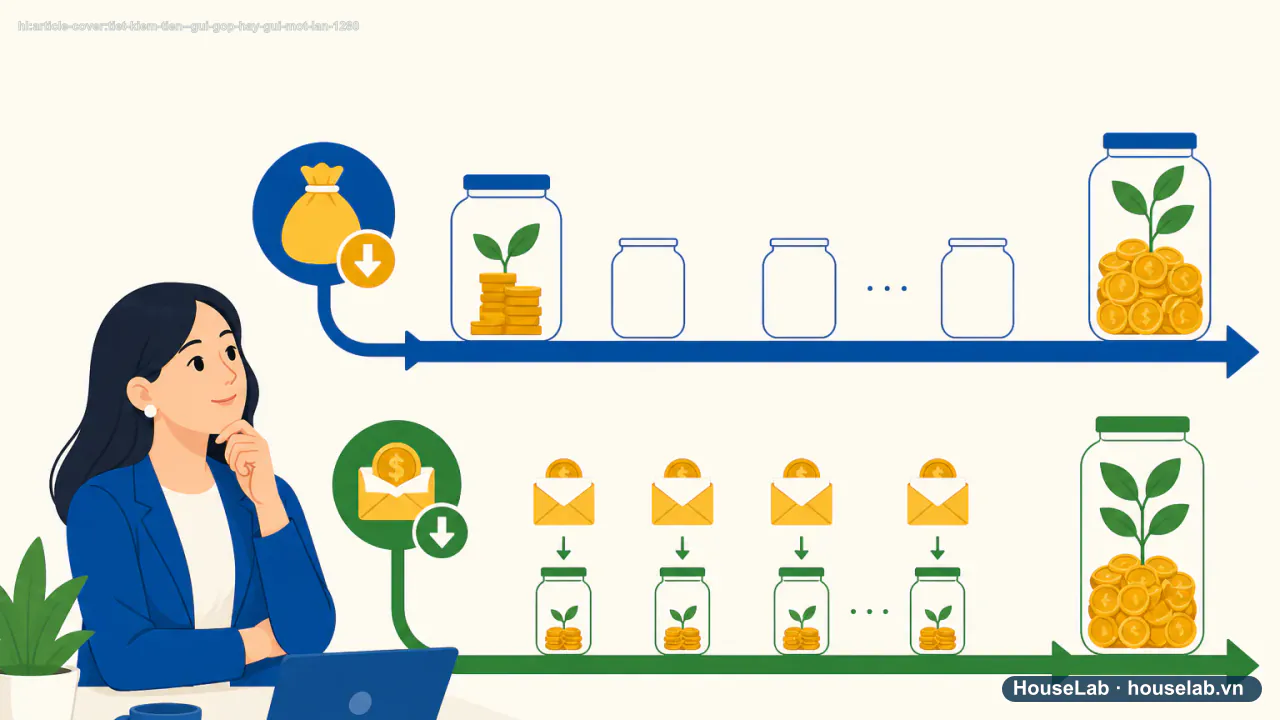
Gửi một lần và gửi góp sau 12 tháng
- Mục 1 · Gửi một lần 12 triệuToàn bộ sinh lãi từ tháng 1
Lãi lý thuyết cao hơn nhưng đòi hỏi có sẵn khoản tiền lớn ngay từ đầu.
Phép tính minh họa · 12.000.000 × r × 12/12
- Mục 2 · Gửi góp 1 triệu/tháng x 12 thángMỗi khoản sinh lãi từ tháng gửi
Tổng lãi thấp hơn gửi một lần cùng số tiền, nhưng khớp với dòng tiền theo lương hàng tháng.
Phép tính minh họa · Σ tháng 1–12: 1.000.000 × r × số tháng còn lại/12
Một trong những nỗi ám ảnh lớn nhất của người lao động có khoản nợ quá hạn vào dịp cận Tết là bị người thu nợ tìm đến tận dãy phòng trọ, công ty nơi làm việc hoặc gửi văn bản về quê cho gia đình dòng họ. Nắm vững quyền công dân và các quy định pháp luật sẽ giúp bạn bảo vệ sự bình yên cho bản thân và người thân.
1. Pháp luật quy định nhân viên thu nợ được phép làm gì và cấm làm gì?
Hoạt động đòi nợ thuê bằng các công ty dịch vụ đòi nợ đã bị nghiêm cấm hoàn toàn theo Luật Đầu tư sửa đổi kể từ ngày 01/01/2021. Mọi tổ chức đến thu nợ phải là nhân viên thuộc bộ phận xử lý nợ nội bộ của tổ chức tín dụng hoặc công ty mua bán nợ có đăng ký hợp pháp.
Hành vi bên thu nợ ĐƯỢC PHÉP LÀM:
- ✓ Xuất trình thẻ nhân viên, giấy giới thiệu của tổ chức tín dụng.
- ✓ Nhắc nhở số tiền nợ gốc, tiền lãi theo hợp đồng ký kết.
- ✓ Đàm phán lịch thanh toán trong giờ hành chính.
Hành vi BỊ NGHIÊM CẤM TUYỆT ĐỐI:
- ✗ Tự ý xông vào nhà ở, phòng trọ khi chủ phòng không đồng ý.
- ✗ Dán thông báo nợ trước cửa phòng trọ, cổng công ty, khu dân cư.
- ✗ Chửi bới, đe dọa, xúc phạm danh dự người vay hoặc người thân.
- ✗ Đòi tiền người thân, người tham chiếu trong danh bạ.
2. 3 Nguyên tắc ứng xử khi người lạ xuất hiện tại cổng phòng trọ
- Nguyên tắc 1: Tiếp xúc tại khu vực công cộng có camera: Không mời người thu nợ vào trong phòng trọ kín. Hãy đứng tiếp chuyện tại cổng dãy trọ, bàn bảo vệ hoặc quán nước công cộng có camera an ninh.
- Nguyên tắc 2: Kiểm tra thẻ nhân viên và giấy ủy quyền: Yêu cầu người đến thu nợ cho xem thẻ nhân viên công ty tài chính, căn cước công dân và văn bản ủy quyền xử lý nợ đích danh. Nếu không xuất trình được, bạn có quyền từ chối làm việc ngay lập tức.
- Nguyên tắc 3: Bật ghi âm công khai: Thông báo rõ ràng: "Tôi đồng ý trao đổi về khoản nợ, nhưng để bảo đảm quyền lợi đôi bên, tôi sẽ bật máy ghi âm toàn bộ cuộc nói chuyện này". Điều này ngay lập tức ngăn chặn các hành vi văng tục, đe dọa bạo lực từ phía người đòi nợ.
3. Cách bảo vệ bố mẹ, gia đình ở quê không bị hoảng loạn
Bên thu nợ thường gửi các thông báo có tiêu đề giật gân về địa chỉ hộ khẩu ở quê nhằm gây áp lực lên bố mẹ lớn tuổi. Hãy gọi điện dặn dò gia đình:
- Giải thích rõ với bố mẹ rằng con chỉ vay tiêu dùng cá nhân, con tự chịu trách nhiệm trước pháp luật, bố mẹ không đứng tên vay thì không ai có quyền bắt bố mẹ trả nợ thay.
- Nếu có người lạ mặt tìm về tận quê quấy rối, dặn người nhà không tiếp chuyện, đóng cửa lại và báo ngay cho Trưởng công an xã hoặc Bí thư chi bộ thôn xóm đến giải quyết.
4. Gọi cơ quan chức năng can thiệp khi có dấu hiệu gây rối trật tự
Nếu người thu nợ có hành vi đứng chắn cửa phòng trọ, dùng loa chửi bới, ném tờ rơi hoặc chặn đầu xe khi bạn đi làm, đây là hành vi vi phạm trật tự công cộng nghiêm trọng. Bạn hãy bấm máy gọi ngay Cảnh sát phản ứng nhanh 113 hoặc số điện thoại của Trực ban Công an phường/xã sở tại. Lực lượng công an sẽ có mặt kịp thời để lập biên bản và đưa các đối tượng về trụ sở làm việc.
Câu hỏi thường gặp (FAQ)
Nhân viên thu nợ có quyền tự ý bước vào trong phòng trọ của tôi không? ▾
Tuyệt đối không. Theo Điều 22 Hiến pháp 2013 và Điều 158 Bộ luật Hình sự, công dân có quyền bất khả xâm phạm về chỗ ở. Phòng trọ là nơi ở hợp pháp của người thuê. Bất kỳ ai tự ý bước vào phòng khi chưa được sự đồng ý của bạn đều phạm tội "Xâm phạm chỗ ở của người khác". Bạn có quyền yêu cầu họ đứng ngoài hành lang công cộng.
Nhân viên thu nợ được gọi điện đòi nợ tối đa bao nhiêu lần một ngày? ▾
Theo Thông tư 18/2019/TT-NHNN của Ngân hàng Nhà nước, các công ty tài chính tiêu dùng chỉ được phép nhắc nợ tối đa 05 lần/ngày đối với khách hàng và chỉ được liên lạc trong khung giờ từ 07 giờ sáng đến 21 giờ tối. Nghiêm cấm hành vi đe dọa, xúc phạm hoặc gọi điện cho người tham chiếu để đòi nợ thay.
Bên đòi nợ phát loa hoặc dán thông báo đòi nợ trước cửa phòng trọ thì xử lý thế nào? ▾
Hành vi dán giấy đòi nợ, bêu rêu hình ảnh trước cửa phòng trọ hoặc dùng loa phát thanh vi phạm nghiêm trọng quy định về trật tự công cộng và xúc phạm danh dự nhân phẩm (Điều 34 Bộ luật Dân sự). Hãy quay video làm bằng chứng và báo ngay cho Cảnh sát khu vực/Công an phường đến lập biên bản xử phạt hành chính tại chỗ.
Các Gói Tiết Kiệm Gửi Góp Thường Có Lãi Suất Thấp Hơn Gửi Tiết Kiệm Truyền Thống 0.3%–0.5%!
Do tính chất dòng tiền linh hoạt nạp vào từng tháng, các ngân hàng thường niêm yết lãi suất cho sản phẩm "Tiết kiệm gửi góp tích lũy" thấp hơn một chút so với gửi tiết kiệm truyền thống cố định. Giải pháp thông minh: Dùng tính năng két tích lũy số linh hoạt hưởng lãi ngày 3.8%–4.2% thay vì mở gói gửi góp cứng nhắc.
2. Mô phỏng 12 tháng với cùng tổng tiền gốc
Giả sử cùng tổng số tiền gốc là 12 triệu đồng và cùng mức lãi suất tham khảo:
- Gửi một lần 12 triệu đồng vào tháng 1: toàn bộ 12 triệu sinh lãi trong suốt 12 tháng.
- Gửi góp 1 triệu đồng/tháng trong 12 tháng: khoản gửi tháng 1 sinh lãi đủ 12 tháng, khoản gửi tháng 2 chỉ sinh lãi 11 tháng, khoản gửi tháng 12 chỉ sinh lãi 1 tháng.
Về mặt số học, tổng lãi của cách gửi góp luôn thấp hơn gửi một lần với cùng tổng tiền gốc và cùng lãi suất, vì phần lớn số tiền gửi góp chỉ sinh lãi trong thời gian ngắn hơn 12 tháng đầy đủ.
3. Vì sao gửi góp vẫn là lựa chọn hợp lý cho nhiều người
So sánh trên chỉ đúng nếu người đó thực sự có sẵn 12 triệu đồng để gửi một lần vào tháng 1. Với người nhận lương hàng tháng, khoản tiền 12 triệu không tồn tại sẵn ngay từ đầu — nó chỉ hình thành dần qua từng tháng làm việc. So sánh công bằng hơn là: “gửi góp ngay khi có tiền mỗi tháng” so với “để tiền trong tài khoản thanh toán không sinh lãi rồi mới gửi một lần khi đủ 12 triệu” — trong trường hợp này, gửi góp luôn tốt hơn vì tiền sinh lãi sớm hơn.
4. Case study: chọn đúng cách so sánh
Quỳnh muốn có 12 triệu đồng tiết kiệm sau một năm. Ban đầu Quỳnh định để tiền trong tài khoản thanh toán mỗi tháng, đợi đủ 12 triệu vào cuối năm mới gửi tiết kiệm một lần. Sau khi tính lại, Quỳnh nhận ra cách này khiến toàn bộ số tiền không sinh lãi suốt cả năm. Quỳnh chuyển sang gửi góp 1 triệu đồng ngay mỗi khi nhận lương — tổng lãi nhận được tuy thấp hơn kịch bản “có sẵn 12 triệu gửi một lần từ đầu năm”, nhưng cao hơn hẳn so với kế hoạch ban đầu của Quỳnh.
5. Cách so sánh đúng trước khi quyết định
- Xác định mình có sẵn khoản tiền lớn để gửi một lần hay tiền hình thành dần theo tháng.
- Nếu tiền hình thành dần, so sánh gửi góp ngay với việc để tiền không sinh lãi chờ đủ số — gửi góp ngay gần như luôn tốt hơn.
- Nếu có sẵn khoản lớn, so sánh lãi suất niêm yết của kỳ hạn gửi một lần và kỳ hạn gửi góp cùng thời gian để chọn mức lãi cao hơn.
Checklist hành động
- Xác định rõ mình đang ở tình huống “có sẵn tiền lớn” hay “tiền hình thành dần theo tháng”.
- Không để tiền nằm im trong tài khoản thanh toán chờ đủ số mới gửi tiết kiệm.
- So sánh lãi suất niêm yết giữa các kỳ hạn cùng loại hình gửi, không so gửi một lần với gửi góp khác kỳ hạn.
- Với thu nhập theo tháng, ưu tiên gửi góp ngay khi có tiền thay vì chờ gửi một lần.
Câu hỏi thường gặp
Gửi một lần và gửi góp, cách nào lãi cao hơn?
Với cùng tổng số tiền gốc và cùng lãi suất, gửi một lần cho tổng lãi cao hơn vì toàn bộ số tiền sinh lãi ngay từ tháng đầu tiên. Gửi góp có tổng lãi thấp hơn vì mỗi khoản chỉ bắt đầu sinh lãi từ tháng được gửi vào.
Vậy tại sao nhiều người vẫn chọn gửi góp thay vì gửi một lần?
Vì phần lớn người đi làm không có sẵn một khoản tiền lớn để gửi một lần — thu nhập về theo tháng, nên gửi góp khớp với dòng tiền thực tế hơn. So sánh đúng không phải là "cách nào lãi cao hơn" mà là "cách nào khả thi với dòng tiền của mình".
Có nên chờ đủ tiền rồi mới gửi một lần thay vì gửi góp ngay?
Không nên chờ nếu việc chờ khiến tiền nằm không sinh lãi trong tài khoản thanh toán suốt nhiều tháng. Gửi góp ngay khi có tiền, dù từng khoản nhỏ, vẫn tốt hơn để tiền không sinh lãi trong lúc chờ đủ số tiền lớn.
Nguồn đối chiếu
- Thông tư 18/2019/TT-NHNN sửa đổi Thông tư 43/2016/TT-NHNN Quy định khung giờ nhắc nợ từ 7h - 21h, tối đa 5 lần/ngày và cấm đe dọa khách hàng. Truy cập: · Cấp nguồn A/B.
- Điều 158 Bộ luật Hình sự 2015 Tội xâm phạm chỗ ở của người khác (phạt tù từ 3 tháng đến 2 năm). Truy cập: · Cấp nguồn A/B.
- Nghị định 144/2021/NĐ-CP về xử phạt an ninh trật tự Xử phạt hành vi gây rối trật tự công cộng, xúc phạm danh dự người khác. Truy cập: · Cấp nguồn A/B.
Bài viết này có hữu ích cho kế hoạch tiền bạc của bạn?
Bấm "Hữu ích" để lưu vào danh sách quan tâm và giúp ban biên tập HouseLab đo lường xu hướng độc giả yêu thích để ưu tiên cập nhật tiếp theo.
-
1
Kiểm tra thực tế: Đối chiếu lại con số cụ thể của bạn (sao kê tài khoản, hợp đồng vay, hạn mức thẻ hoặc quá trình đóng BHXH) thay vì ước tính cảm tính.
-
2
Áp dụng ngay: Thiết lập một hạn mức chi tiêu cụ thể hoặc cài lệnh trích tiền tích lũy tự động ngay trong kỳ lương tới, trước khi chi tiêu sinh hoạt.
-
3
Rà soát định kỳ 90 ngày: Đánh giá lại số dư tích lũy hoặc tiến độ giảm nợ để điều chỉnh tỷ lệ phân bổ phù hợp với diễn biến thu nhập mới.
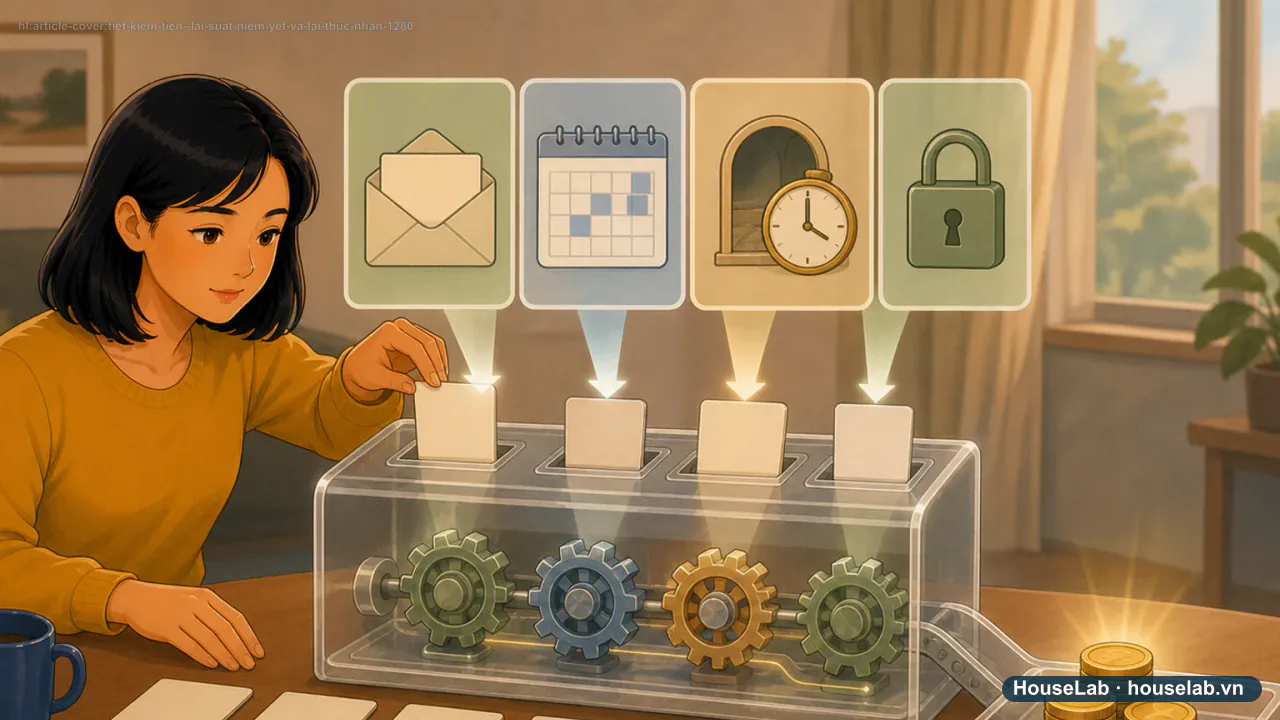
Đặc điểm dòng tiền thu nhập của bạn phù hợp nhất với mô hình nào?
Thiết lập lệnh trích tự động 15-20% lương vào ngày mùng 5 hàng tháng. Bạn không cần bận tâm suy nghĩ hay đấu tranh tâm lý, tiền sẽ tự động tích lũy và sinh lãi ngay.
- #thu hồi nợ tận nhà
- #đòi nợ về quê
- #Thông tư 18 NHNN
- #bảo vệ quyền riêng tư
- #đòi nợ phòng trọ
Đọc tiếp theo hành trình này
10 cách giảm chi nhưng không cắt y tế, dinh dưỡng và các mối quan hệ
100.000 đồng mỗi ngày: phép tính đúng nhưng có hợp dòng tiền thật?