Gửi góp hay gửi một lần: mô phỏng 12 tháng với dòng tiền thật
Gửi tiết kiệm một lần hay gửi góp hàng tháng lợi hơn? Bài viết mô phỏng 12 tháng với dòng tiền thực tế để so sánh, thay vì chỉ so lãi suất niêm yết.
Minh họa nội dung
Đừng So Sánh Tiền Lãi Lý Thuyết — Hãy So Sánh Số Tiền Thực Tế Bạn Giữ Lại Được Sau 12 Tháng!
Về mặt toán học, gửi 60 triệu một lần từ đầu năm lãi 6% sẽ mang về 3.6 triệu tiền lãi, trong khi gửi góp 5 triệu mỗi tháng chỉ mang về khoảng 1.95 triệu tiền lãi. Nhưng so sánh đó vô nghĩa nếu đầu năm bạn chưa có sẵn 60 triệu! Nếu bạn chờ đến tháng 12 mới đi gửi, thì suốt 11 tháng trước đó số tiền của bạn chỉ hưởng lãi 0.1%/năm hoặc bị tiêu xài hết sạch.
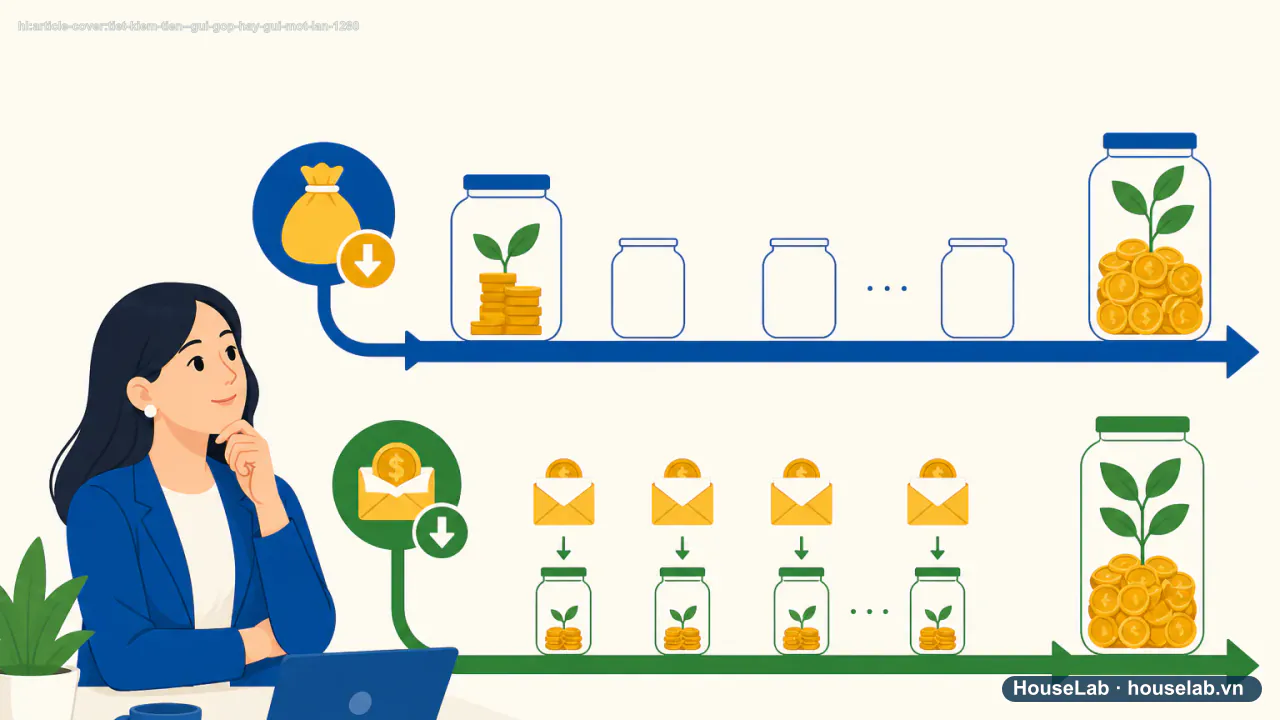
Gửi một lần và gửi góp sau 12 tháng
- Mục 1 · Gửi một lần 12 triệuToàn bộ sinh lãi từ tháng 1
Lãi lý thuyết cao hơn nhưng đòi hỏi có sẵn khoản tiền lớn ngay từ đầu.
Phép tính minh họa · 12.000.000 × r × 12/12
- Mục 2 · Gửi góp 1 triệu/tháng x 12 thángMỗi khoản sinh lãi từ tháng gửi
Tổng lãi thấp hơn gửi một lần cùng số tiền, nhưng khớp với dòng tiền theo lương hàng tháng.
Phép tính minh họa · Σ tháng 1–12: 1.000.000 × r × số tháng còn lại/12
Mỗi dịp giáp Tết, hình ảnh những dòng người tấp nập kéo vali về quê ăn Tết khiến những người lao động phải ở lại phòng trọ không khỏi chạnh lòng. Nhưng ở lại không phải là thất bại, mà là một quyết định tài chính dũng cảm để tiết kiệm 5 - 10 triệu đồng tiền vé tàu xe và quà cáp, giữ lại nguồn vốn sinh tồn cho cả năm tới.
1. Ở lại phòng trọ ăn Tết: Quyết định tài chính dũng cảm
Hãy làm một phép tính đơn giản: Một gia đình công nhân 2 vợ chồng 1 con từ Bình Dương về miền Trung ăn Tết tiêu tốn tối thiểu:
- Tiền vé xe giường nằm khứ hồi: 3.500.000đ - 4.500.000đ.
- Tiền mừng tuổi họ hàng, ông bà: 2.000.000đ - 3.000.000đ.
- Tiền sắm sửa, cỗ bàn ăn uống dọc đường: 2.000.000đ.
- Tổng chi phí: 7.500.000đ - 9.500.000đ (bằng 1.5 tháng lương cơ bản).
Bằng việc ở lại, bạn đã tiết kiệm ngay được gần 10 triệu đồng tiền mặt để phòng ngừa ốm đau, đóng học phí cho con ra Giêng.
2. Nhận hỗ trợ từ Công đoàn và chính quyền địa phương
Đừng bỏ lỡ các quyền lợi an sinh xã hội dành riêng cho lao động ở lại:
- Đăng ký danh sách khó khăn với Công đoàn cơ sở: Trước ngày 20 tháng Chạp, hãy báo với tổ trưởng công đoàn xưởng để nhận túi quà Tết (gạo, dầu ăn, bánh mứt) và tiền hỗ trợ từ 500.000đ đến 1.000.000đ.
- Tham gia Ngày hội Tết sum vầy tại Trung tâm Văn hóa KCN: Nhận bánh chưng miễn phí, tham gia bốc thăm trúng thưởng và nhận các phiếu mua hàng giảm giá "Chợ Tết Công đoàn".
3. Mô hình "Ghép bếp phòng trọ": Cỗ Tết đủ món chỉ 300k/người
Một mình nấu cỗ thì vừa đắt vừa thừa thức ăn. Cách thông minh nhất là rủ 3 - 4 phòng trọ cùng ở lại lập thành một "Gia đình Tết":
Bảng chi tiêu mâm cỗ Tết ghép bếp 4 người (Tổng 1.200.000đ - mỗi người góp 300.000đ):
- 🍗 Gà luộc lá chanh & lòng xào miến: 250.000đ.
- 🥩 Nồi thịt kho tàu trứng cút lớn: 300.000đ (ăn suốt 3 ngày mùng 1, 2, 3).
- 🥟 Giò thủ & nem chua tự làm: 200.000đ.
- 🥬 Canh khổ qua nhồi thịt (cầu may mắn xua tan khổ ải): 150.000đ.
- 🍻 1 Thùng nước ngọt / bia lon sum vầy: 200.000đ.
- 🍉 Dưa hấu đỏ, mứt dừa đón xuân: 100.000đ.
4. Giữ tinh thần ấm áp, kết nối tình thân qua màn hình điện thoại
Đêm giao thừa, hãy dọn dẹp phòng trọ thật sạch sẽ, thắp nén nhang thơm, mở một bài nhạc xuân rộn rã và bật video call gọi về cho bố mẹ ở quê. Nhìn thấy con cái khỏe mạnh, bình an và trưởng thành chính là món quà Tết lớn nhất đối với cha mẹ. Một cái Tết xa quê sẽ là kỷ niệm đáng nhớ và là bệ phóng tài chính để gia đình bạn bứt phá trong năm mới.
Câu hỏi thường gặp (FAQ)
Ở lại khu trọ dịp Tết có cơ hội đi làm tăng ca kiếm thêm tiền không? ▾
Rất nhiều doanh nghiệp, kho hàng logistics (Shopee, Lazada, Viettel Post) và dịch vụ ăn uống hoạt động xuyên Tết với mức lương gấp 300% (theo Điều 98 Bộ luật Lao động). Nếu ở lại làm việc 4-5 ngày Tết, bạn có thể kiếm thêm từ 3 đến 6 triệu đồng tiền lương tăng ca.
Công nhân không về quê được nhận những hỗ trợ gì từ Công đoàn? ▾
Hàng năm Tổng Liên đoàn Lao động và Công đoàn các KCN đều tổ chức chương trình "Tết sum vầy - Xuân gắn kết", tặng các suất quà Tết (gồm bánh chưng, dầu ăn, đường, nước mắm trị giá 500k - 1 triệu đồng) và tiền mặt hỗ trợ cho đoàn viên có hoàn cảnh khó khăn ở lại đón Tết.
Làm thế nào để tránh cảm giác tủi thân, cô đơn khi đón giao thừa một mình ở phòng trọ? ▾
Đừng đóng chặt cửa phòng một mình. Hãy mở cửa giao lưu với các phòng trọ bên cạnh cùng ở lại, cùng nhau nấu một bữa cơm tất niên chung, gọi video về chúc Tết bố mẹ họ hàng ở quê và tham gia các hoạt động văn hóa Tết do địa phương tổ chức.
Các Gói Tiết Kiệm Gửi Góp Thường Có Lãi Suất Thấp Hơn Gửi Tiết Kiệm Truyền Thống 0.3%–0.5%!
Do tính chất dòng tiền linh hoạt nạp vào từng tháng, các ngân hàng thường niêm yết lãi suất cho sản phẩm "Tiết kiệm gửi góp tích lũy" thấp hơn một chút so với gửi tiết kiệm truyền thống cố định. Giải pháp thông minh: Dùng tính năng két tích lũy số linh hoạt hưởng lãi ngày 3.8%–4.2% thay vì mở gói gửi góp cứng nhắc.
2. Mô phỏng 12 tháng với cùng tổng tiền gốc
Giả sử cùng tổng số tiền gốc là 12 triệu đồng và cùng mức lãi suất tham khảo:
- Gửi một lần 12 triệu đồng vào tháng 1: toàn bộ 12 triệu sinh lãi trong suốt 12 tháng.
- Gửi góp 1 triệu đồng/tháng trong 12 tháng: khoản gửi tháng 1 sinh lãi đủ 12 tháng, khoản gửi tháng 2 chỉ sinh lãi 11 tháng, khoản gửi tháng 12 chỉ sinh lãi 1 tháng.
Về mặt số học, tổng lãi của cách gửi góp luôn thấp hơn gửi một lần với cùng tổng tiền gốc và cùng lãi suất, vì phần lớn số tiền gửi góp chỉ sinh lãi trong thời gian ngắn hơn 12 tháng đầy đủ.
3. Vì sao gửi góp vẫn là lựa chọn hợp lý cho nhiều người
So sánh trên chỉ đúng nếu người đó thực sự có sẵn 12 triệu đồng để gửi một lần vào tháng 1. Với người nhận lương hàng tháng, khoản tiền 12 triệu không tồn tại sẵn ngay từ đầu — nó chỉ hình thành dần qua từng tháng làm việc. So sánh công bằng hơn là: “gửi góp ngay khi có tiền mỗi tháng” so với “để tiền trong tài khoản thanh toán không sinh lãi rồi mới gửi một lần khi đủ 12 triệu” — trong trường hợp này, gửi góp luôn tốt hơn vì tiền sinh lãi sớm hơn.
4. Case study: chọn đúng cách so sánh
Quỳnh muốn có 12 triệu đồng tiết kiệm sau một năm. Ban đầu Quỳnh định để tiền trong tài khoản thanh toán mỗi tháng, đợi đủ 12 triệu vào cuối năm mới gửi tiết kiệm một lần. Sau khi tính lại, Quỳnh nhận ra cách này khiến toàn bộ số tiền không sinh lãi suốt cả năm. Quỳnh chuyển sang gửi góp 1 triệu đồng ngay mỗi khi nhận lương — tổng lãi nhận được tuy thấp hơn kịch bản “có sẵn 12 triệu gửi một lần từ đầu năm”, nhưng cao hơn hẳn so với kế hoạch ban đầu của Quỳnh.
5. Cách so sánh đúng trước khi quyết định
- Xác định mình có sẵn khoản tiền lớn để gửi một lần hay tiền hình thành dần theo tháng.
- Nếu tiền hình thành dần, so sánh gửi góp ngay với việc để tiền không sinh lãi chờ đủ số — gửi góp ngay gần như luôn tốt hơn.
- Nếu có sẵn khoản lớn, so sánh lãi suất niêm yết của kỳ hạn gửi một lần và kỳ hạn gửi góp cùng thời gian để chọn mức lãi cao hơn.
Checklist hành động
- Xác định rõ mình đang ở tình huống “có sẵn tiền lớn” hay “tiền hình thành dần theo tháng”.
- Không để tiền nằm im trong tài khoản thanh toán chờ đủ số mới gửi tiết kiệm.
- So sánh lãi suất niêm yết giữa các kỳ hạn cùng loại hình gửi, không so gửi một lần với gửi góp khác kỳ hạn.
- Với thu nhập theo tháng, ưu tiên gửi góp ngay khi có tiền thay vì chờ gửi một lần.
Câu hỏi thường gặp
Gửi một lần và gửi góp, cách nào lãi cao hơn?
Với cùng tổng số tiền gốc và cùng lãi suất, gửi một lần cho tổng lãi cao hơn vì toàn bộ số tiền sinh lãi ngay từ tháng đầu tiên. Gửi góp có tổng lãi thấp hơn vì mỗi khoản chỉ bắt đầu sinh lãi từ tháng được gửi vào.
Vậy tại sao nhiều người vẫn chọn gửi góp thay vì gửi một lần?
Vì phần lớn người đi làm không có sẵn một khoản tiền lớn để gửi một lần — thu nhập về theo tháng, nên gửi góp khớp với dòng tiền thực tế hơn. So sánh đúng không phải là "cách nào lãi cao hơn" mà là "cách nào khả thi với dòng tiền của mình".
Có nên chờ đủ tiền rồi mới gửi một lần thay vì gửi góp ngay?
Không nên chờ nếu việc chờ khiến tiền nằm không sinh lãi trong tài khoản thanh toán suốt nhiều tháng. Gửi góp ngay khi có tiền, dù từng khoản nhỏ, vẫn tốt hơn để tiền không sinh lãi trong lúc chờ đủ số tiền lớn.
Nguồn đối chiếu
- Điều 98 Bộ luật Lao động 2019 về tiền lương làm thêm giờ ngày lễ Tết Làm việc vào ngày nghỉ lễ, tết hưởng ít nhất 300% chưa kể tiền lương ngày lễ. Truy cập: · Cấp nguồn A/B.
- Kế hoạch chăm lo Tết cho người lao động của Tổng LĐLĐ Việt Nam Chính sách hỗ trợ quà Tết và vé xe cho công nhân khó khăn. Truy cập: · Cấp nguồn A/B.
- Chương trình Tết nghĩa tình tại các KCN Bình Dương, TP.HCM Các hoạt động họp mặt, tặng quà cho công nhân không có điều kiện về quê. Truy cập: · Cấp nguồn A/B.
Bài viết này có hữu ích cho kế hoạch tiền bạc của bạn?
Bấm "Hữu ích" để lưu vào danh sách quan tâm và giúp ban biên tập HouseLab đo lường xu hướng độc giả yêu thích để ưu tiên cập nhật tiếp theo.
-
1
Kiểm tra thực tế: Đối chiếu lại con số cụ thể của bạn (sao kê tài khoản, hợp đồng vay, hạn mức thẻ hoặc quá trình đóng BHXH) thay vì ước tính cảm tính.
-
2
Áp dụng ngay: Thiết lập một hạn mức chi tiêu cụ thể hoặc cài lệnh trích tiền tích lũy tự động ngay trong kỳ lương tới, trước khi chi tiêu sinh hoạt.
-
3
Rà soát định kỳ 90 ngày: Đánh giá lại số dư tích lũy hoặc tiến độ giảm nợ để điều chỉnh tỷ lệ phân bổ phù hợp với diễn biến thu nhập mới.
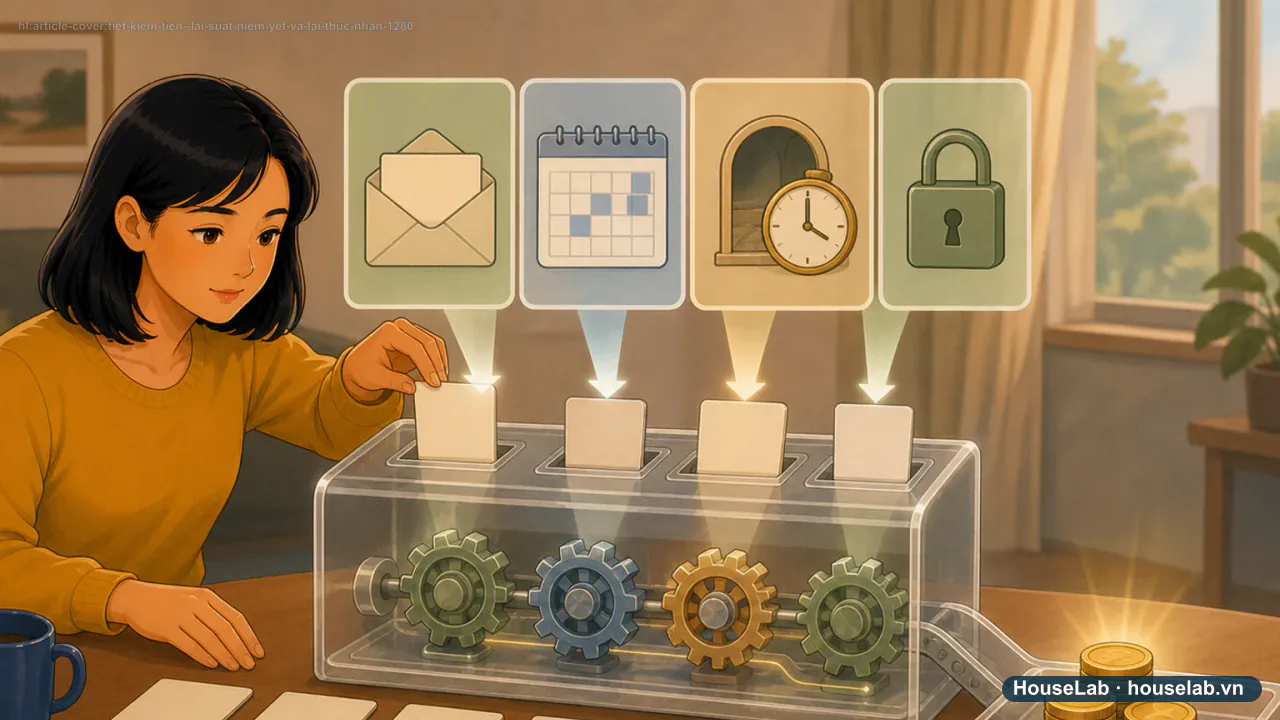
Đặc điểm dòng tiền thu nhập của bạn phù hợp nhất với mô hình nào?
Thiết lập lệnh trích tự động 15-20% lương vào ngày mùng 5 hàng tháng. Bạn không cần bận tâm suy nghĩ hay đấu tranh tâm lý, tiền sẽ tự động tích lũy và sinh lãi ngay.
- #công nhân ăn tết xa quê
- #tết ở phòng trọ
- #chi tiêu tết dưới 2 triệu
- #tết sum vầy công đoàn
- #tiết kiệm tết
Đọc tiếp theo hành trình này
10 cách giảm chi nhưng không cắt y tế, dinh dưỡng và các mối quan hệ
100.000 đồng mỗi ngày: phép tính đúng nhưng có hợp dòng tiền thật?