Lương 8 Triệu Có Đầu Tư Được Không? Lộ Trình Vốn Nhỏ 2026
Gửi tiết kiệm một lần hay gửi góp hàng tháng lợi hơn? Bài viết mô phỏng 12 tháng với dòng tiền thực tế để so sánh, thay vì chỉ so lãi suất niêm yết.
Minh họa nội dung
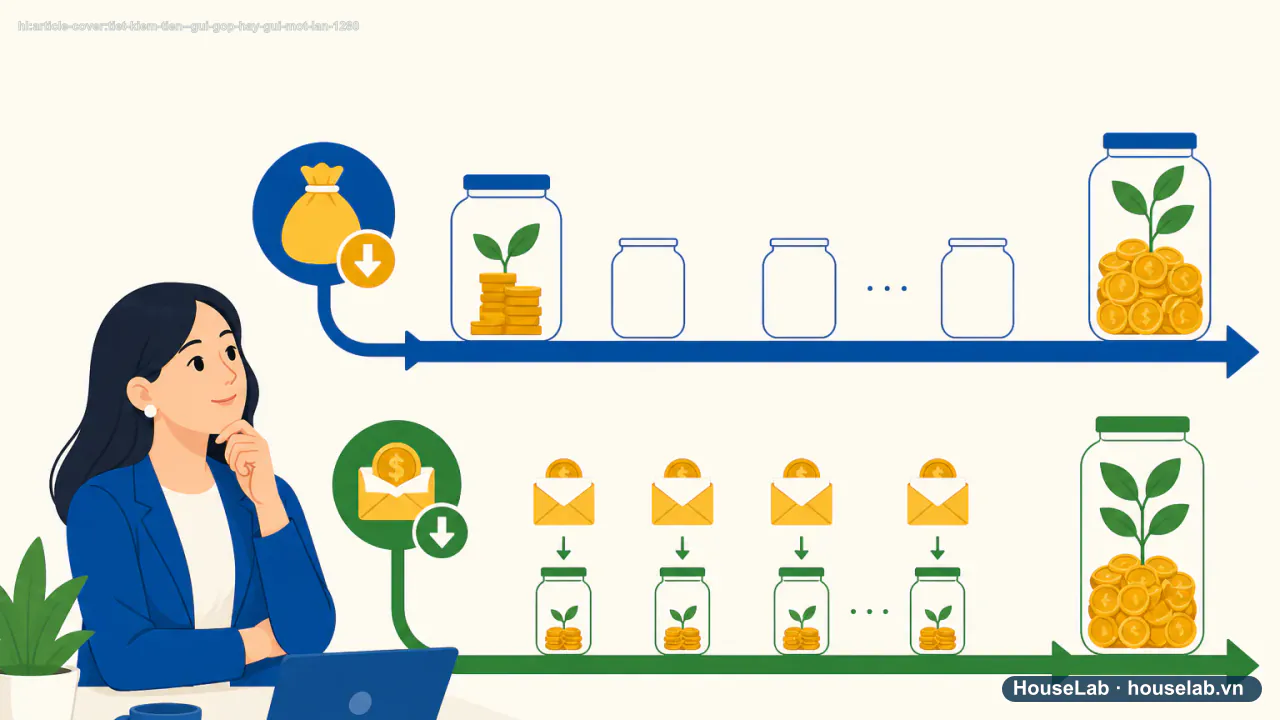
Gửi một lần và gửi góp sau 12 tháng
- Mục 1 · Gửi một lần 12 triệuToàn bộ sinh lãi từ tháng 1
Lãi lý thuyết cao hơn nhưng đòi hỏi có sẵn khoản tiền lớn ngay từ đầu.
Phép tính minh họa · 12.000.000 × r × 12/12
- Mục 2 · Gửi góp 1 triệu/tháng x 12 thángMỗi khoản sinh lãi từ tháng gửi
Tổng lãi thấp hơn gửi một lần cùng số tiền, nhưng khớp với dòng tiền theo lương hàng tháng.
Phép tính minh họa · Σ tháng 1–12: 1.000.000 × r × số tháng còn lại/12
Một câu hỏi rất chân thực trên diễn đàn Dân Trí: "Lương công nhân may của tôi được 8,2 triệu/tháng, trừ tiền trọ, tiền ăn, gửi về quê cho mẹ 2 triệu thì còn lại hơn 1 triệu. Với số tiền này tôi có thể đầu tư được gì hay chỉ nên cất đi?"
Câu trả lời ngắn gọn là: CÓ, bạn hoàn toàn đầu tư được, và bạn PHẢI đầu tư càng sớm càng tốt. Nhưng cách đầu tư của người có 8 triệu/tháng sẽ hoàn toàn khác với người có 80 triệu/tháng.
1. Phá vỡ định kiến: Phải giàu mới đầu tư?
Đa phần người lao động nhầm lẫn giữa hai khái niệm: Đầu cơ lướt sóng (cần vốn to, chấp nhận rủi ro, theo dõi bảng điện hàng giờ) và Đầu tư tích lũy (bỏ số tiền nhỏ đều đặn hàng tháng vào các tài sản tăng trưởng theo sự phát triển của nền kinh tế).
Bẫy 'Lướt sóng làm giàu nhanh': Người vốn nhỏ thường là mồi ngon của đội lái
Nhiều bạn trẻ lương 8 triệu lao vào mua cổ phiếu penny rác, tiền ảo đa cấp hoặc sàn giao dịch ngoại hối với kỳ vọng x5, x10 tài sản. Kết quả 95% mất trắng số tiền mồ hôi nước mắt tích góp cả năm trời.
Nếu bạn đợi đến khi gom đủ 100 triệu mới đầu tư, với tốc độ tiết kiệm 1 triệu/tháng, bạn sẽ mất gần 9 năm. Trong 9 năm đó, tiền của bạn nằm im và bị lạm phát ăn mòn sức mua, trong khi bạn bỏ lỡ sức mạnh kỳ diệu nhất của tài chính: Lãi kép theo thời gian.
2. Dòng tiền thực tế của người lương 8 triệu
Để có tiền đầu tư, bạn phải phân bổ dòng tiền 8 triệu theo mô hình kỷ luật thép 70 - 20 - 10:
- 5,6 triệu (70%) - Chi phí sinh tồn thiết yếu: Tiền nhà trọ + điện nước (1,8tr), tiền ăn uống tự nấu (2,3tr), xăng xe + điện thoại (500k), chi phí lặt vặt (1tr).
- 1,6 triệu (20%) - Nghĩa vụ gia đình & Quỹ đệm: Gửi về phụ giúp gia đình hoặc tích lũy vào quỹ khẩn cấp.
- 800.000đ (10%) - Khoản vốn đầu tư hạt mầm: Đây là số tiền bắt buộc phải trích ra ngay ngày nhận lương, trước khi tiêu bất kỳ đồng nào.
3. Lộ trình 3 bước đầu tư từ 500k/tháng
Bước 1: Đầu tư nâng cấp kỹ năng (Khoản lãi lớn nhất)
Với mức lương 8 triệu, tỷ suất sinh lời cao nhất không nằm ở cổ phiếu hay vàng, mà nằm ở việc nâng thu nhập lên 12 - 15 triệu. Dành 300k - 500k/tháng mua sách nghề, học thêm chứng chỉ tin học, tiếng Anh giao tiếp, học lái xe nâng, hoặc học tay nghề kỹ thuật cao. Một bước nhảy việc hoặc thăng chức tổ trưởng có thể giúp bạn tăng thu nhập thêm 40-50% ngay lập tức.
Chiến lược DCA chứng chỉ quỹ mở: Vũ khí cho nhà đầu tư kỷ luật vốn nhỏ
Phương pháp bình quân giá (DCA) mua chứng chỉ quỹ cổ phiếu chỉ số VN30 hoặc Diamond định kỳ 500k vào ngày 10 hàng tháng giúp bạn không cần canh bảng điện tử, giảm thiểu rủi ro đu đỉnh và hưởng lợi từ tăng trưởng kinh tế Việt Nam.
Bước 2: Tích lũy vi mô qua Chứng chỉ quỹ mở (ETF)
Hiện nay tại Việt Nam, các công ty quản lý quỹ hàng đầu (như Dragon Capital, VinaCapital, SSIAM) đều cho phép mở tài khoản đầu tư định kỳ chỉ từ 100.000đ đến 500.000đ/tháng trên app chính thức. Tiền của bạn sẽ được các chuyên gia đầu tư vào top 30-50 doanh nghiệp đầu ngành tại Việt Nam (VN30).
Ví dụ: Đầu tư đều đặn 500.000đ/tháng với mức lợi nhuận trung bình thị trường 10%/năm:
- Sau 5 năm: Bạn tích lũy được khoảng 38,7 triệu đồng (gốc 30 triệu, lãi 8,7 triệu).
- Sau 10 năm: Con số vọt lên 103,2 triệu đồng (gốc 60 triệu, lãi 43,2 triệu - tiền lãi gần bằng tiền gốc!).
Bước 3: Chu kỳ gom vàng khi quỹ đạt ngưỡng
Khi tài khoản tích lũy đạt mốc 15-20 triệu, bạn có thể rút một nửa để đổi sang 1-2 chỉ vàng nhẫn tích trữ vật chất, tạo thêm lớp bảo vệ kiên cố.
4. Những kênh đầu tư TUYỆT ĐỐI TRÁNH khi ít vốn
Người có thu nhập thấp thường có tâm lý "nóng vội muốn đổi đời", và đây là con mồi béo bở của các cạm bẫy tài chính:
- ❌ Hội nhóm bắn lệnh Forex, tiền số rác, app nhị phân (BO): Cam kết bao lỗ, lãi 1-3%/ngày. 100% là mô hình lừa đảo đa cấp ponzi.
- ❌ Chơi hụi/họ lãi suất cao: Nguy cơ chủ hụi giật nợ bỏ trốn cực kỳ phổ biến tại các khu công nghiệp.
- ❌ Vay tiền để đầu tư chứng khoán lướt sóng: Khi không có kiến thức, bạn sẽ mất trắng số tiền mồ hôi nước mắt trong vài phiên giảm điểm.
5. Hành động ngay trong tháng này
Đừng chờ đến khi "lương tăng lên 15 triệu mới bắt đầu đầu tư". Người giàu bắt đầu từ việc kiểm soát những đồng tiền nhỏ nhất:
- Hôm nay: Mở một tài khoản tích lũy riêng biệt trên ngân hàng số hoặc app fintech uy tín được cấp phép.
- Ngày nhận lương tới: Cài đặt lệnh trích xuất tự động 500.000 đồng ngay khi tài khoản ting ting, trước khi chi tiêu bất kỳ khoản nào.
- Sau 6 tháng: Kiểm tra lại số dư (tích lũy được 3 triệu + tiền lãi), bạn sẽ ngạc nhiên vì bản thân hoàn toàn có thể sống tốt mà không hề bị thiếu hụt 500k đó!
Bảng Lộ Trình Đầu Tư Từ Lương 8 Triệu: Từng Bước Vững Chắc
Công cụ đối chiếu thực tế chuẩn hóa dữ liệu 2026
Quy Trình Đầu Tư An Toàn
- ✓ Giai đoạn 1 (Tháng 1-6): Xây dựng quỹ khẩn cấp 10-15 triệu gửi tiết kiệm ngân hàng số hưởng lãi 5-6%/năm.
- ✓ Giai đoạn 2 (Tháng 7-12): Trích 500.000 đ/tháng học chứng chỉ nghề / tiếng Anh để mở rộng cơ hội thăng tiến.
- ✓ Giai đoạn 3 (Từ năm thứ 2): Bắt đầu tích lũy 500.000 đ - 1.000.000 đ/tháng vào chứng chỉ quỹ mở uy tín.
- ✓ Tâm thế: Coi đây là cuộc chơi dài hạn 5-10 năm, kiên định không rút vốn sớm.
- ✓ Hiệu quả: Tạo dựng nền tảng tư duy tài chính vững vàng khi thu nhập tăng lên.
Câu hỏi thường gặp (FAQ)
Mua chứng chỉ quỹ mở có bị mất trắng tiền không? ▾
Quỹ mở được giám sát chặt chẽ bởi Ủy ban Chứng khoán Nhà nước và ngân hàng giám sát độc lập (như Standard Chartered, BIDV). Tiền đầu tư vào các công ty lớn thực tế, nên giá trị chứng chỉ quỹ có thể tăng giảm theo thị trường nhưng không thể bị bốc hơi hay biến mất như các app lừa đảo.
Lương 8 triệu thì nên ưu tiên gửi tiết kiệm hay mua quỹ trước? ▾
Phải xây dựng đủ Quỹ khẩn cấp từ 10-15 triệu gửi tiết kiệm ngân hàng trước. Khi đã có khoản đệm an toàn này, bạn mới bắt đầu trích 500k hàng tháng đầu tư vào quỹ mở.
Rút tiền từ chứng chỉ quỹ mở có dễ không? ▾
Rất dễ dàng. Bạn đặt lệnh bán trực tiếp trên ứng dụng vào các ngày giao dịch trong tuần, tiền sẽ về tài khoản ngân hàng của bạn trong 2-3 ngày làm việc.
Câu hỏi thường gặp
Gửi một lần và gửi góp, cách nào lãi cao hơn?
Với cùng tổng số tiền gốc và cùng lãi suất, gửi một lần cho tổng lãi cao hơn vì toàn bộ số tiền sinh lãi ngay từ tháng đầu tiên. Gửi góp có tổng lãi thấp hơn vì mỗi khoản chỉ bắt đầu sinh lãi từ tháng được gửi vào.
Vậy tại sao nhiều người vẫn chọn gửi góp thay vì gửi một lần?
Vì phần lớn người đi làm không có sẵn một khoản tiền lớn để gửi một lần — thu nhập về theo tháng, nên gửi góp khớp với dòng tiền thực tế hơn. So sánh đúng không phải là "cách nào lãi cao hơn" mà là "cách nào khả thi với dòng tiền của mình".
Có nên chờ đủ tiền rồi mới gửi một lần thay vì gửi góp ngay?
Không nên chờ nếu việc chờ khiến tiền nằm không sinh lãi trong tài khoản thanh toán suốt nhiều tháng. Gửi góp ngay khi có tiền, dù từng khoản nhỏ, vẫn tốt hơn để tiền không sinh lãi trong lúc chờ đủ số tiền lớn.
Nguồn đối chiếu
- Ủy ban Chứng khoán Nhà nước (UBCKNN) — Hướng dẫn đầu tư chứng chỉ quỹ mở Quy định pháp lý về bảo vệ nhà đầu tư cá nhân và nghĩa vụ của công ty quản lý quỹ. Truy cập: · Cấp nguồn A/B.
- CFPB — Building wealth on a modest income Chiến lược tích lũy tài sản cho người thu nhập thấp bằng phương pháp trung bình giá (DCA). Truy cập: · Cấp nguồn A/B.
Bài viết này có hữu ích cho kế hoạch tiền bạc của bạn?
Bấm "Hữu ích" để lưu vào danh sách quan tâm và giúp ban biên tập HouseLab đo lường xu hướng độc giả yêu thích để ưu tiên cập nhật tiếp theo.
-
1
Kiểm tra thực tế: Đối chiếu lại con số cụ thể của bạn (sao kê tài khoản, hợp đồng vay, hạn mức thẻ hoặc quá trình đóng BHXH) thay vì ước tính cảm tính.
-
2
Áp dụng ngay: Thiết lập một hạn mức chi tiêu cụ thể hoặc cài lệnh trích tiền tích lũy tự động ngay trong kỳ lương tới, trước khi chi tiêu sinh hoạt.
-
3
Rà soát định kỳ 90 ngày: Đánh giá lại số dư tích lũy hoặc tiến độ giảm nợ để điều chỉnh tỷ lệ phân bổ phù hợp với diễn biến thu nhập mới.
- #lương 8 triệu đầu tư gì
- #đầu tư cho công nhân
- #đầu tư vốn nhỏ từ 500k
- #lộ trình tài chính người thu nhập thấp