Lãi Suất Biến Động Khó Lường: Bộ Ba Lá Chắn "Tiền Mặt - Vàng Nhẫn - Tiết Kiệm Online"
Không ai có thể đoán chính xác ngày mai lãi suất ngân hàng sẽ tăng hay giảm, vàng sẽ lập đỉnh mới hay bất động sản khi nào hồi phục. Trong bối cảnh kinh tế nhiều biến số khó đoán của năm 2026, nguyên tắc khôn ngoan nhất của người lao động bình dân không phải là "tất tay làm giàu", mà là xây dựng một hệ thống phòng thủ vững chắc để dù kinh tế đi theo chiều hướng nào, gia đình bạn vẫn an toàn. Đây là bí quyết xây dựng "Bộ ba lá chắn" tài chính thực chiến.
Một thói quen phổ biến của người lao động Việt Nam là đầu tư theo cảm xúc đám đông: khi thấy giá vàng tăng thì ùa nhau đi xếp hàng mua vàng giá đỉnh; khi thấy ngân hàng tăng lãi suất thì rút sạch vàng bán rẻ để gửi tiết kiệm; khi thấy người bên cạnh khoe trúng đất thì lại gom hết vốn liếng vay mượn mua đất phân lô. Vòng lặp "mua đỉnh - bán đáy" này khiến bao nhiêu năm làm việc cật lực vẫn không tích lũy được tài sản đáng kể.
Năm 2026, để không bị cuốn vào vòng xoáy biến động của thị trường, bạn cần trang bị cho gia đình một chiến lược phân bổ tài sản phòng thủ vững chắc: Bộ Ba Lá Chắn (The Triangle Shield).
1. Vì sao không nên bỏ hết trứng vào một giỏ năm 2026?
Mỗi kênh tài sản đều có ưu và nhược điểm riêng:
- Tiền mặt: Thanh khoản vô địch, nhưng để lâu bị lạm phát bào mòn sức mua.
- Tiền gửi tiết kiệm: Lãi suất tốt, an toàn tuyệt đối, nhưng nếu rút trước hạn thì mất hết tiền lãi và tỷ suất sinh lời khó bù đắp được nếu giá hàng hóa tiêu dùng tăng vọt.
- Vàng nhẫn 9999: Khả năng chống trượt giá xuất sắc trong dài hạn, nhưng chênh lệch mua - bán cao (1,5 - 2 triệu/lượng) và không tạo ra dòng tiền lãi hàng tháng.
Bằng cách kết hợp cả 3 kênh theo tỷ lệ khoa học, bạn sẽ triệt tiêu nhược điểm của từng kênh và hưởng trọn vẹn ưu điểm của cả 3 kênh!
2. Cấu trúc bộ ba lá chắn: Tiền mặt - Tiết kiệm - Vàng nhẫn
💧 Lá chắn 1: Tiền mặt thanh khoản tức thì (20% vốn)
Cất trong tài khoản ngân hàng số có liên kết thẻ ghi nợ hoặc app ví điện tử. Khoản này bằng khoảng 1 đến 2 tháng chi phí sinh hoạt. Mục tiêu duy nhất: Chi trả tiền ăn, tiền điện, tiền học và sẵn sàng quẹt thẻ/chuyển khoản trong 30 giây khi có việc ốm đau khẩn cấp lúc nửa đêm.
📈 Lá chắn 2: Tiết kiệm online kỳ hạn linh hoạt (40% vốn)
Chia làm 2 sổ: một sổ kỳ hạn 3 tháng và một sổ kỳ hạn 12 tháng trên app ngân hàng. Khoản này sinh lời đều đặn 6,0% - 7,2%/năm, giúp tiền của bạn tự "đẻ ra tiền" mỗi ngày mà vẫn có thể rút từng phần khi phát sinh sự cố lớn.
🪙 Lá chắn 3: Vàng nhẫn tròn trơn tích sản (40% vốn)
Chỉ mua vàng nhẫn tròn trơn ép vỉ của thương hiệu lớn (SJC, PNJ, DOJI, Bảo Tín Minh Châu). Đây là tài sản tích trữ dài hạn từ 3-5 năm trở lên, là "bảo hiểm lạm phát" giúp bạn không bao giờ phải lo tiền lương bị mất giá trị khi thị trường toàn cầu biến động.
Vàng Không Phải Để Đầu Cơ Lướt Sóng: Vàng Là Bảo Hiểm Tận Cùng Của Sức Mua
Nhiều người mua vàng với hy vọng tuần sau giá tăng để bán kiếm lời. Đó là tâm lý đầu cơ may rủi. Với người làm công ăn lương, việc tích lũy từng chỉ vàng nhẫn trơn 9999 là để bảo toàn mồ hôi nước mắt không bị lạm phát bào mòn suốt 5 đến 10 năm.
3. Bảng phân bổ thực tế cho vốn 50tr - 300 triệu
| Quy mô vốn tích lũy | Lớp 1: Tiền mặt (20%) | Lớp 2: Tiết kiệm online (40%) | Lớp 3: Vàng nhẫn 9999 (40%) |
|---|---|---|---|
| Có 50 triệu đồng | 10 triệu (Tài khoản thanh toán) | 20 triệu (Sổ online kỳ hạn 6 tháng) | 20 triệu (~2,3 - 2,5 chỉ vàng nhẫn) |
| Có 100 triệu đồng | 20 triệu (Tài khoản thanh toán) | 40 triệu (Chia 2 sổ: 3 tháng & 12 tháng) | 40 triệu (~4,5 - 5 chỉ vàng nhẫn) |
| Có 200 triệu đồng | 40 triệu (Tài khoản thanh toán) | 80 triệu (Gửi bậc thang 3 sổ) | 80 triệu (~1 cây vàng nhẫn ép vỉ) |
4. Case thực chiến: Chị Thu (công nhân may Đồng Nai)
Chị Thu (39 tuổi, công nhân may 12 năm)
Hoàn cảnh: Chị Thu là mẹ đơn thân nuôi con gái học lớp 8, lương tháng 9,5 triệu. Nhờ tằn tiện, sau nhiều năm chị dành dụm được 120 triệu đồng. Nhiều đồng nghiệp khuyên chị rủ nhau góp vốn mua miếng đất chung sổ ở Trảng Bom, nhưng chị chọn phương án phòng thủ theo HouseLab.
Cách phân bổ của chị Thu:
- 24 triệu (20%): Để tài khoản Techcombank có bật tính năng sinh lời mỗi ngày (vừa thanh khoản vừa có chút tiền lẻ).
- 48 triệu (40%): Gửi tiết kiệm online 2 sổ: 20 triệu kỳ hạn 1 tháng và 28 triệu kỳ hạn 12 tháng lãi 6,8%/năm.
- 48 triệu (40%): Mua 6 chỉ vàng nhẫn PNJ ép vỉ cất két sắt ở nhà.
Biến cố xảy ra: Cuối năm 2025, công ty dệt may thiếu đơn hàng xuất khẩu, phải giảm giờ làm, lương chị giảm xuống còn 6 triệu trong 4 tháng liền. Nhờ có 24 triệu tiền mặt và sổ tiết kiệm ngắn hạn 20 triệu, mẹ con chị trang trải sinh hoạt phí bình an vô sự mà không phải đụng tới một chỉ vàng nào. Đến đầu năm 2026, giá vàng nhẫn tăng mạnh, 6 chỉ vàng của chị đã tăng giá trị thêm gần 8 triệu đồng!
Cạm Bẫy Chênh Lệch Giá Khi Mua Vàng Miếng Trong Lúc Thị Trường Sốt Nóng
Vàng miếng thương hiệu lớn thường có mức chênh lệch giá mua - giá bán và chênh so với thế giới từ 10 đến 18 triệu đồng/lượng. Khi thị trường hạ nhiệt, bạn phải chịu lỗ ngay lập tức dù giá thế giới không giảm. Vàng nhẫn ép vỉ của các thương hiệu uy tín bám sát giá quốc tế là lựa chọn kinh tế hơn nhiều.
5. Checklist 3 điều tuyệt đối tránh khi tích trữ tài sản
-
✕
Tuyệt đối không mua vàng nữ trang để tích trữ: Vàng trang trí, dây chuyền, nhẫn đính đá bị tính tiền công rất cao (từ 500k đến 2 triệu đồng/món). Khi bán lại, tiệm vàng trừ tiền công và hao hụt, bạn lỗ ngay 10-15% giá trị! Chỉ mua vàng nhẫn tròn trơn 9999 ép vỉ.
-
✕
Tuyệt đối không rút tiền gửi tiết kiệm đi lướt sóng vàng: Chênh lệch giá vàng trong nước biến động khó lường. Rút tiết kiệm giữa chừng vừa mất sạch tiền lãi ngân hàng, vừa đối mặt nguy cơ "đu đỉnh" vàng khi thị trường quốc tế đảo chiều.
-
✕
Tuyệt đối không để quá nhiều tiền mặt trong nhà: Tiền mặt cất tủ đối mặt rủi ro trộm cắp, hỏa hoạn, mối mọt và mất giá. Chỉ giữ 2-3 triệu tiền giấy trong ví, toàn bộ tiền thanh khoản để trong tài khoản ngân hàng số có bảo mật sinh trắc học.
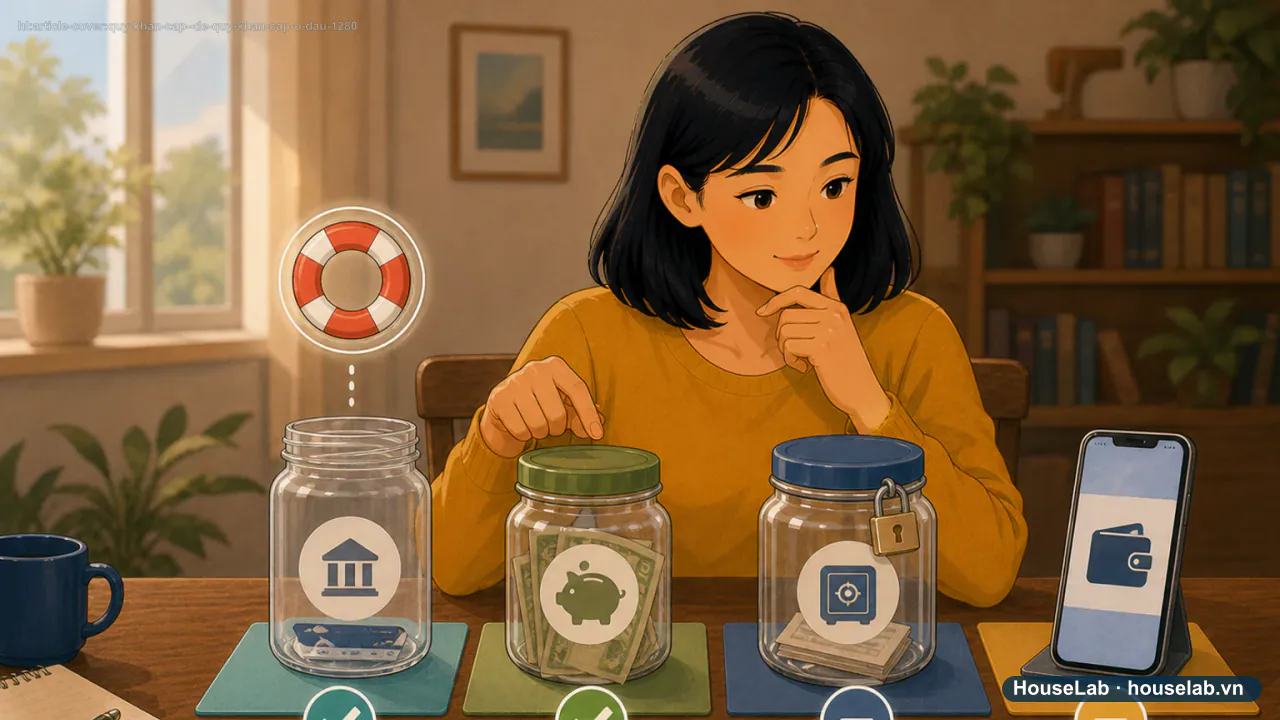
Quỹ Dự Phòng Khẩn Cấp Của Bạn Hiện Đang Được Phân Bổ Ở Đâu?
Để tiền dự phòng chung với tài khoản chi tiêu hàng ngày sẽ khiến bạn vô thức tiêu hết tiền lúc nào không biết.
Câu hỏi thường gặp (FAQ)
Mua vàng miếng SJC hay vàng nhẫn tròn trơn thì tốt hơn cho người ít vốn? ▾
Với người lao động có số vốn nhỏ dưới 100 triệu, vàng nhẫn tròn trơn 9999 (loại 0,5 chỉ, 1 chỉ, 2 chỉ) của các thương hiệu uy tín là lựa chọn tối ưu vì giá sát với giá vàng thế giới hơn, thanh khoản linh hoạt từng chỉ một và không bị chênh lệch giá quá lớn như vàng miếng SJC.
Nếu kinh tế suy thoái nặng thì kênh nào trong 3 kênh trên an toàn nhất? ▾
Cả 3 kênh bổ trợ cho nhau. Tiền mặt giúp bạn mua thức ăn nước uống ngay lập tức. Tiết kiệm ngân hàng được nhà nước bảo đảm an toàn chi trả. Vàng nhẫn là tài sản quốc tế giữ nguyên giá trị trao đổi dù đồng tiền của bất kỳ quốc gia nào bị mất giá.
Có nên gửi tiết kiệm ở nhiều ngân hàng khác nhau không? ▾
Nếu tổng số tiền tiết kiệm của bạn trên 300 triệu đồng, rất nên chia ra gửi ở 2 hoặc 3 ngân hàng thương mại khác nhau để vừa tận dụng các gói ưu đãi lãi suất khác nhau, vừa được bảo vệ tối đa bởi hạn mức bảo hiểm tiền gửi tại từng tổ chức tín dụng.
| Tiêu chí so sánh | Gửi Tiết Kiệm Ngân Hàng | Mua Vàng Nhẫn 9999 (Vàng trơn) |
|---|---|---|
| Tỷ suất sinh lời kỳ vọng | 4,8% - 5,8%/năm (kỳ hạn 6-12 tháng) | Biến động theo thị trường thế giới (+8% đến +15%/năm dài hạn) |
| Rủi ro mất vốn | Gần như bằng 0 (Bảo hiểm tiền gửi bảo vệ) | Không mất vốn danh nghĩa, nhưng có thể lỗ ngắn hạn nếu đu đỉnh |
| Thanh khoản khi cần gấp | Rất cao (Tất toán online trên app trong 1 phút) | Trung bình (Phải mang ra tiệm vàng mở cửa giờ hành chính) |
| Chi phí giao dịch (Spread) | 0 đồng (Không tốn phí mở sổ) | Mất 1,2 - 2,5 triệu/lượng chênh lệch giá Mua - Bán |
| Rủi ro cất giữ | Số hóa an toàn trong hệ thống ngân hàng | Nguy cơ trộm cắp, thất lạc hoặc cháy nổ khi cất tại phòng trọ |
3. Rủi ro ít người tính đến khi mua vàng vốn nhỏ
Nhiều người lao động thấy giá vàng tăng liên tục nên nóng lòng muốn rút sạch tiền tiết kiệm đi mua vàng. Tuy nhiên, với số vốn 50 triệu đồng, có hai rào cản chí mạng:
Thứ nhất: Chênh lệch giá Mua - Bán (Spread). Giả sử vàng nhẫn niêm yết bán ra 85 triệu đồng/lượng và mua vào 83,5 triệu đồng/lượng. Khi bạn vừa bước chân ra khỏi tiệm vàng, bạn đã âm ngay 1,5 triệu đồng/lượng (tương đương lỗ gần 2% giá trị tài sản). Vàng phải tăng ít nhất 2% thì bạn mới hòa vốn.
Thứ hai: Áp lực phải bán non khi có việc gấp. Nếu bạn dồn toàn bộ 50 triệu mua vàng, chẳng may 2 tháng sau gia đình có người nhập viện cần gấp 15 triệu, bạn buộc phải mang vàng đi bán đúng thời điểm giá vàng thế giới điều chỉnh giảm. Lúc đó bạn vừa chịu lỗ chênh lệch, vừa mất đi khoản tiền tích lũy.
4. Công thức "chia trứng" 70/30 cho người lao động
Thay vì chọn một mất một còn (hoặc 100% tiết kiệm, hoặc 100% vàng), giải pháp thông minh được các chuyên gia tài chính khuyến nghị cho người lao động có 50 triệu là quy tắc phân bổ 70/30:
- 35 triệu đồng (70%) gửi tiết kiệm trực tuyến: Chia thành 2 sổ nhỏ: 1 sổ 15 triệu kỳ hạn 1 tháng (lãi suất linh hoạt, dùng làm phao cứu sinh) và 1 sổ 20 triệu kỳ hạn 6-12 tháng để nhận lãi suất tối ưu. Lãi sinh ra được tự động nhập gốc.
- 15 triệu đồng (30%) mua vàng nhẫn tròn trơn: Với giá vàng nhẫn hiện tại, 15 triệu mua được khoảng 1,5 đến 2 chỉ vàng nhẫn ép vỉ của các thương hiệu uy tín (SJC, Doji, PNJ, Bảo Tín Minh Châu). Đây là tài sản khóa chặt tâm lý, giữ làm của để dành dài hạn từ 3-5 năm.
5. Checklist 3 câu hỏi trước khi xuống tiền
- Trong 6 tháng tới, bạn có kế hoạch dùng đến khoản tiền nào trên 10 triệu không? (Nếu có: 100% để ngân hàng).
- Nơi bạn ở (phòng trọ, nhà thuê) có két sắt hoặc nơi cất giấu an toàn tuyệt đối không? (Nếu không: Hạn chế giữ vàng vật chất số lượng lớn).
- Bạn mua vàng nhẫn hay vàng miếng? (Khuyến nghị: Người vốn dưới 100 triệu nên chọn vàng nhẫn tròn trơn 9999 có ép vỉ seal niêm phong, biên độ chênh lệch thấp hơn vàng miếng SJC).
Câu hỏi thường gặp (FAQ)
Mua vàng nhẫn của tiệm vàng tư nhân hay thương hiệu lớn thì tốt hơn? ▾
Nên mua vàng nhẫn tròn trơn ép vỉ của các thương hiệu quốc gia uy tín có niêm yết giá công khai toàn quốc (như SJC, PNJ, DOJI, Bảo Tín Minh Châu). Vàng tiệm tư nhân thường bị trừ tiền công cao và khó bán lại ở các tỉnh thành khác.
Gửi tiết kiệm online trên app ngân hàng có an toàn bằng sổ giấy không? ▾
Hoàn toàn an toàn và có giá trị pháp lý tương đương sổ tiết kiệm truyền thống theo quy định của Ngân hàng Nhà nước. Sổ online còn có ưu điểm không sợ bị mối mọt, rách nát, cháy hay trộm cắp và thường có lãi suất cao hơn tại quầy 0,2% - 0,4%.
Nên gửi tiết kiệm kỳ hạn bao lâu để tối ưu lợi nhuận cho 50 triệu? ▾
Nên chia làm 2 phần: kỳ hạn 1-3 tháng cho khoản tiền có thể cần gấp, và kỳ hạn 6-12 tháng cho khoản nhàn rỗi để hưởng mức lãi suất cao nhất trong biểu phí.
Câu hỏi thường gặp
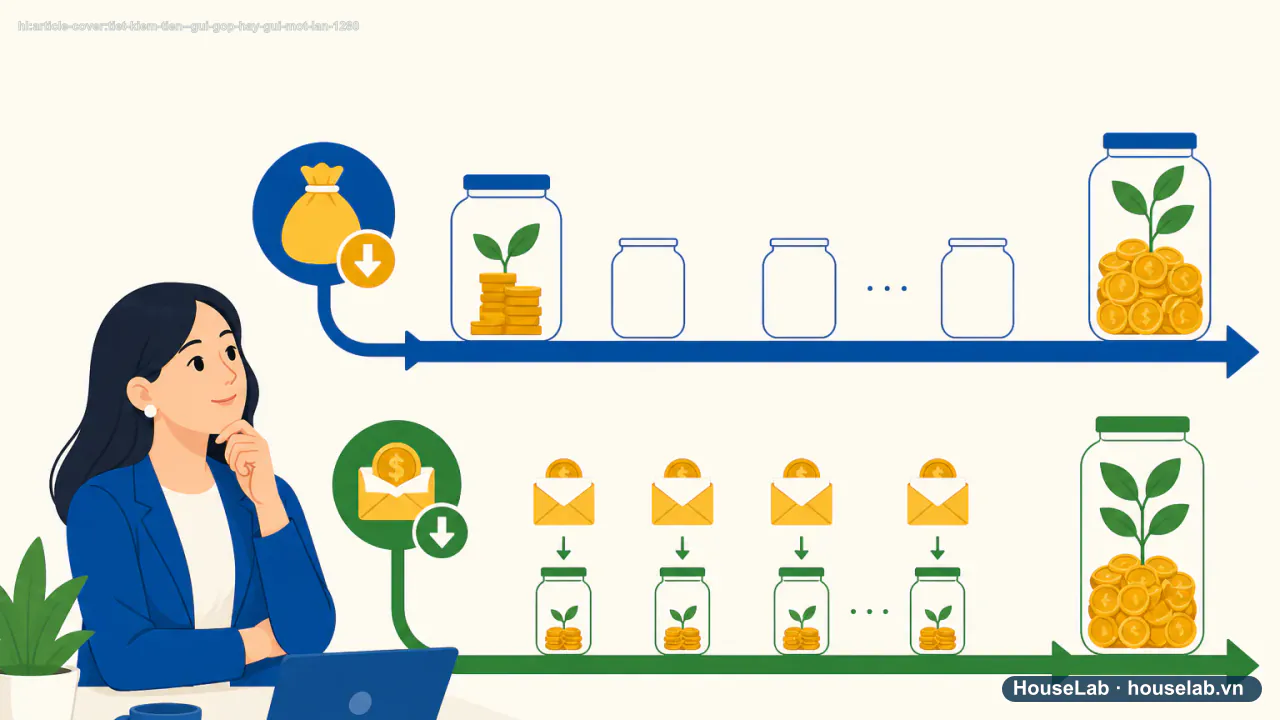
Gửi một lần và gửi góp, cách nào lãi cao hơn?
Với cùng tổng số tiền gốc và cùng lãi suất, gửi một lần cho tổng lãi cao hơn vì toàn bộ số tiền sinh lãi ngay từ tháng đầu tiên. Gửi góp có tổng lãi thấp hơn vì mỗi khoản chỉ bắt đầu sinh lãi từ tháng được gửi vào.
Vậy tại sao nhiều người vẫn chọn gửi góp thay vì gửi một lần?
Vì phần lớn người đi làm không có sẵn một khoản tiền lớn để gửi một lần — thu nhập về theo tháng, nên gửi góp khớp với dòng tiền thực tế hơn. So sánh đúng không phải là "cách nào lãi cao hơn" mà là "cách nào khả thi với dòng tiền của mình".
Có nên chờ đủ tiền rồi mới gửi một lần thay vì gửi góp ngay?
Không nên chờ nếu việc chờ khiến tiền nằm không sinh lãi trong tài khoản thanh toán suốt nhiều tháng. Gửi góp ngay khi có tiền, dù từng khoản nhỏ, vẫn tốt hơn để tiền không sinh lãi trong lúc chờ đủ số tiền lớn.
Nguồn đối chiếu
- Nghị định 24/2012/NĐ-CP và định hướng quản lý thị trường vàng - NHNN Cơ chế quản lý vàng miếng và vàng nhẫn 9999. Truy cập: · Cấp nguồn A/B.
- Hướng dẫn xây dựng quỹ dự phòng tài chính cá nhân - HouseLab Chiến lược phân bổ 3 lớp thanh khoản cho gia đình. Truy cập: · Cấp nguồn A/B.
Bài viết này có hữu ích cho kế hoạch tiền bạc của bạn?
Bấm "Hữu ích" để lưu vào danh sách quan tâm và giúp ban biên tập HouseLab đo lường xu hướng độc giả yêu thích để ưu tiên cập nhật tiếp theo.
-
1
Kiểm tra thực tế: Đối chiếu lại con số cụ thể của bạn (sao kê tài khoản, hợp đồng vay, hạn mức thẻ hoặc quá trình đóng BHXH) thay vì ước tính cảm tính.
-
2
Áp dụng ngay: Thiết lập một hạn mức chi tiêu cụ thể hoặc cài lệnh trích tiền tích lũy tự động ngay trong kỳ lương tới, trước khi chi tiêu sinh hoạt.
-
3
Rà soát định kỳ 90 ngày: Đánh giá lại số dư tích lũy hoặc tiến độ giảm nợ để điều chỉnh tỷ lệ phân bổ phù hợp với diễn biến thu nhập mới.