Lãi Suất Tiết Kiệm Tăng Cao: Nên Gửi Kỳ Hạn Ngắn Hay Dài? Chiến Lược "Bậc Thang 3 Sổ"
Khi mặt bằng lãi suất huy động tại các ngân hàng thương mại có xu hướng nhích tăng trở lại, người gửi tiền đứng trước thế tiến thoái lưỡng nan: gửi ngắn hạn sợ lãi suất tăng tiếp thì tiếc, gửi dài hạn lại sợ bị giam vốn khi có việc gấp. Bài viết phân tích chi tiết bài toán dòng tiền và chia sẻ chiến lược "Bậc thang 3 sổ" tối ưu lợi nhuận cho người lao động.
Bước sang năm 2026, thị trường tiền gửi ngân hàng ghi nhận làn sóng điều chỉnh lãi suất huy động từ các ngân hàng thương mại cổ phần nhằm thu hút vốn phục vụ hoạt động sản xuất kinh doanh. Lãi suất tiền gửi kỳ hạn 6-12 tháng tại nhiều ngân hàng tư nhân đã chạm mốc 6,2% - 7,2%/năm, tạo ra sức hút rất lớn đối với người lao động có tiền nhàn rỗi.
Tuy nhiên, câu hỏi phổ biến nhất trên các hội nhóm quản lý tài chính cá nhân là: "Lãi suất đang rục rịch tăng, bây giờ nên gửi kỳ hạn 1-3 tháng để chờ lãi cao hơn hay chốt ngay kỳ hạn 12 tháng?". Quyết định sai lầm có thể khiến bạn mất hàng triệu đồng tiền lãi hoặc rơi vào thế kẹt tiền khi phát sinh việc gia đình.
1. Bối cảnh lãi suất 2026: Dòng tiền tiết kiệm đang đi đâu?
Trong bối cảnh các kênh đầu tư khác như chứng khoán đòi hỏi kiến thức chuyên sâu và bất động sản vẫn đang trong chu kỳ thanh lọc mạnh mẽ, tiền gửi tiết kiệm ngân hàng tiếp tục là "hầm trú ẩn" số một của đại đa số người lao động Việt Nam. Lợi thế cốt lõi của kênh tiết kiệm là:
- Bảo toàn vốn tuyệt đối: Được bảo vệ bởi chính sách tiền gửi và hạn mức chi trả bảo hiểm tiền gửi lên tới 350 triệu đồng theo dự thảo quy định mới.
- Dòng tiền đều đặn: Biết trước chính xác ngày nhận tiền và số tiền lãi thực thu về tài khoản.
- Chủ động qua app ngân hàng: Gửi và tất toán 24/7 không cần xếp hàng tại quầy giao dịch.
2. So sánh thiệt hơn giữa kỳ hạn ngắn và kỳ hạn dài
Dưới đây là bảng đối chiếu chi tiết giữa việc chọn gửi ngắn hạn (1 - 3 tháng) và dài hạn (6 - 12 tháng) với số vốn 100 triệu đồng giả định:
| Tiêu chí so sánh | Gửi ngắn hạn (1 - 3 tháng) | Gửi trung & dài hạn (6 - 12 tháng) |
|---|---|---|
| Mặt bằng lãi suất 2026 | 3,8% - 4,6%/năm | 6,0% - 7,2%/năm (cao hơn 2,0 - 2,6%) |
| Tiền lãi dự kiến (100tr/năm) | Khoảng 4,0 - 4,5 triệu đồng | Khoảng 6,5 - 7,2 triệu đồng |
| Tính linh hoạt rút vốn | Rất cao. Cứ 30-90 ngày lại có một khoản đáo hạn để sử dụng. | Thấp. Rút trước hạn dù chỉ 1 ngày đều bị áp lãi suất không kỳ hạn (~0,1%/năm). |
| Khả năng đón sóng lãi tăng | Tuyệt vời. Đáo hạn xong có thể gửi ngay theo biểu lãi suất mới cao hơn. | Không đón được sóng mới nếu lãi suất thị trường tăng thêm trong kỳ hạn gửi. |
| Đối tượng phù hợp | Quỹ khẩn cấp, tiền chuẩn bị nộp học phí, tiền mua sắm dự kiến trong quý tới. | Tiền nhàn rỗi chắc chắn không đụng tới trong vòng 1-2 năm tới. |
Đừng Mắc Bẫy "Lãi Suất Danh Nghĩa" Cao Nhất Trên Bảng Niêm Yết
Phần lớn người gửi tiền thường bị cuốn hút bởi con số 6.8% hay 7.2%/năm ở các kỳ hạn 18–24 tháng. Nhưng trên thực tế, trong một chu kỳ kinh tế nhiều biến động, tính thanh khoản và sự linh hoạt mới là tài sản sinh lời lớn nhất. Nếu bạn khóa toàn bộ tiền vào 1 kỳ hạn dài, bạn không chỉ đối mặt với nguy cơ mất lãi khi cần tiền gấp, mà còn đánh mất cơ hội bắt đáy những tài sản giảm giá sâu hay chuyển đổi kênh đầu tư khi thời cơ xuất hiện.
3. Chiến lược "Bậc thang 3 sổ" tối ưu cho người đi làm
Để giải bài toán vừa muốn hưởng lãi suất cao nhất của kỳ hạn dài, vừa không lo bị "mất trắng tiền lãi" khi có việc đột xuất, giải pháp thực chiến tối ưu nhất là phương pháp Bậc Thang 3 Sổ Tiết Kiệm (Laddering Strategy):
- Sổ 1 - Sổ Thanh Khoản (20% - 30% vốn): Gửi kỳ hạn 1 tháng hoặc gói tích lũy rút linh hoạt trên app ngân hàng số. Khoản này làm nhiệm vụ "lá chắn phòng thủ", đáp ứng ngay các sự cố phát sinh mà không ảnh hưởng tới các khoản tiền khác.
- Sổ 2 - Sổ Trung Hạn (30% - 40% vốn): Gửi kỳ hạn 6 tháng. Khoản này hưởng lãi suất ở mức khá (khoảng 5,8% - 6,4%/năm) và giúp bạn có điểm chốt lời sau mỗi nửa năm.
- Sổ 3 - Sổ Khóa Lãi Dài Hạn (40% - 50% vốn): Gửi kỳ hạn 12 tháng hoặc 13 tháng. Khoản này khóa chặt mức lãi suất cao nhất hiện tại (khoảng 6,8% - 7,2%/năm), đóng vai trò đầu tàu sinh lời cho toàn bộ số vốn.
💡 Lợi ích vượt trội của phương pháp Bậc thang 3 sổ
Khi có biến cố cần 20 triệu gấp, bạn chỉ cần tất toán đúng Sổ 1 (mất tối đa vài chục nghìn tiền lãi tháng đó). Sổ 2 và Sổ 3 vẫn tiếp tục chạy trọn kỳ hạn, đảm bảo bạn nhận đủ 100% tiền lãi tích lũy hàng chục triệu đồng mà không bị ngân hàng phạt chuyển về lãi không kỳ hạn!
4. Case thực chiến: Chị Lan tối ưu 300 triệu tiền tiết kiệm
Chị Lan (34 tuổi, kế toán viên tại Cầu Giấy, Hà Nội)
Hoàn cảnh: Chị Lan vừa đáo hạn một hợp đồng bảo hiểm và gom tiền lương thưởng Tết được tổng cộng 300 triệu đồng. Chị băn khoăn: gửi 12 tháng lãi 7.0% thì thu được 21 triệu tiền lãi, nhưng sợ mẹ già ở quê ốm đau hoặc gia đình có việc cần 50-70 triệu gấp mà rút sớm thì mất sạch tiền lãi cả năm.
Giải pháp chia 3 sổ theo HouseLab:
- Sổ A (60 triệu - 20%): Gửi online kỳ hạn 1 tháng lãi 4.0%/năm. Cứ sau 30 ngày lại tự động quay vòng gốc và lãi.
- Sổ B (100 triệu - 33%): Gửi online kỳ hạn 6 tháng lãi 6.2%/năm. Tiền lãi dự kiến: 3.100.000đ sau 6 tháng.
- Sổ C (140 triệu - 47%): Gửi online kỳ hạn 13 tháng lãi 7.1%/năm. Tiền lãi dự kiến: 10.771.000đ.
Kết quả sau 8 tháng: Tháng thứ 5, gia đình chị sửa mái nhà ở quê hết 45 triệu. Chị chỉ cần tất toán trước hạn Sổ A (đang ở chu kỳ tháng mới, chỉ mất vài chục nghìn tiền lãi lẻ). Sổ B và Sổ C vẫn an toàn 100%, đem về tổng tiền lãi hơn 13,8 triệu đồng cho gia đình!
Có Được Rút Tiết Kiệm Từng Phần Không Bị Mất Lãi Toàn Bộ?
Từ Thông tư 04/2022/TT-NHNN, khách hàng được phép rút trước hạn một phần tiền gửi mà phần còn lại vẫn được giữ nguyên lãi suất cam kết ban đầu. Tuy nhiên, rất nhiều người dân không biết điều này và khi cần 50 triệu đã vội vã bấm "Tất toán toàn bộ sổ 300 triệu" trên ứng dụng ngân hàng số. Hãy luôn chủ động yêu cầu giao dịch viên hoặc chọn tính năng "Rút một phần gốc" để bảo vệ tối đa tiền lãi đã tích lũy!
5. Checklist 3 nguyên tắc vàng khi gửi tiền ngân hàng
-
1
Ưu tiên gửi online trên app ngân hàng chính thức: Lãi suất online luôn được hệ thống tự động cộng thêm từ 0,2% đến 0,5%/năm so với gửi tại quầy, đồng thời có thể tất toán từng phần bất kể đêm muộn hay ngày nghỉ lễ.
-
2
Chọn tính năng "Tự động quay vòng gốc, lãi chuyển tài khoản": Giúp bạn nhận được dòng tiền lãi về tài khoản thanh toán để chi tiêu hoặc tái đầu tư, trong khi số vốn gốc vẫn tự động tái tục hưởng biểu lãi mới.
-
3
Cài đặt xác thực sinh trắc học chuẩn Quyết định 2345/QĐ-NHNN: Đảm bảo tài khoản tiền gửi của bạn được bảo vệ bằng nhận diện khuôn mặt và CCCD gắn chip, tuyệt đối ngăn chặn rủi ro kẻ gian chiếm đoạt tài khoản từ xa.
Bạn Đang Có Bao Nhiêu Tiền Nhàn Rỗi Cần Gửi Tiết Kiệm?
Với quy mô vốn dưới 100 triệu, ưu tiên số một là không để tiền chết trong tài khoản thanh toán. Gửi toàn bộ online trên app ngân hàng để hưởng lãi suất cao hơn tại quầy 0.2 - 0.4%/năm. Sổ 1 tháng bật chế độ tái tục gốc để vừa có tiền lãi vừa sẵn sàng rút khi cần đóng tiền nhà, bảo hiểm.
Câu hỏi thường gặp (FAQ)
Rút tiền tiết kiệm trước hạn có bị mất hết tiền gốc không? ▾
Hoàn toàn không. Tiền gốc của bạn được bảo đảm 100%. Quy định của Ngân hàng Nhà nước chỉ chuyển mức lãi suất của khoản tiền rút trước hạn về mức lãi suất không kỳ hạn (thường từ 0,05% - 0,2%/năm), chứ không trừ vào tiền gốc đã gửi.
Nên gửi tiết kiệm ngân hàng quốc doanh (Big 4) hay ngân hàng thương mại cổ phần? ▾
Tất cả các tổ chức tín dụng được Ngân hàng Nhà nước cấp phép đều nằm trong hệ thống an toàn quốc gia và có bảo hiểm tiền gửi. Các ngân hàng TMCP thường có lãi suất cao hơn từ 1,0% - 1,8%/năm so với nhóm Big 4, rất thích hợp để tối ưu tiền lãi cho các khoản vốn vừa và nhỏ.
Gửi tiết kiệm bậc thang có phức tạp khi quản lý không? ▾
Không hề phức tạp. Với các app ngân hàng hiện đại năm 2026, tất cả các sổ tiết kiệm đều hiển thị rõ ràng trên một màn hình quản lý kèm ngày đáo hạn và số tiền lãi tạm tính mỗi ngày, chỉ mất vài giây để theo dõi.
| Tiêu chí so sánh | Gửi Tiết Kiệm Ngân Hàng | Mua Vàng Nhẫn 9999 (Vàng trơn) |
|---|---|---|
| Tỷ suất sinh lời kỳ vọng | 4,8% - 5,8%/năm (kỳ hạn 6-12 tháng) | Biến động theo thị trường thế giới (+8% đến +15%/năm dài hạn) |
| Rủi ro mất vốn | Gần như bằng 0 (Bảo hiểm tiền gửi bảo vệ) | Không mất vốn danh nghĩa, nhưng có thể lỗ ngắn hạn nếu đu đỉnh |
| Thanh khoản khi cần gấp | Rất cao (Tất toán online trên app trong 1 phút) | Trung bình (Phải mang ra tiệm vàng mở cửa giờ hành chính) |
| Chi phí giao dịch (Spread) | 0 đồng (Không tốn phí mở sổ) | Mất 1,2 - 2,5 triệu/lượng chênh lệch giá Mua - Bán |
| Rủi ro cất giữ | Số hóa an toàn trong hệ thống ngân hàng | Nguy cơ trộm cắp, thất lạc hoặc cháy nổ khi cất tại phòng trọ |
3. Rủi ro ít người tính đến khi mua vàng vốn nhỏ
Nhiều người lao động thấy giá vàng tăng liên tục nên nóng lòng muốn rút sạch tiền tiết kiệm đi mua vàng. Tuy nhiên, với số vốn 50 triệu đồng, có hai rào cản chí mạng:
Thứ nhất: Chênh lệch giá Mua - Bán (Spread). Giả sử vàng nhẫn niêm yết bán ra 85 triệu đồng/lượng và mua vào 83,5 triệu đồng/lượng. Khi bạn vừa bước chân ra khỏi tiệm vàng, bạn đã âm ngay 1,5 triệu đồng/lượng (tương đương lỗ gần 2% giá trị tài sản). Vàng phải tăng ít nhất 2% thì bạn mới hòa vốn.
Thứ hai: Áp lực phải bán non khi có việc gấp. Nếu bạn dồn toàn bộ 50 triệu mua vàng, chẳng may 2 tháng sau gia đình có người nhập viện cần gấp 15 triệu, bạn buộc phải mang vàng đi bán đúng thời điểm giá vàng thế giới điều chỉnh giảm. Lúc đó bạn vừa chịu lỗ chênh lệch, vừa mất đi khoản tiền tích lũy.
4. Công thức "chia trứng" 70/30 cho người lao động
Thay vì chọn một mất một còn (hoặc 100% tiết kiệm, hoặc 100% vàng), giải pháp thông minh được các chuyên gia tài chính khuyến nghị cho người lao động có 50 triệu là quy tắc phân bổ 70/30:
- 35 triệu đồng (70%) gửi tiết kiệm trực tuyến: Chia thành 2 sổ nhỏ: 1 sổ 15 triệu kỳ hạn 1 tháng (lãi suất linh hoạt, dùng làm phao cứu sinh) và 1 sổ 20 triệu kỳ hạn 6-12 tháng để nhận lãi suất tối ưu. Lãi sinh ra được tự động nhập gốc.
- 15 triệu đồng (30%) mua vàng nhẫn tròn trơn: Với giá vàng nhẫn hiện tại, 15 triệu mua được khoảng 1,5 đến 2 chỉ vàng nhẫn ép vỉ của các thương hiệu uy tín (SJC, Doji, PNJ, Bảo Tín Minh Châu). Đây là tài sản khóa chặt tâm lý, giữ làm của để dành dài hạn từ 3-5 năm.
5. Checklist 3 câu hỏi trước khi xuống tiền
- Trong 6 tháng tới, bạn có kế hoạch dùng đến khoản tiền nào trên 10 triệu không? (Nếu có: 100% để ngân hàng).
- Nơi bạn ở (phòng trọ, nhà thuê) có két sắt hoặc nơi cất giấu an toàn tuyệt đối không? (Nếu không: Hạn chế giữ vàng vật chất số lượng lớn).
- Bạn mua vàng nhẫn hay vàng miếng? (Khuyến nghị: Người vốn dưới 100 triệu nên chọn vàng nhẫn tròn trơn 9999 có ép vỉ seal niêm phong, biên độ chênh lệch thấp hơn vàng miếng SJC).
Câu hỏi thường gặp (FAQ)
Mua vàng nhẫn của tiệm vàng tư nhân hay thương hiệu lớn thì tốt hơn? ▾
Nên mua vàng nhẫn tròn trơn ép vỉ của các thương hiệu quốc gia uy tín có niêm yết giá công khai toàn quốc (như SJC, PNJ, DOJI, Bảo Tín Minh Châu). Vàng tiệm tư nhân thường bị trừ tiền công cao và khó bán lại ở các tỉnh thành khác.
Gửi tiết kiệm online trên app ngân hàng có an toàn bằng sổ giấy không? ▾
Hoàn toàn an toàn và có giá trị pháp lý tương đương sổ tiết kiệm truyền thống theo quy định của Ngân hàng Nhà nước. Sổ online còn có ưu điểm không sợ bị mối mọt, rách nát, cháy hay trộm cắp và thường có lãi suất cao hơn tại quầy 0,2% - 0,4%.
Nên gửi tiết kiệm kỳ hạn bao lâu để tối ưu lợi nhuận cho 50 triệu? ▾
Nên chia làm 2 phần: kỳ hạn 1-3 tháng cho khoản tiền có thể cần gấp, và kỳ hạn 6-12 tháng cho khoản nhàn rỗi để hưởng mức lãi suất cao nhất trong biểu phí.
Câu hỏi thường gặp
Gửi một lần và gửi góp, cách nào lãi cao hơn?
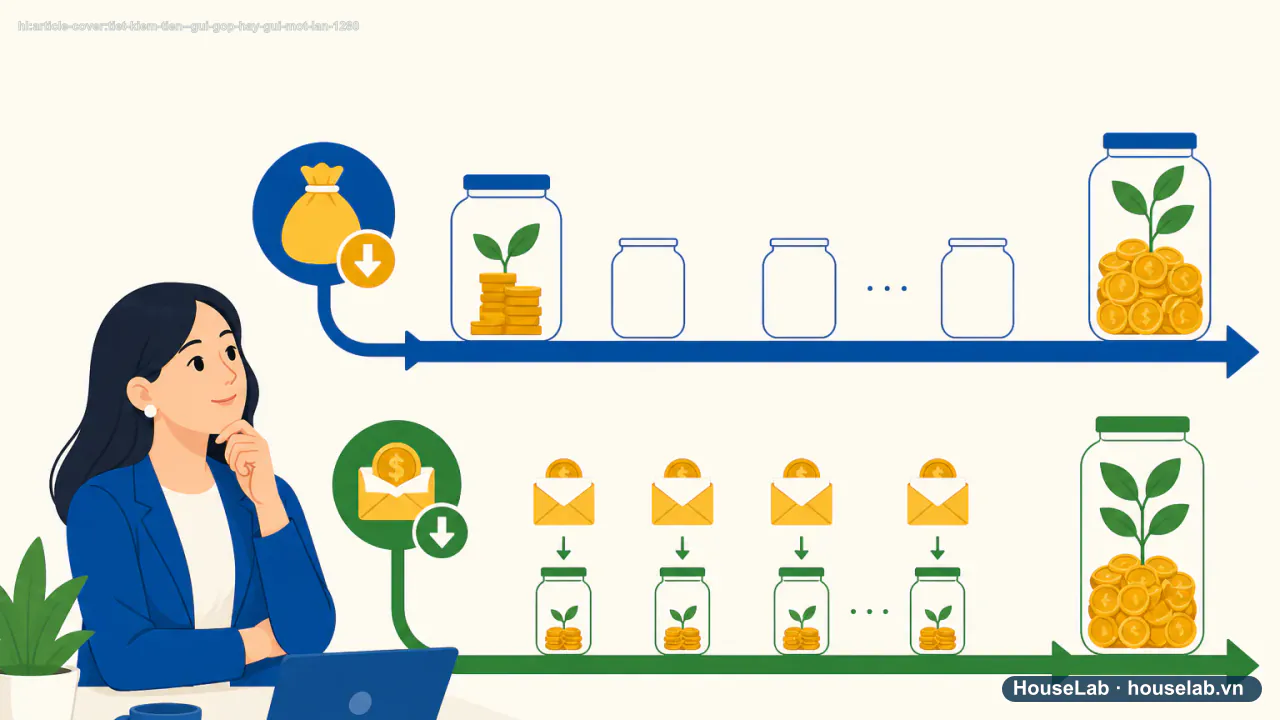
Với cùng tổng số tiền gốc và cùng lãi suất, gửi một lần cho tổng lãi cao hơn vì toàn bộ số tiền sinh lãi ngay từ tháng đầu tiên. Gửi góp có tổng lãi thấp hơn vì mỗi khoản chỉ bắt đầu sinh lãi từ tháng được gửi vào.
Vậy tại sao nhiều người vẫn chọn gửi góp thay vì gửi một lần?
Vì phần lớn người đi làm không có sẵn một khoản tiền lớn để gửi một lần — thu nhập về theo tháng, nên gửi góp khớp với dòng tiền thực tế hơn. So sánh đúng không phải là "cách nào lãi cao hơn" mà là "cách nào khả thi với dòng tiền của mình".
Có nên chờ đủ tiền rồi mới gửi một lần thay vì gửi góp ngay?
Không nên chờ nếu việc chờ khiến tiền nằm không sinh lãi trong tài khoản thanh toán suốt nhiều tháng. Gửi góp ngay khi có tiền, dù từng khoản nhỏ, vẫn tốt hơn để tiền không sinh lãi trong lúc chờ đủ số tiền lớn.
Nguồn đối chiếu
- Biểu lãi suất huy động tiền gửi các NHTM (Vietcombank, BIDV, Agribank, VietinBank) Biểu lãi suất niêm yết mới nhất 2026. Truy cập: · Cấp nguồn A/B.
- Thông tư 48/2024/TT-NHNN về lãi suất tiền gửi bằng đồng Việt Nam Quy định trần lãi suất huy động kỳ hạn dưới 6 tháng. Truy cập: · Cấp nguồn A/B.
Bài viết này có hữu ích cho kế hoạch tiền bạc của bạn?
Bấm "Hữu ích" để lưu vào danh sách quan tâm và giúp ban biên tập HouseLab đo lường xu hướng độc giả yêu thích để ưu tiên cập nhật tiếp theo.
-
1
Kiểm tra thực tế: Đối chiếu lại con số cụ thể của bạn (sao kê tài khoản, hợp đồng vay, hạn mức thẻ hoặc quá trình đóng BHXH) thay vì ước tính cảm tính.
-
2
Áp dụng ngay: Thiết lập một hạn mức chi tiêu cụ thể hoặc cài lệnh trích tiền tích lũy tự động ngay trong kỳ lương tới, trước khi chi tiêu sinh hoạt.
-
3
Rà soát định kỳ 90 ngày: Đánh giá lại số dư tích lũy hoặc tiến độ giảm nợ để điều chỉnh tỷ lệ phân bổ phù hợp với diễn biến thu nhập mới.