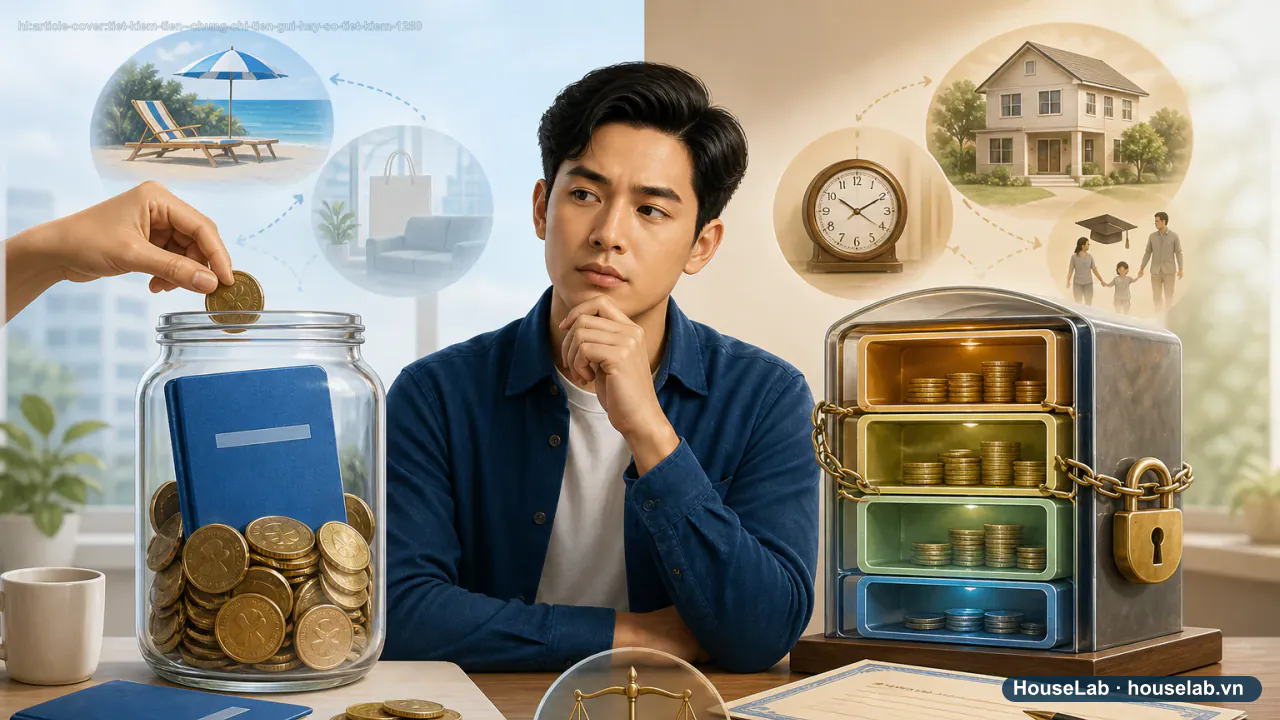
Gửi góp hay gửi một lần: mô phỏng 12 tháng với dòng tiền thật
Gửi tiết kiệm một lần hay gửi góp hàng tháng lợi hơn? Bài viết mô phỏng 12 tháng với dòng tiền thực tế để so sánh, thay vì chỉ so lãi suất niêm yết.
Minh họa nội dung
Đừng So Sánh Tiền Lãi Lý Thuyết — Hãy So Sánh Số Tiền Thực Tế Bạn Giữ Lại Được Sau 12 Tháng!
Về mặt toán học, gửi 60 triệu một lần từ đầu năm lãi 6% sẽ mang về 3.6 triệu tiền lãi, trong khi gửi góp 5 triệu mỗi tháng chỉ mang về khoảng 1.95 triệu tiền lãi. Nhưng so sánh đó vô nghĩa nếu đầu năm bạn chưa có sẵn 60 triệu! Nếu bạn chờ đến tháng 12 mới đi gửi, thì suốt 11 tháng trước đó số tiền của bạn chỉ hưởng lãi 0.1%/năm hoặc bị tiêu xài hết sạch.
Gửi một lần và gửi góp sau 12 tháng
- Mục 1 · Gửi một lần 12 triệuToàn bộ sinh lãi từ tháng 1
Lãi lý thuyết cao hơn nhưng đòi hỏi có sẵn khoản tiền lớn ngay từ đầu.
Phép tính minh họa · 12.000.000 × r × 12/12
- Mục 2 · Gửi góp 1 triệu/tháng x 12 thángMỗi khoản sinh lãi từ tháng gửi
Tổng lãi thấp hơn gửi một lần cùng số tiền, nhưng khớp với dòng tiền theo lương hàng tháng.
Phép tính minh họa · Σ tháng 1–12: 1.000.000 × r × số tháng còn lại/12
Một trong những nỗi thất vọng cay đắng nhất của người đi làm cả năm là khi bước vào tháng Chạp, công ty bất ngờ thông báo: Không có tiền thưởng Tết hoặc bị nợ lương 1 - 2 tháng do đối tác chưa thanh toán tiền hàng.
Bao nhiêu dự tính mua sắm cho con, tiền biếu bố mẹ ở quê, tiền trả nợ ngân hàng bỗng chốc sụp đổ. Cảm giác bất an, tự ti và lo lắng đè nặng lên tâm trí. Trong hoàn cảnh ngặt nghèo này, nếu bạn mất bình tĩnh và đưa ra những quyết định tài chính sai lầm, cái giá phải trả sẽ kéo dài sang cả năm sau.
1. Vượt qua cú sốc tâm lý: Đừng để sự hụt hẫng biến thành các quyết định vay nợ sai lầm
Phản ứng sai lầm phổ biến nhất của người lao động khi bị nợ lương cận Tết là tìm đến các app vay tiền online hoặc tín dụng đen để có tiền mặt "chữa cháy" về quê ăn Tết cho bằng bạn bằng bè.
Hãy nhớ rằng: Tết chỉ diễn ra trong vòng 5 ngày, nhưng khoản nợ tín dụng đen với lãi suất cắt cổ sẽ bóp nghẹt cuộc sống của bạn trong 365 ngày tiếp theo. Không có tiền thưởng Tết không phải là lỗi của bạn, đó là rủi ro kinh doanh của doanh nghiệp. Đừng đem tương lai của bản thân và gia đình đi thế chấp chỉ vì vài ngày Tết.
2. Đóng băng ngay lập tức các khoản "Chi tiêu sĩ diện" ngày Tết
Khi nguồn thu bị cắt giảm, bạn bắt buộc phải chuyển sang chế độ Tài chính thời chiến. Hãy gạch bỏ không thương tiếc các khoản chi sau:
- Tiền lì xì phong bao dày: Thay vì lì xì 200k - 500k để lấy oai, hãy chuẩn bị các bao lì xì đỏ may mắn 10k - 20k cho con cháu với lời chúc sức khỏe chân thành. Ý nghĩa của mừng tuổi là lấy lộc đầu xuân, không phải là cuộc đua tiền bạc.
- Mua sắm quần áo mới không cần thiết: Quần áo cũ giặt sạch sẽ, ủi phẳng phiu vẫn mặc đẹp ngày Tết.
- Cắt bỏ bánh kẹo nhập khẩu, rượu ngoại đắt đỏ: Thay thế bằng hoa quả tươi theo mùa, mứt gừng truyền thống và ấm trà nóng ấm cúng.
- Từ chối các cuộc nhậu nhẹt cờ bạc vô bổ: Một canh bạc đầu xuân có thể đốt sạch số tiền lương còm cõi còn lại của bạn chỉ trong 30 phút.
3. Kế hoạch hành động 5 bước bảo vệ nguồn tiền sinh hoạt tối thiểu
Hãy thực hiện tuần tự 5 bước ứng phó khẩn cấp sau:
- Bước 1: Kiểm kê số tiền mặt hiện có: Mở ví, kiểm tra tài khoản ngân hàng và các khoản tiền lẻ để biết chính xác bạn còn bao nhiêu tiền trong tay (Ví dụ: Còn đúng 2.500.000 đồng).
- Bước 2: Bảo vệ tuyệt đối tiền ăn và tiền nhà trọ: Trích ra 1.500.000đ dành riêng cho tiền ăn cơ bản của cả nhà trong 30 ngày (gạo, trứng, rau, đậu phụ, thịt cá đông lạnh). Không ai được phép đụng vào khoản tiền này.
- Bước 3: Thương lượng với chủ nhà trọ: Trực tiếp gặp chủ nhà trọ, chia sẻ thật hoàn cảnh công ty đang nợ lương và xin phép đóng trước 50% tiền nhà, số còn lại sẽ trả sau khi đi làm lại vào tháng Giêng. Đa số các chủ trọ đều sẵn sàng thông cảm nếu bạn chủ động nói thật từ sớm.
- Bước 4: Gọi điện thông báo cho gia đình ở quê: Thẳng thắn gọi điện cho cha mẹ: "Năm nay công ty con gặp khó khăn nợ lương, con xin phép gửi biếu bố mẹ ít hoa quả thắp hương, qua Tết thư thả con sẽ bù sau". Cha mẹ thương con sẽ không bao giờ đòi hỏi tiền bạc từ bạn.
- Bước 5: Ký biên bản xác nhận nợ lương với công ty: Yêu cầu phòng nhân sự và ban giám đốc cấp văn bản có đóng dấu xác nhận chính xác số tiền lương công ty còn nợ và thời hạn cam kết chi trả dứt điểm trong tháng 1 hoặc tháng 2.
4. Các công việc thời vụ "tiền tươi về ngay trong ngày" giúp xoay xở kịp thời
Từ ngày 20 đến 30 tháng Chạp, nhu cầu nhân lực thời vụ tại các đô thị tăng vọt, tiền công được trả ngay sau mỗi ca làm việc:
- Dọn dẹp nhà cửa, lau dọn văn phòng: Thu nhập từ 80.000đ - 120.000đ/giờ. Một ngày làm việc 8 tiếng bạn có thể kiếm được từ 600.000đ đến gần 1.000.000đ tiền mặt.
- Phụ bán hoa Tết, chở cây cảnh: Các chợ hoa xuân luôn cần người phụ khiêng chậu mai, chậu quất và chở hàng cho khách với tiền công từ 400.000đ - 700.000đ/ngày.
- Trực ca Tết tại các nhà máy, tòa nhà: Đăng ký làm thêm ca ngày mùng 1, 2, 3 Tết với mức lương gấp 300% cộng tiền lì xì từ ban quản lý tòa nhà. 3 ngày trực Tết có thể mang về cho bạn từ 3 đến 5 triệu đồng, giải quyết triệt để khó khăn sau Tết.
Câu hỏi thường gặp (FAQ)
Công ty nợ lương tháng 12 và thưởng Tết thì người lao động có quyền ngừng việc không? ▼
Theo Điều 35 Bộ luật Lao động 2019, người lao động có quyền đơn phương chấm dứt hợp đồng lao động mà KHÔNG CẦN BÁO TRƯỚC nếu không được trả đủ lương hoặc không được trả lương đúng thời hạn. Công ty bắt buộc phải thanh toán thêm khoản tiền lãi do chậm trả lương tính theo lãi suất tiền gửi của ngân hàng.
Không có tiền thưởng Tết thì có nên vay nóng vài triệu để về quê không bị mang tiếng không? ▼
TUYỆT ĐỐI KHÔNG. Vay nóng 5 triệu để về quê ăn Tết cho "bằng bạn bằng bè" sẽ biến thành cục nợ 15 triệu sau Tết, đẩy cả gia đình vào cảnh bế tắc nợ nần trong năm mới. Hãy thẳng thắn chia sẻ với cha mẹ hoàn cảnh khó khăn của công ty, gia đình sẽ luôn thấu hiểu và chia sẻ cùng bạn.
Nếu quyết định ở lại thành phố không về quê ăn Tết thì cần chuẩn bị bao nhiêu tiền? ▼
Chỉ cần từ 1.500.000đ - 2.000.000đ là bạn đã có một cái Tết ấm áp, đủ đầy tại phòng trọ với bánh chưng, giò lụa và mâm cơm tất niên tươm tất. Ngoài ra, ở lại thành phố dịp Tết bạn có thể đi làm thêm các ca trực Tết với mức lương gấp 300% ngày thường.
Các Gói Tiết Kiệm Gửi Góp Thường Có Lãi Suất Thấp Hơn Gửi Tiết Kiệm Truyền Thống 0.3%–0.5%!
Do tính chất dòng tiền linh hoạt nạp vào từng tháng, các ngân hàng thường niêm yết lãi suất cho sản phẩm "Tiết kiệm gửi góp tích lũy" thấp hơn một chút so với gửi tiết kiệm truyền thống cố định. Giải pháp thông minh: Dùng tính năng két tích lũy số linh hoạt hưởng lãi ngày 3.8%–4.2% thay vì mở gói gửi góp cứng nhắc.
2. Mô phỏng 12 tháng với cùng tổng tiền gốc
Giả sử cùng tổng số tiền gốc là 12 triệu đồng và cùng mức lãi suất tham khảo:
- Gửi một lần 12 triệu đồng vào tháng 1: toàn bộ 12 triệu sinh lãi trong suốt 12 tháng.
- Gửi góp 1 triệu đồng/tháng trong 12 tháng: khoản gửi tháng 1 sinh lãi đủ 12 tháng, khoản gửi tháng 2 chỉ sinh lãi 11 tháng, khoản gửi tháng 12 chỉ sinh lãi 1 tháng.
Về mặt số học, tổng lãi của cách gửi góp luôn thấp hơn gửi một lần với cùng tổng tiền gốc và cùng lãi suất, vì phần lớn số tiền gửi góp chỉ sinh lãi trong thời gian ngắn hơn 12 tháng đầy đủ.
3. Vì sao gửi góp vẫn là lựa chọn hợp lý cho nhiều người
So sánh trên chỉ đúng nếu người đó thực sự có sẵn 12 triệu đồng để gửi một lần vào tháng 1. Với người nhận lương hàng tháng, khoản tiền 12 triệu không tồn tại sẵn ngay từ đầu — nó chỉ hình thành dần qua từng tháng làm việc. So sánh công bằng hơn là: “gửi góp ngay khi có tiền mỗi tháng” so với “để tiền trong tài khoản thanh toán không sinh lãi rồi mới gửi một lần khi đủ 12 triệu” — trong trường hợp này, gửi góp luôn tốt hơn vì tiền sinh lãi sớm hơn.
4. Case study: chọn đúng cách so sánh
Quỳnh muốn có 12 triệu đồng tiết kiệm sau một năm. Ban đầu Quỳnh định để tiền trong tài khoản thanh toán mỗi tháng, đợi đủ 12 triệu vào cuối năm mới gửi tiết kiệm một lần. Sau khi tính lại, Quỳnh nhận ra cách này khiến toàn bộ số tiền không sinh lãi suốt cả năm. Quỳnh chuyển sang gửi góp 1 triệu đồng ngay mỗi khi nhận lương — tổng lãi nhận được tuy thấp hơn kịch bản “có sẵn 12 triệu gửi một lần từ đầu năm”, nhưng cao hơn hẳn so với kế hoạch ban đầu của Quỳnh.
5. Cách so sánh đúng trước khi quyết định
- Xác định mình có sẵn khoản tiền lớn để gửi một lần hay tiền hình thành dần theo tháng.
- Nếu tiền hình thành dần, so sánh gửi góp ngay với việc để tiền không sinh lãi chờ đủ số — gửi góp ngay gần như luôn tốt hơn.
- Nếu có sẵn khoản lớn, so sánh lãi suất niêm yết của kỳ hạn gửi một lần và kỳ hạn gửi góp cùng thời gian để chọn mức lãi cao hơn.
Checklist hành động
- Xác định rõ mình đang ở tình huống “có sẵn tiền lớn” hay “tiền hình thành dần theo tháng”.
- Không để tiền nằm im trong tài khoản thanh toán chờ đủ số mới gửi tiết kiệm.
- So sánh lãi suất niêm yết giữa các kỳ hạn cùng loại hình gửi, không so gửi một lần với gửi góp khác kỳ hạn.
- Với thu nhập theo tháng, ưu tiên gửi góp ngay khi có tiền thay vì chờ gửi một lần.
Câu hỏi thường gặp
Gửi một lần và gửi góp, cách nào lãi cao hơn?
Với cùng tổng số tiền gốc và cùng lãi suất, gửi một lần cho tổng lãi cao hơn vì toàn bộ số tiền sinh lãi ngay từ tháng đầu tiên. Gửi góp có tổng lãi thấp hơn vì mỗi khoản chỉ bắt đầu sinh lãi từ tháng được gửi vào.
Vậy tại sao nhiều người vẫn chọn gửi góp thay vì gửi một lần?
Vì phần lớn người đi làm không có sẵn một khoản tiền lớn để gửi một lần — thu nhập về theo tháng, nên gửi góp khớp với dòng tiền thực tế hơn. So sánh đúng không phải là "cách nào lãi cao hơn" mà là "cách nào khả thi với dòng tiền của mình".
Có nên chờ đủ tiền rồi mới gửi một lần thay vì gửi góp ngay?
Không nên chờ nếu việc chờ khiến tiền nằm không sinh lãi trong tài khoản thanh toán suốt nhiều tháng. Gửi góp ngay khi có tiền, dù từng khoản nhỏ, vẫn tốt hơn để tiền không sinh lãi trong lúc chờ đủ số tiền lớn.
Nguồn đối chiếu
- Bộ luật Lao động 2019 (Điều 97 về nguyên tắc trả lương & Điều 104 về tiền thưởng) Quy định pháp luật: Tiền thưởng Tết không phải là khoản bắt buộc nhưng nợ lương là hành vi vi phạm pháp luật. Truy cập: • Cấp nguồn A/B.
- Nghị định 12/2022/NĐ-CP về xử phạt vi phạm hành chính lĩnh vực lao động Mức xử phạt doanh nghiệp chậm trả lương và trách nhiệm trả lãi chậm trả. Truy cập: • Cấp nguồn A/B.
- Cẩm nang quản lý khủng hoảng tài chính gia đình của HouseLab Phương pháp bảo toàn vốn và quản trị rủi ro dòng tiền sinh hoạt. Truy cập: • Cấp nguồn A/B.
Bài viết này có hữu ích cho kế hoạch tiền bạc của bạn?
Bấm "Hữu ích" để lưu vào danh sách quan tâm và giúp ban biên tập HouseLab đo lường xu hướng độc giả yêu thích để ưu tiên cập nhật tiếp theo.
-
1
Kiểm tra thực tế: Đối chiếu lại con số cụ thể của bạn (sao kê tài khoản, hợp đồng vay, hạn mức thẻ hoặc quá trình đóng BHXH) thay vì ước tính cảm tính.
-
2
Áp dụng ngay: Thiết lập một hạn mức chi tiêu cụ thể hoặc cài lệnh trích tiền tích lũy tự động ngay trong kỳ lương tới, trước khi chi tiêu sinh hoạt.
-
3
Rà soát định kỳ 90 ngày: Đánh giá lại số dư tích lũy hoặc tiến độ giảm nợ để điều chỉnh tỷ lệ phân bổ phù hợp với diễn biến thu nhập mới.
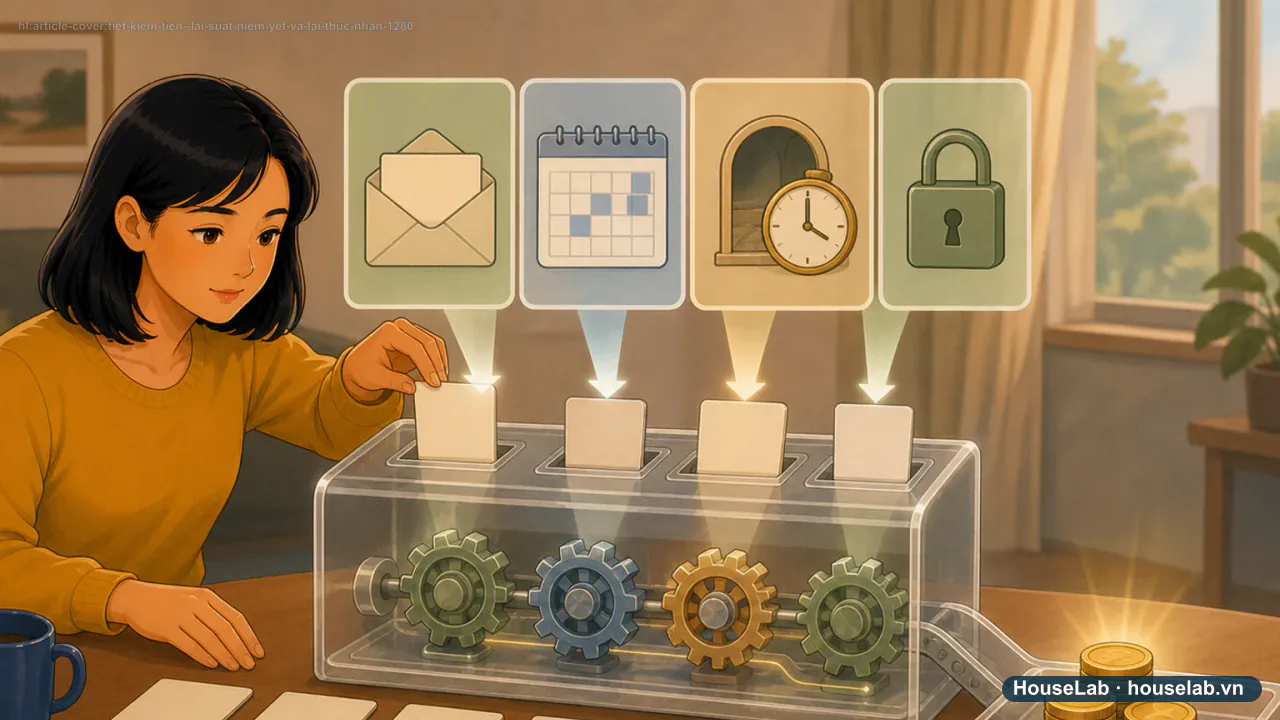
Đặc điểm dòng tiền thu nhập của bạn phù hợp nhất với mô hình nào?
Thiết lập lệnh trích tự động 15-20% lương vào ngày mùng 5 hàng tháng. Bạn không cần bận tâm suy nghĩ hay đấu tranh tâm lý, tiền sẽ tự động tích lũy và sinh lãi ngay.
- #công ty nợ lương tết làm sao
- #thưởng tết ít thì chi tiêu thế nào
- #kế hoạch ăn tết tiết kiệm khi không có tiền
- #cắt giảm chi tiêu tết khẩn cấp
- #vượt qua khủng hoảng tài chính cận tết
Đọc tiếp theo hành trình này
10 cách giảm chi nhưng không cắt y tế, dinh dưỡng và các mối quan hệ
100.000 đồng mỗi ngày: phép tính đúng nhưng có hợp dòng tiền thật?