Gửi góp hay gửi một lần: mô phỏng 12 tháng với dòng tiền thật
Gửi tiết kiệm một lần hay gửi góp hàng tháng lợi hơn? Bài viết mô phỏng 12 tháng với dòng tiền thực tế để so sánh, thay vì chỉ so lãi suất niêm yết.
Minh họa nội dung
Đừng So Sánh Tiền Lãi Lý Thuyết — Hãy So Sánh Số Tiền Thực Tế Bạn Giữ Lại Được Sau 12 Tháng!
Về mặt toán học, gửi 60 triệu một lần từ đầu năm lãi 6% sẽ mang về 3.6 triệu tiền lãi, trong khi gửi góp 5 triệu mỗi tháng chỉ mang về khoảng 1.95 triệu tiền lãi. Nhưng so sánh đó vô nghĩa nếu đầu năm bạn chưa có sẵn 60 triệu! Nếu bạn chờ đến tháng 12 mới đi gửi, thì suốt 11 tháng trước đó số tiền của bạn chỉ hưởng lãi 0.1%/năm hoặc bị tiêu xài hết sạch.
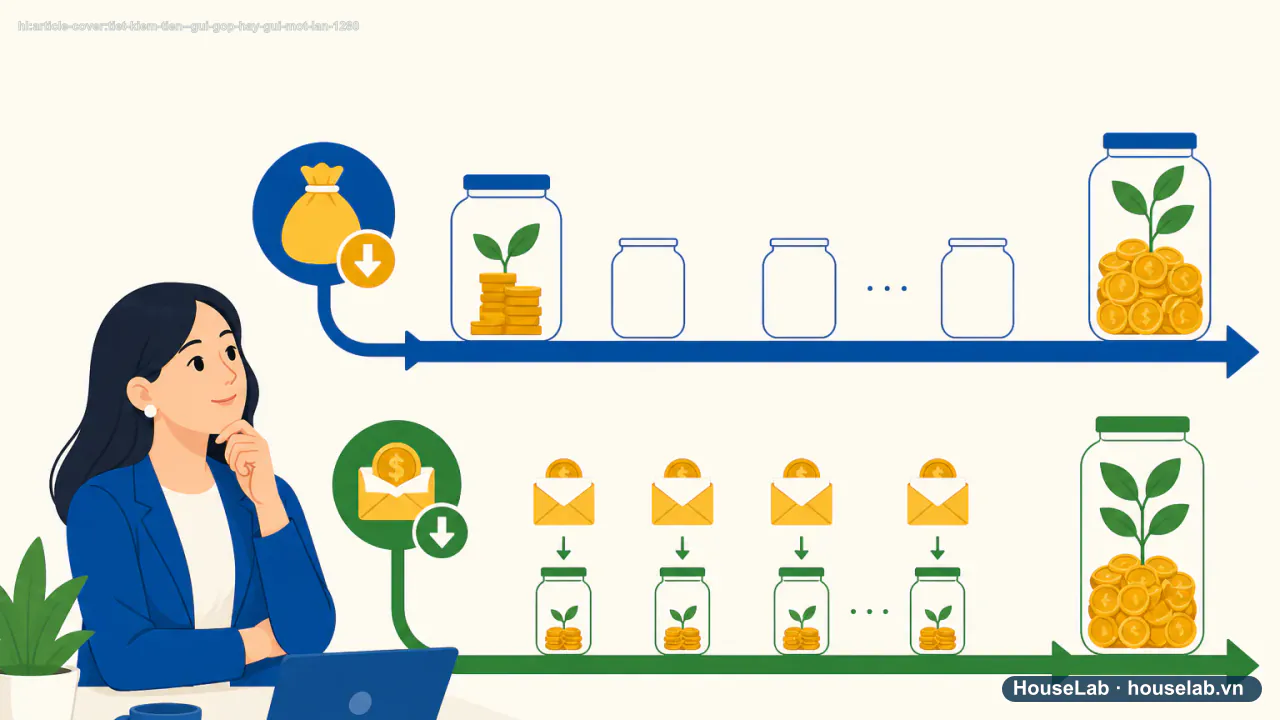
Gửi một lần và gửi góp sau 12 tháng
- Mục 1 · Gửi một lần 12 triệuToàn bộ sinh lãi từ tháng 1
Lãi lý thuyết cao hơn nhưng đòi hỏi có sẵn khoản tiền lớn ngay từ đầu.
Phép tính minh họa · 12.000.000 × r × 12/12
- Mục 2 · Gửi góp 1 triệu/tháng x 12 thángMỗi khoản sinh lãi từ tháng gửi
Tổng lãi thấp hơn gửi một lần cùng số tiền, nhưng khớp với dòng tiền theo lương hàng tháng.
Phép tính minh họa · Σ tháng 1–12: 1.000.000 × r × số tháng còn lại/12
Dân gian có câu: "Tháng Giêng là tháng ăn chơi", nhưng đối với tầng lớp công nhân, lao động tự do, tháng Giêng và tháng Hai âm lịch lại là giai đoạn thử thách dòng tiền khốc liệt nhất trong năm. Sau khi tiêu tốn phần lớn tích lũy cho ngày Tết, người lao động quay trở lại nhà xưởng nhưng phải đối mặt với cảnh xưởng vắng đơn hàng, cắt giảm tăng ca, thậm chí cho nghỉ luân phiên không lương.
1. Quy luật "tháng Giêng trũng việc": Vì sao sau Tết lại dễ kiệt quệ nhất?
Trong chu kỳ sản xuất công nghiệp tại Việt Nam, Quý 1 hàng năm thường là vùng trũng của đơn hàng xuất khẩu (dệt may, da giày, linh kiện điện tử). Các đối tác quốc tế vừa qua mùa Giáng sinh và năm mới, nhu cầu tiêu thụ giảm mạnh. Kết quả là:
- Công nhân không được làm thêm giờ (tăng ca), mất đi 30% - 40% tổng thu nhập hàng tháng.
- Lương thực nhận chỉ còn mức lương cơ bản (4.5 triệu - 5.5 triệu đồng/tháng).
- Trong khi đó, hàng loạt chi phí định kỳ ập đến: tiền trọ tháng mới, tiền học phí đầu kỳ của con, tiền trả góp đồ điện tử...
2. Kích hoạt chế độ chi tiêu sinh tồn (Bare-Bones Budget)
Trong 60 ngày này, bạn phải lập tức chuyển ngân sách gia đình sang Chế độ sinh tồn. Cắt bỏ 100% các khoản chi tiêu không bắt buộc:
Danh mục "4 Bức Tường Sống Còn" cần ưu tiên số 1:
- 1. Thức ăn tối thiểu: Mua sắm nguyên liệu rẻ, giàu dinh dưỡng (trứng, đậu phụ, cá khô, rau chợ đầu mối). Tự nấu ăn mang cơm trưa đi làm, cắt đứt hoàn toàn thói quen ăn hàng quán, trà sữa, cà phê sáng.
- 2. Mái nhà che mưa nắng: Tiền phòng trọ, điện nước.
- 3. Phương tiện mưu sinh: Tiền xăng xe đi lại, tiền cước 4G để duy trì liên lạc.
- 4. Thuốc men cơ bản: Dự phòng thuốc cảm, hạ sốt cho gia đình.
3. Cách đàm phán xin giãn tiền phòng trọ và hoãn nợ đầu năm
Nếu dòng tiền quá ngặt nghèo, hãy chủ động đàm phán trước khi biến thành nợ xấu:
- Đàm phán với chủ phòng trọ: Đừng trốn tránh khi chủ nhà đến thu tiền. Hãy mở lời chân tình: "Bác ơi, đầu năm xưởng con chưa có đơn hàng, con xin phép chia đôi tiền phòng trọ tháng này ra đóng làm 2 lần vào ngày 10 và ngày 25". Đa phần các chủ nhà trọ đều sẵn lòng hỗ trợ người thuê lâu năm.
- Đàm phán với ngân hàng/công ty tài chính: Nếu có khoản vay trả góp đến hạn, hãy gọi lên tổng đài xin cơ cấu lại thời hạn trả nợ theo Thông tư 02 của Ngân hàng Nhà nước, xin kéo dài kỳ hạn để hạ thấp số tiền phải trả mỗi tháng.
4. Tận dụng 60 ngày giãn việc để học nghề phụ và đa dạng hóa thu nhập
Thời gian tan ca sớm lúc 16h30 thay vì tăng ca đến 20h là cơ hội vàng để bạn tìm kiếm nguồn thu nhập thứ hai:
- Đăng ký chạy ứng dụng giao đồ ăn, chở khách vào khung giờ cao điểm 17h - 21h kiếm thêm 100.000đ - 150.000đ/ngày tiền mặt lo bữa tối.
- Tham gia các lớp đào tạo nghề ngắn hạn miễn phí hoặc học thêm kỹ năng may vá, sửa xe, làm tóc tại Trung tâm Dịch vụ việc làm của tỉnh.
Vượt qua được 60 ngày thử thách sau Tết bằng sự kỷ luật và kiên cường, bạn sẽ bước vào mùa sản xuất tăng tốc giữa năm với một tâm thế tài chính vững vàng và độc lập hơn bao giờ hết.
Câu hỏi thường gặp (FAQ)
Nhà máy không có đơn hàng bắt công nhân ngừng việc thì có được trả lương không? ▾
Có. Theo Điều 99 Bộ luật Lao động 2019, nếu phải ngừng việc do lỗi của người sử dụng lao động hoặc vì lý do kinh tế, người lao động vẫn được trả lương ngừng việc theo thỏa thuận nhưng không được thấp hơn mức lương tối thiểu vùng.
Ra Giêng không có tiền đóng tiền phòng trọ thì nên nói với chủ trọ thế nào? ▾
Hãy chủ động gặp chủ nhà trọ từ sớm (trước ngày đến hạn 5-7 ngày), trình bày rõ hoàn cảnh: "Tháng này xưởng con ít đơn hàng, lương bị trễ, con xin phép đóng trước 50% tiền trọ, phần còn lại con xin gửi bù vào kỳ lương giữa tháng". Đa số các chủ trọ đều thông cảm nếu bạn thành thật và có uy tín từ trước.
Nên tìm việc làm thêm gì trong những ngày xưởng không cho tăng ca? ▾
Bạn có thể tận dụng thời gian rảnh buổi tối hoặc cuối tuần để chạy xe ôm công nghệ (Grab, Be), phụ quán ăn, làm thời vụ theo ca tại các kho hàng chuyển phát nhanh hoặc nhận gia công đóng gói tại nhà để bù đắp phần thu nhập thiếu hụt.
Các Gói Tiết Kiệm Gửi Góp Thường Có Lãi Suất Thấp Hơn Gửi Tiết Kiệm Truyền Thống 0.3%–0.5%!
Do tính chất dòng tiền linh hoạt nạp vào từng tháng, các ngân hàng thường niêm yết lãi suất cho sản phẩm "Tiết kiệm gửi góp tích lũy" thấp hơn một chút so với gửi tiết kiệm truyền thống cố định. Giải pháp thông minh: Dùng tính năng két tích lũy số linh hoạt hưởng lãi ngày 3.8%–4.2% thay vì mở gói gửi góp cứng nhắc.
2. Mô phỏng 12 tháng với cùng tổng tiền gốc
Giả sử cùng tổng số tiền gốc là 12 triệu đồng và cùng mức lãi suất tham khảo:
- Gửi một lần 12 triệu đồng vào tháng 1: toàn bộ 12 triệu sinh lãi trong suốt 12 tháng.
- Gửi góp 1 triệu đồng/tháng trong 12 tháng: khoản gửi tháng 1 sinh lãi đủ 12 tháng, khoản gửi tháng 2 chỉ sinh lãi 11 tháng, khoản gửi tháng 12 chỉ sinh lãi 1 tháng.
Về mặt số học, tổng lãi của cách gửi góp luôn thấp hơn gửi một lần với cùng tổng tiền gốc và cùng lãi suất, vì phần lớn số tiền gửi góp chỉ sinh lãi trong thời gian ngắn hơn 12 tháng đầy đủ.
3. Vì sao gửi góp vẫn là lựa chọn hợp lý cho nhiều người
So sánh trên chỉ đúng nếu người đó thực sự có sẵn 12 triệu đồng để gửi một lần vào tháng 1. Với người nhận lương hàng tháng, khoản tiền 12 triệu không tồn tại sẵn ngay từ đầu — nó chỉ hình thành dần qua từng tháng làm việc. So sánh công bằng hơn là: “gửi góp ngay khi có tiền mỗi tháng” so với “để tiền trong tài khoản thanh toán không sinh lãi rồi mới gửi một lần khi đủ 12 triệu” — trong trường hợp này, gửi góp luôn tốt hơn vì tiền sinh lãi sớm hơn.
4. Case study: chọn đúng cách so sánh
Quỳnh muốn có 12 triệu đồng tiết kiệm sau một năm. Ban đầu Quỳnh định để tiền trong tài khoản thanh toán mỗi tháng, đợi đủ 12 triệu vào cuối năm mới gửi tiết kiệm một lần. Sau khi tính lại, Quỳnh nhận ra cách này khiến toàn bộ số tiền không sinh lãi suốt cả năm. Quỳnh chuyển sang gửi góp 1 triệu đồng ngay mỗi khi nhận lương — tổng lãi nhận được tuy thấp hơn kịch bản “có sẵn 12 triệu gửi một lần từ đầu năm”, nhưng cao hơn hẳn so với kế hoạch ban đầu của Quỳnh.
5. Cách so sánh đúng trước khi quyết định
- Xác định mình có sẵn khoản tiền lớn để gửi một lần hay tiền hình thành dần theo tháng.
- Nếu tiền hình thành dần, so sánh gửi góp ngay với việc để tiền không sinh lãi chờ đủ số — gửi góp ngay gần như luôn tốt hơn.
- Nếu có sẵn khoản lớn, so sánh lãi suất niêm yết của kỳ hạn gửi một lần và kỳ hạn gửi góp cùng thời gian để chọn mức lãi cao hơn.
Checklist hành động
- Xác định rõ mình đang ở tình huống “có sẵn tiền lớn” hay “tiền hình thành dần theo tháng”.
- Không để tiền nằm im trong tài khoản thanh toán chờ đủ số mới gửi tiết kiệm.
- So sánh lãi suất niêm yết giữa các kỳ hạn cùng loại hình gửi, không so gửi một lần với gửi góp khác kỳ hạn.
- Với thu nhập theo tháng, ưu tiên gửi góp ngay khi có tiền thay vì chờ gửi một lần.
Câu hỏi thường gặp
Gửi một lần và gửi góp, cách nào lãi cao hơn?
Với cùng tổng số tiền gốc và cùng lãi suất, gửi một lần cho tổng lãi cao hơn vì toàn bộ số tiền sinh lãi ngay từ tháng đầu tiên. Gửi góp có tổng lãi thấp hơn vì mỗi khoản chỉ bắt đầu sinh lãi từ tháng được gửi vào.
Vậy tại sao nhiều người vẫn chọn gửi góp thay vì gửi một lần?
Vì phần lớn người đi làm không có sẵn một khoản tiền lớn để gửi một lần — thu nhập về theo tháng, nên gửi góp khớp với dòng tiền thực tế hơn. So sánh đúng không phải là "cách nào lãi cao hơn" mà là "cách nào khả thi với dòng tiền của mình".
Có nên chờ đủ tiền rồi mới gửi một lần thay vì gửi góp ngay?
Không nên chờ nếu việc chờ khiến tiền nằm không sinh lãi trong tài khoản thanh toán suốt nhiều tháng. Gửi góp ngay khi có tiền, dù từng khoản nhỏ, vẫn tốt hơn để tiền không sinh lãi trong lúc chờ đủ số tiền lớn.
Nguồn đối chiếu
- Điều 99 Bộ luật Lao động 2019 về tiền lương ngừng việc Quy định chi trả tiền lương trong thời gian ngừng việc do doanh nghiệp thiếu đơn hàng. Truy cập: · Cấp nguồn A/B.
- Cẩm nang quản lý ngân sách sinh tồn HouseLab Phương pháp quản lý dòng tiền khi đối mặt với rủi ro giảm sút thu nhập. Truy cập: · Cấp nguồn A/B.
- Khảo sát chu kỳ sản xuất kinh doanh ngành may mặc, da giày Báo cáo về xu hướng đơn hàng và việc làm quý 1 hàng năm của các doanh nghiệp chế xuất. Truy cập: · Cấp nguồn A/B.
Bài viết này có hữu ích cho kế hoạch tiền bạc của bạn?
Bấm "Hữu ích" để lưu vào danh sách quan tâm và giúp ban biên tập HouseLab đo lường xu hướng độc giả yêu thích để ưu tiên cập nhật tiếp theo.
-
1
Kiểm tra thực tế: Đối chiếu lại con số cụ thể của bạn (sao kê tài khoản, hợp đồng vay, hạn mức thẻ hoặc quá trình đóng BHXH) thay vì ước tính cảm tính.
-
2
Áp dụng ngay: Thiết lập một hạn mức chi tiêu cụ thể hoặc cài lệnh trích tiền tích lũy tự động ngay trong kỳ lương tới, trước khi chi tiêu sinh hoạt.
-
3
Rà soát định kỳ 90 ngày: Đánh giá lại số dư tích lũy hoặc tiến độ giảm nợ để điều chỉnh tỷ lệ phân bổ phù hợp với diễn biến thu nhập mới.
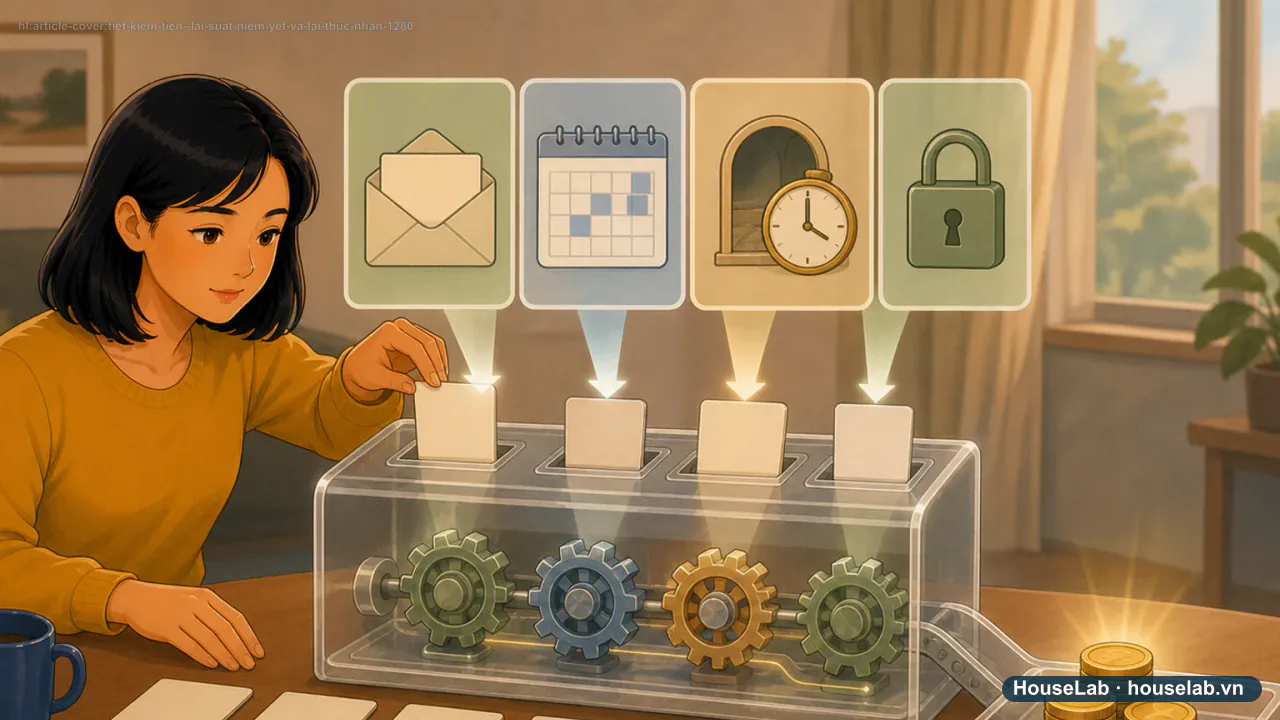
Đặc điểm dòng tiền thu nhập của bạn phù hợp nhất với mô hình nào?
Thiết lập lệnh trích tự động 15-20% lương vào ngày mùng 5 hàng tháng. Bạn không cần bận tâm suy nghĩ hay đấu tranh tâm lý, tiền sẽ tự động tích lũy và sinh lãi ngay.
- #tài chính ra giêng
- #quản lý dòng tiền sau tết
- #công nhân giảm giờ làm
- #kế hoạch 60 ngày
- #sinh tồn tài chính
Đọc tiếp theo hành trình này
10 cách giảm chi nhưng không cắt y tế, dinh dưỡng và các mối quan hệ
100.000 đồng mỗi ngày: phép tính đúng nhưng có hợp dòng tiền thật?