Đọc hợp đồng bảo hiểm trong 15 phút: 5 mục phải khoanh trước khi ký
Checklist đọc hợp đồng bảo hiểm theo phạm vi bảo hiểm, loại trừ, thời gian chờ, nghĩa vụ kê khai và quy trình yêu cầu chi trả trước khi ký.
Trạng thái: Đã đối chiếu nguồn chính thống ngày . Đây là kiểm tra nguồn của blog độc lập, không phải chứng nhận chuyên gia. Kiểm tra lại chậm nhất .
Minh họa nội dung
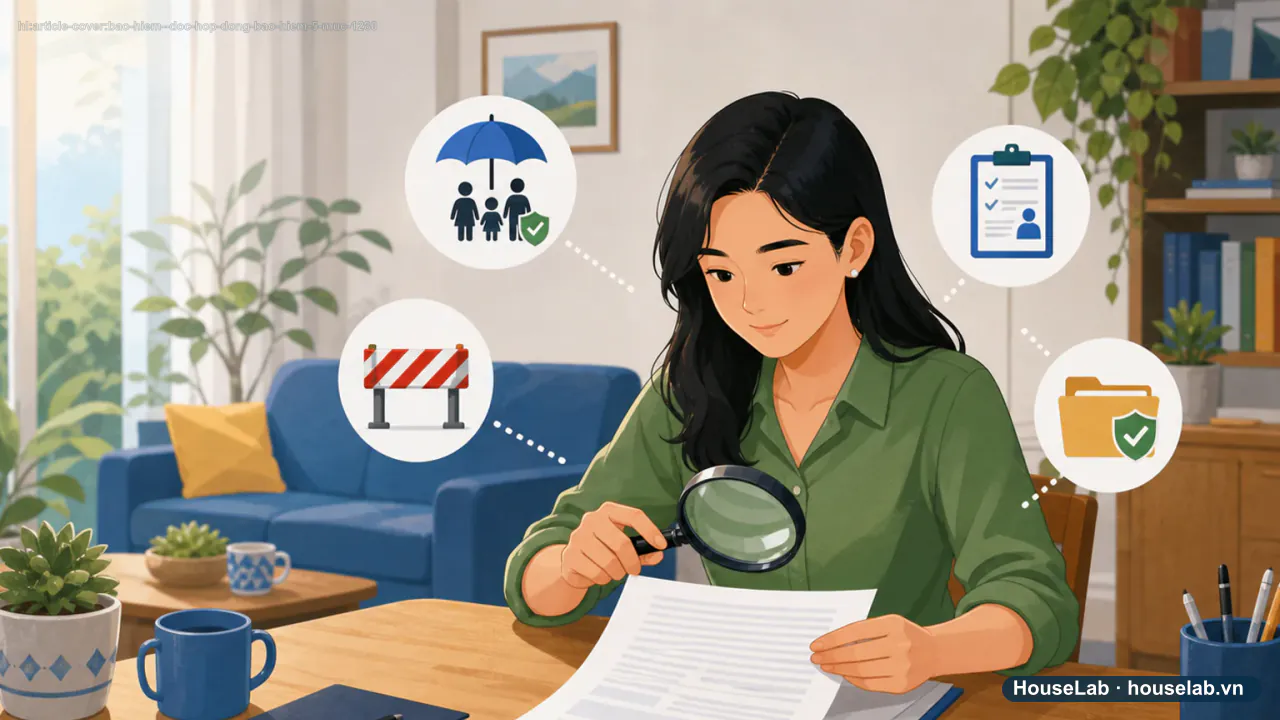
Năm mục cần khoanh trước khi ký
- Điểm kiểm tra 1 · Phạm viSự kiện nào được chi trả?
Đọc định nghĩa sự kiện bảo hiểm, không chỉ tên quyền lợi.
Nguồn chính thức
Nguồn mục này: Cổng Thông tin điện tử Chính phủ
- Điểm kiểm tra 2 · Loại trừTrường hợp nào bị loại?
Yêu cầu giải thích bằng ngôn ngữ dễ hiểu trước khi ký.
Nguồn chính thức
Nguồn mục này: Cổng Thông tin điện tử Chính phủ
- Điểm kiểm tra 3 · Thời điểmKhi nào quyền lợi bắt đầu?
Kiểm tra hiệu lực, thời gian chờ và thời hạn đóng phí.
Hướng dẫn biên tập
- Điểm kiểm tra 4 · Hồ sơCần giấy tờ gì để yêu cầu?
Lưu danh sách chứng từ và kênh nộp hồ sơ chính thức.
Hướng dẫn biên tập
Nếu chỉ có 15 phút, hãy dành phần lớn thời gian cho phạm vi bảo hiểm, điều khoản loại trừ và điều kiện yêu cầu chi trả. Bảng minh họa đẹp không trả lời được câu quan trọng nhất: sự kiện của bạn có thực sự thuộc phạm vi hợp đồng hay không.
Tóm tắt 30 giây: Khoanh 5 mục trước khi ký: phạm vi, loại trừ, thời gian chờ/hiệu lực, nghĩa vụ kê khai và hồ sơ chi trả.
Bối cảnh pháp lý cần hiểu
Luật Kinh doanh bảo hiểm 08/2022/QH15 có hiệu lực từ 01/01/2023 đặt nghĩa vụ cung cấp thông tin cho cả doanh nghiệp và bên mua. Với điều khoản loại trừ, điều cần kiểm tra không chỉ là “có ghi trong hợp đồng”, mà còn là bạn đã được chỉ rõ và giải thích đầy đủ hay chưa.
Case study: Mai mua theo bảng quyền lợi
Mai, 29 tuổi, xem bảng minh họa có quyền lợi nằm viện rồi ký ngay. Khi đọc lại, cô mới thấy quyền lợi đó có thời gian chờ và bộ hồ sơ riêng. Đây là tình huống minh họa: vấn đề không phải sản phẩm tốt hay xấu, mà là Mai đã đọc sai thứ tự.
Bảng đọc nhanh
| Mục | Câu hỏi bắt buộc | Bằng chứng nên lưu |
|---|---|---|
| Phạm vi | Sự kiện nào được chi trả? | Trang định nghĩa quyền lợi |
| Loại trừ | Trường hợp nào không chi trả? | Trang loại trừ + giải thích |
| Hiệu lực | Khi nào bắt đầu bảo vệ? | Ngày hiệu lực, thời gian chờ |
| Kê khai | Thông tin nào phải cung cấp? | Bản khai và xác nhận đã gửi |
| Yêu cầu chi trả | Nộp gì, ở đâu, trong bao lâu? | Checklist hồ sơ, mã tiếp nhận |
Checklist hành động
- Tải hoặc xin bản hợp đồng đầy đủ, không chỉ brochure.
- Tìm các cụm “loại trừ”, “thời gian chờ”, “chấm dứt”, “từ chối”.
- Viết lại mỗi quyền lợi thành một câu điều kiện đơn giản.
- Hỏi lại phần chưa rõ trên kênh có thể lưu bằng chứng.
- Chỉ đóng phí khi phiên bản cuối khớp điều đã xác nhận.
Nguồn
Miễn trừ trách nhiệm YMYL: Nội dung mang tính giáo dục, không thay thế tư vấn bảo hiểm hoặc pháp lý cá nhân hóa. Quyền lợi thực tế phụ thuộc hợp đồng cụ thể.
Câu hỏi thường gặp
Có nên chỉ xem bảng minh họa quyền lợi không?
Không. Bảng minh họa giúp hình dung nhưng không thay thế quy tắc, điều khoản và phạm vi bảo hiểm trong hợp đồng. Hãy đối chiếu từng quyền lợi với điều kiện và loại trừ tương ứng.
Nếu tư vấn miệng khác hợp đồng thì dựa vào đâu?
Hãy yêu cầu câu trả lời bằng văn bản hoặc trên kênh chính thức và chỉ ký khi hợp đồng phản ánh đúng điều đã hiểu. Không dựa vào cam kết miệng để bỏ qua điều khoản loại trừ.
Nguồn đối chiếu
- Cổng Thông tin điện tử Chính phủ — Luật Kinh doanh bảo hiểm số 08/2022/QH15Áp dụng cho: Quyền, nghĩa vụ cung cấp thông tin, điều khoản loại trừ và hợp đồng bảo hiểm. Truy cập: · Hiệu lực từ: · Cấp nguồn A.
- #cách đọc hợp đồng bảo hiểm
- #điều khoản loại trừ bảo hiểm
- #checklist mua bảo hiểm
- #thời gian chờ bảo hiểm
Đọc tiếp theo hành trình này
BHXH một lần sau 1/7/2025: điều kiện và chi phí cơ hội cần cân nhắc
Hợp đồng ngắn hạn, bán thời gian có phải đóng BHXH, BHTN năm 2026?