Bảo hiểm tiền gửi 350 triệu từ 13/7/2026: khoản tiết kiệm nào được bảo vệ?
Giải thích hạn mức bảo hiểm tiền gửi mới 350 triệu đồng gồm cả gốc và lãi, phạm vi tiền gửi bằng VND và checklist kiểm tra tổ chức tham gia trước khi gửi tiền.
Trạng thái: Đã đối chiếu nguồn chính thống ngày . Đây là kiểm tra nguồn của blog độc lập, không phải chứng nhận chuyên gia. Kiểm tra lại chậm nhất .
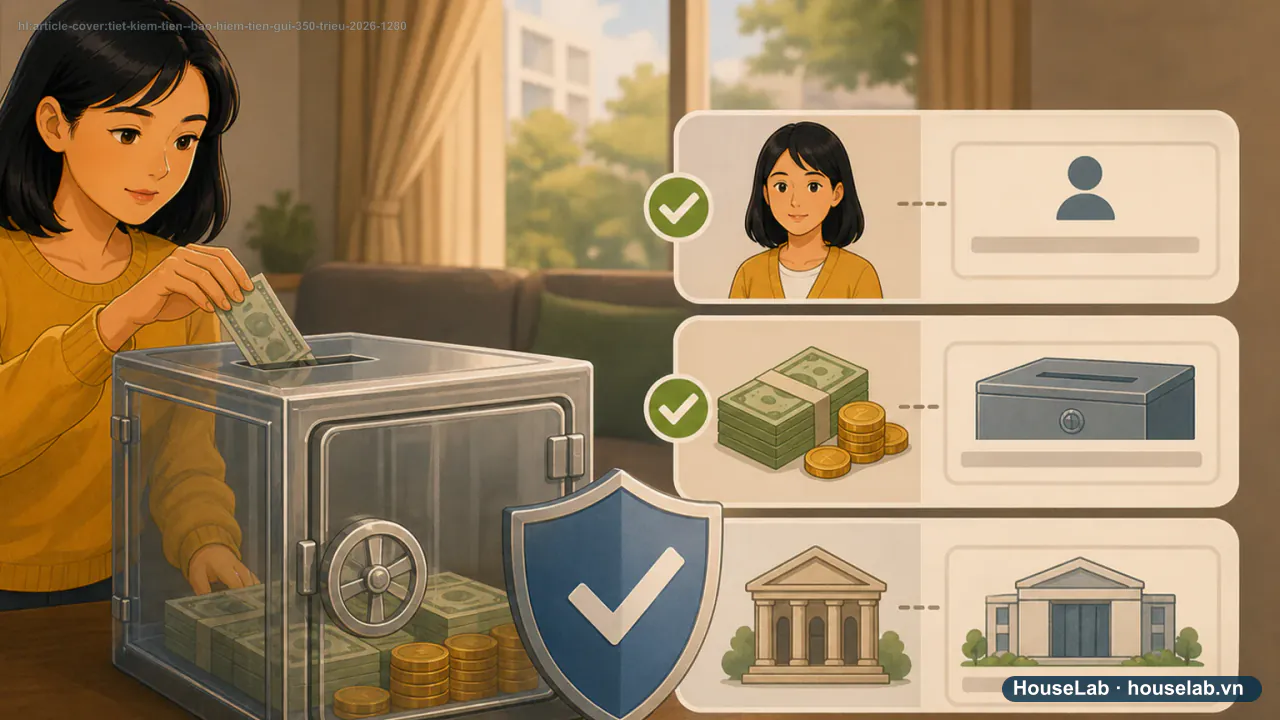
Minh họa nội dung
Ba câu hỏi trước khi áp hạn mức 350 triệu
- Mục 1 · Đúng người gửi?Cá nhân
Đối chiếu chủ thể và hình thức tiền gửi theo luật.
Nguồn chính thức
Nguồn mục này: Cổng Thông tin điện tử Chính phủ
- Mục 2 · Đúng tài sản?Tiền gửi VND được bảo hiểm
Ngoại tệ, vàng và sản phẩm đầu tư không mặc nhiên nằm trong phạm vi.
Nguồn chính thức
Nguồn mục này: Cổng Thông tin điện tử Chính phủBảo hiểm tiền gửi Việt Nam
- Mục 3 · Đúng tổ chức?Có tham gia BHTG
Kiểm biểu tượng hoặc danh sách chính thức và giữ chứng từ.
Nguồn chính thức
Nguồn mục này: Cổng Thông tin điện tử Chính phủBảo hiểm tiền gửi Việt Nam
Từ 13/07/2026, hạn mức chi trả bảo hiểm tiền gửi thông thường tăng lên 350 triệu đồng, nhưng đây không phải 350 triệu cho từng sổ. Hạn mức cộng toàn bộ gốc và lãi được bảo hiểm của một người tại một tổ chức tham gia khi phát sinh nghĩa vụ chi trả.
TL;DR — đọc trong 30 giây
- Hạn mức mới tăng từ 125 triệu lên 350 triệu đồng, tương đương tăng 225 triệu đồng.
- Chỉ tiền gửi bằng VND của cá nhân thuộc phạm vi luật định mới được bảo hiểm; đừng đánh đồng với trái phiếu, bảo hiểm liên kết hay quỹ đầu tư.
- Kiểm tra tổ chức tham gia trên kênh của Bảo hiểm tiền gửi Việt Nam trước khi chuyển tiền.
1. Hiểu đúng con số 350 triệu đồng
| Giai đoạn | Hạn mức | Cách tính | Phạm vi chính |
|---|---|---|---|
| Trước 13/07/2026 | 125 triệu đồng | Gộp gốc và lãi | Một người tại một tổ chức tham gia |
| Từ 13/07/2026 | 350 triệu đồng | Gộp gốc và lãi | Một người tại một tổ chức tham gia |
| Mức tăng | 225 triệu đồng | Tăng 180% | Không làm mọi sản phẩm tài chính thành tiền gửi được bảo hiểm |
Lưu ý: Thông tin có thể thay đổi. Hãy đối chiếu điều kiện hiện hành trên nguồn chính thức trước khi quyết định.
Hạn mức là cơ chế bảo vệ khi phát sinh nghĩa vụ trả tiền bảo hiểm, không phải khoản thưởng và cũng không phải cam kết rằng mọi sản phẩm được bán tại quầy ngân hàng đều được hoàn trả theo cơ chế này.
2. Khoản nào thuộc phạm vi bảo hiểm?
Luật Bảo hiểm tiền gửi 2025 và hướng dẫn của Bảo hiểm tiền gửi Việt Nam nêu trọng tâm là tiền gửi bằng đồng Việt Nam của cá nhân tại tổ chức tham gia, gồm tiền gửi có kỳ hạn, không kỳ hạn, tiết kiệm, chứng chỉ tiền gửi và hình thức khác theo pháp luật về tổ chức tín dụng.
| Tình huống | Có nên mặc định được bảo hiểm? | Việc cần kiểm tra |
|---|---|---|
| Tiết kiệm VND đứng tên cá nhân | Có thể thuộc phạm vi | Tổ chức có tham gia BHTG và hợp đồng đúng bản chất tiền gửi |
| Nhiều sổ tại cùng một tổ chức | Không nhân hạn mức theo số sổ | Cộng toàn bộ gốc và lãi của một người |
| Tiền gửi ngoại tệ hoặc vàng | Không | Cơ chế bảo vệ/rủi ro riêng của sản phẩm |
| Trái phiếu, chứng chỉ quỹ, bảo hiểm đầu tư | Không mặc định | Chủ thể phát hành, hợp đồng và rủi ro đầu tư |
3. Case study: Mai có 600 triệu đồng nhàn rỗi
Mai được tư vấn ba sản phẩm tại cùng một điểm giao dịch: tiết kiệm VND, trái phiếu doanh nghiệp và bảo hiểm liên kết đầu tư. Việc chúng xuất hiện trên cùng một màn hình không có nghĩa quyền bảo vệ giống nhau.
Mai làm ba bước:
- Tách khoản cần an toàn và thanh khoản khỏi khoản chấp nhận rủi ro đầu tư.
- Kiểm tra tên pháp lý của tổ chức nhận tiền trong danh sách tham gia BHTG.
- Đọc hợp đồng để xác định đây là tiền gửi hay sản phẩm do đơn vị khác phát hành.
Nếu toàn bộ 600 triệu là tiền gửi được bảo hiểm tại cùng một tổ chức, hạn mức thông thường vẫn là 350 triệu gồm gốc và lãi khi phát sinh nghĩa vụ chi trả. Việc phân bổ tiền giữa nhiều tổ chức là quyết định quản trị rủi ro, nhưng còn phải cân nhắc thanh khoản, điều kiện rút trước hạn, chất lượng dịch vụ và khả năng quản lý nhiều tài khoản; không nên chỉ chạy theo lãi suất.
4. Checklist trước khi gửi tiết kiệm
- Tra cứu đúng tên pháp lý của tổ chức trên website Bảo hiểm tiền gửi Việt Nam.
- Xác nhận đồng tiền gửi là VND và người gửi là cá nhân.
- Đọc tên sản phẩm trên hợp đồng; không dựa vào lời giới thiệu “an toàn như tiết kiệm”.
- Tính tổng gốc và lãi dự kiến tại cùng một tổ chức.
- Lưu hợp đồng, chứng từ chuyển tiền và xác nhận số dư.
- Không cung cấp OTP hoặc cài ứng dụng từ đường dẫn do người lạ gửi.
Thông tin tham khảo — liên kết tiếp thị hiện chưa được cấu hình.
Cake by VPBank
Ngân hàng sốNgân hàng TMCP Việt Nam Thịnh Vượng (VPBank)
Đã xác minh một phần
Tài khoản và tiền gửi trực tuyến trong hệ sinh thái VPBank
Không phù hợp nếu: Lãi suất và ưu đãi biến động. Cake là kênh ngân hàng số thuộc VPBank, không phải pháp nhân ngân hàng độc lập.
Vì sao gợi ý ở đây: Card chỉ cung cấp đường dẫn nguồn chính thức của một ứng dụng ngân hàng số trong registry. Hãy tự kiểm tra bản chất sản phẩm, điều kiện rút và thông tin BHTG trước khi gửi; campaign hiện không hoạt động.
5. Ba câu cần hỏi nhân viên tư vấn
- Ai là bên nhận tiền và chịu nghĩa vụ hoàn trả?
- Sản phẩm này có phải tiền gửi được bảo hiểm theo Luật BHTG không?
- Tôi nhận tài liệu nào xác nhận số dư, lãi suất và điều kiện rút trước hạn?
Nếu câu trả lời chỉ là “ngân hàng bán nên an toàn”, hãy dừng lại và yêu cầu tài liệu. Tên thương hiệu của kênh bán không thay thế nghĩa vụ công bố chủ thể phát hành.
Câu hỏi thường gặp
350 triệu đồng được tính cho mỗi sổ tiết kiệm hay mỗi ngân hàng?
Hạn mức thông thường được tính cho toàn bộ khoản tiền gửi được bảo hiểm, gồm cả gốc và lãi, của một người tại một tổ chức tham gia bảo hiểm tiền gửi; không phải 350 triệu cho từng sổ.
Tiền gửi ngoại tệ có nằm trong hạn mức 350 triệu đồng không?
Không. Theo Bảo hiểm tiền gửi Việt Nam, phạm vi bảo hiểm áp dụng cho tiền gửi bằng đồng Việt Nam của cá nhân thuộc các hình thức được luật quy định.
Trái phiếu hoặc chứng chỉ quỹ mua tại ngân hàng có được bảo hiểm tiền gửi không?
Không nên mặc định là có. Kênh phân phối tại ngân hàng không biến một sản phẩm đầu tư thành tiền gửi được bảo hiểm; cần đọc đúng hợp đồng và xác định bản chất pháp lý của sản phẩm.
Nguồn đối chiếu
- Cổng Thông tin điện tử Chính phủ — Luật Bảo hiểm tiền gửi số 111/2025/QH15Áp dụng cho: Phạm vi tiền gửi được bảo hiểm và nguyên tắc chi trả. Truy cập: · Hiệu lực từ: · Cấp nguồn A.
- Cổng Thông tin điện tử Chính phủ — Thông tư 05/2026/TT-NHNN quy định hạn mức chi trả tiền bảo hiểmÁp dụng cho: Hạn mức chi trả 350 triệu đồng. Truy cập: · Hiệu lực từ: · Cấp nguồn A.
- Bảo hiểm tiền gửi Việt Nam — Từ ngày 13/7/2026, hạn mức chi trả tiền bảo hiểm là 350 triệu đồngÁp dụng cho: Hạn mức chi trả gồm gốc và lãi của một người tại một tổ chức tham gia. Truy cập: · Hiệu lực từ: · Cấp nguồn A.
- Bảo hiểm tiền gửi Việt Nam — Bảo hiểm tiền gửi chỉ áp dụng đối với tiền gửi của cá nhân bằng đồng Việt NamÁp dụng cho: Phạm vi tiền gửi được bảo hiểm theo Luật Bảo hiểm tiền gửi 2025. Truy cập: · Hiệu lực từ: · Cấp nguồn A.
- Bảo hiểm tiền gửi Việt Nam — Tăng cường nhận diện tổ chức tham gia bảo hiểm tiền gửiÁp dụng cho: Cách nhận diện và tra cứu tổ chức tham gia bảo hiểm tiền gửi. Truy cập: · Hiệu lực từ: · Cấp nguồn A.
Công bố tiếp thị: Bài có thể chứa khối sản phẩm theo ngữ cảnh. Hiện các chiến dịch chưa đủ cấu hình sẽ chỉ dẫn đến nguồn chính thức và không ghi nhận hoa hồng.
- #bảo hiểm tiền gửi 350 triệu
- #hạn mức bảo hiểm tiền gửi 2026
- #tiền gửi nào được bảo hiểm
- #gửi tiết kiệm an toàn
Đọc tiếp theo hành trình này
10 cách giảm chi nhưng không cắt y tế, dinh dưỡng và các mối quan hệ
Gửi góp hay gửi một lần: mô phỏng 12 tháng với dòng tiền thật