Tra cứu CIC và nhóm nợ năm 2026: một lần chậm trả nói lên điều gì?
Giải thích dữ liệu CIC, quy trình phân loại nhóm nợ và cách tự kiểm tra báo cáo tín dụng trước khi sửa sai hoặc nộp hồ sơ vay mới.
Trạng thái: Đã đối chiếu nguồn chính thống ngày . Đây là kiểm tra nguồn của blog độc lập, không phải chứng nhận chuyên gia. Kiểm tra lại chậm nhất .
Minh họa nội dung
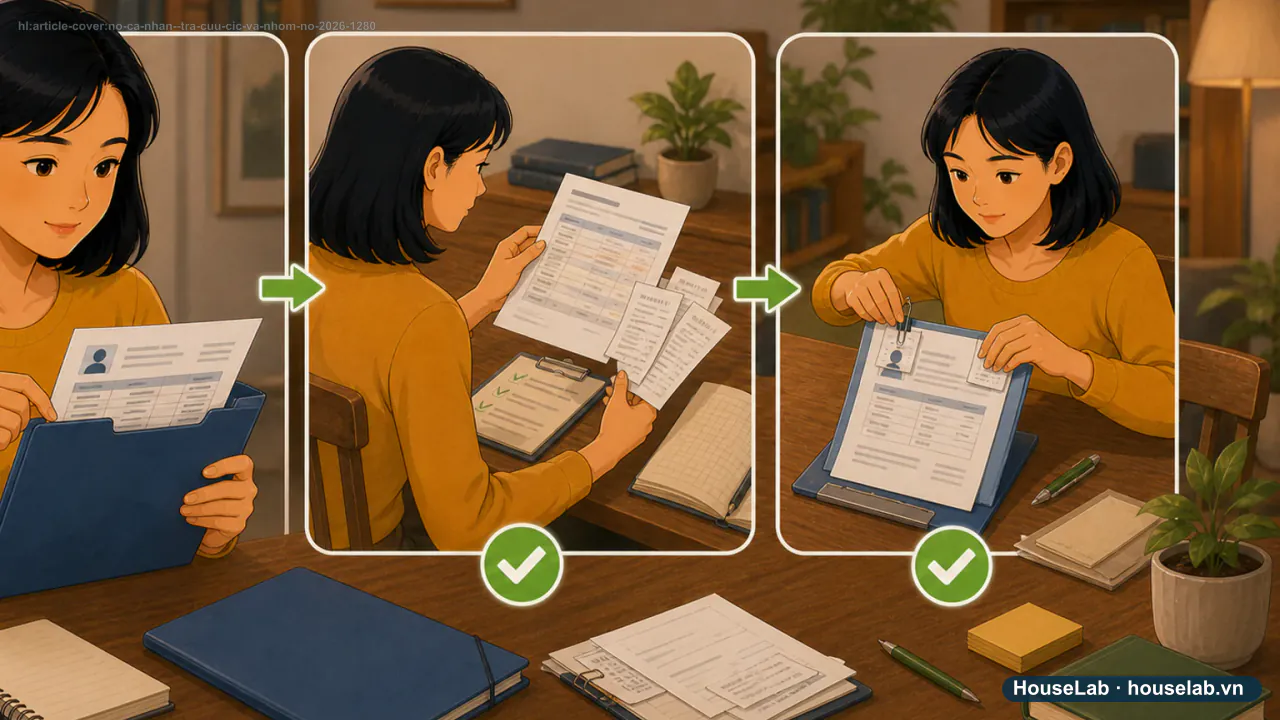
Ba bước kiểm tra trước khi kết luận về CIC
- Bước 1 · Bước 1Tự lấy báo cáo CIC
Không gửi CCCD hoặc OTP cho người nhận sửa CIC.
Nguồn chính thức
Nguồn mục này: Trung tâm Thông tin tín dụng Quốc gia Việt Nam
- Bước 2 · Bước 2Đối chiếu từng khoản
Kiểm tra dư nợ, trạng thái và lịch sử theo thời điểm.
Nguồn chính thức
Nguồn mục này: Công báo điện tử Chính phủ
- Bước 3 · Bước 3Sửa sai bằng chứng
Liên hệ kênh chính thức của bên báo cáo và CIC.
Hướng dẫn biên tập
CIC không phải một “danh sách cấm vay”; đó là hệ thống thông tin giúp tổ chức tín dụng đánh giá quan hệ tín dụng của khách hàng. Muốn biết một lần chậm trả ảnh hưởng thế nào, phải xem báo cáo chính thức và trạng thái từng khoản.
Tóm tắt 30 giây: Tự tra cứu, đối chiếu từng khoản, sửa dữ liệu sai bằng bằng chứng; không trả tiền cho dịch vụ hứa “xóa CIC”.
Quy trình phân loại cần hiểu
Thông tư 31/2024/TT-NHNN quy định tổ chức tín dụng tự phân loại định kỳ và gửi kết quả cho CIC. CIC tổng hợp danh sách theo nhóm rủi ro cao nhất được báo cáo; tổ chức tín dụng điều chỉnh theo quy trình của Thông tư. Điều này khác với lời quảng cáo “CIC tự động từ chối hồ sơ”.
Case study: Huy chậm một kỳ
Huy, 27 tuổi, quên thanh toán một kỳ rồi nhận tin nhắn mời “xóa nợ xấu”. Anh tự lấy báo cáo, đối chiếu khoản nợ và làm việc với bên phát hành thay vì chuyển phí. Đây là tình huống minh họa; mức ảnh hưởng thực tế phụ thuộc dữ liệu và chính sách thẩm định.
Bảng đọc báo cáo
| Trường | Cần hỏi | Không nên suy diễn |
|---|---|---|
| Dư nợ | Số dư thuộc khoản nào? | Mọi dư nợ đều là nợ xấu |
| Trạng thái | Đang báo cáo ở thời điểm nào? | Tin nhắn môi giới là dữ liệu CIC |
| Lịch sử | Có sai tên/khoản/ngày không? | Có thể trả phí để xóa dữ liệu đúng |
| Điểm/hạng | Là tín hiệu tham khảo gì? | Là cam kết được duyệt vay |
Checklist xử lý
- Chỉ dùng website/ứng dụng/kênh hỗ trợ CIC chính thức.
- Không cung cấp OTP hoặc mật khẩu.
- Đối chiếu hợp đồng, sao kê và biên nhận thanh toán.
- Gửi yêu cầu sửa sai cho đơn vị báo cáo bằng chứng.
- Chờ dữ liệu cập nhật trước khi nộp hồ sơ mới nếu có thể.
Nguồn
Miễn trừ trách nhiệm YMYL: Nội dung không phải cam kết cấp tín dụng hay tư vấn pháp lý. Việc phân loại và quyết định cho vay phụ thuộc hồ sơ, dữ liệu chính thức và chính sách của từng tổ chức.
Câu hỏi thường gặp
Có dịch vụ nào xóa CIC ngay lập tức không?
Không nên tin lời hứa xóa dữ liệu bằng phí trả trước. Nếu dữ liệu sai, hãy khiếu nại bằng chứng qua tổ chức đã báo cáo và kênh CIC chính thức; dữ liệu đúng phải được xử lý theo quy định và thời gian hệ thống.
Có CIC xấu là chắc chắn không vay được không?
Không nên kết luận tuyệt đối. CIC là một nguồn thông tin để tổ chức tín dụng đánh giá; quyết định còn phụ thuộc chính sách, thu nhập, nghĩa vụ nợ và hồ sơ tại thời điểm xét.
Nguồn đối chiếu
- Công báo điện tử Chính phủ — Thông tư 31/2024/TT-NHNN về phân loại tài sản cóÁp dụng cho: Thời điểm, trình tự phân loại nợ và việc CIC tổng hợp nhóm rủi ro cao nhất. Truy cập: · Hiệu lực từ: · Cấp nguồn A.
- Trung tâm Thông tin tín dụng Quốc gia Việt Nam — Mẫu báo cáo thông tin tín dụng thể nhân K11Áp dụng cho: Các trường dữ liệu dư nợ, lịch sử nợ xấu và điểm/hạng tín dụng trong báo cáo cá nhân. Truy cập: · Cấp nguồn A.
- #tra cứu CIC cá nhân
- #nhóm nợ CIC 2026
- #chậm trả có phải nợ xấu
- #cách sửa thông tin CIC sai
Đọc tiếp theo hành trình này
Năm tình huống nên dừng hồ sơ vay dù đã được duyệt
Vay 30 triệu: đừng ký trước khi dựng bảng tổng tiền phải trả