QR giả đổi đích thanh toán ra sao và cách đọc màn hình xác nhận?
Công an cảnh báo thủ đoạn giả nhân viên ngân hàng yêu cầu quét mã QR "xác minh" để chiếm đoạt tiền. Nguyên tắc 3 Không và cách đọc màn hình xác nhận trước khi bấm chuyển.
Trạng thái: Đã đối chiếu nguồn chính thống ngày . Đây là kiểm tra nguồn của blog độc lập, không phải chứng nhận chuyên gia. Kiểm tra lại chậm nhất .
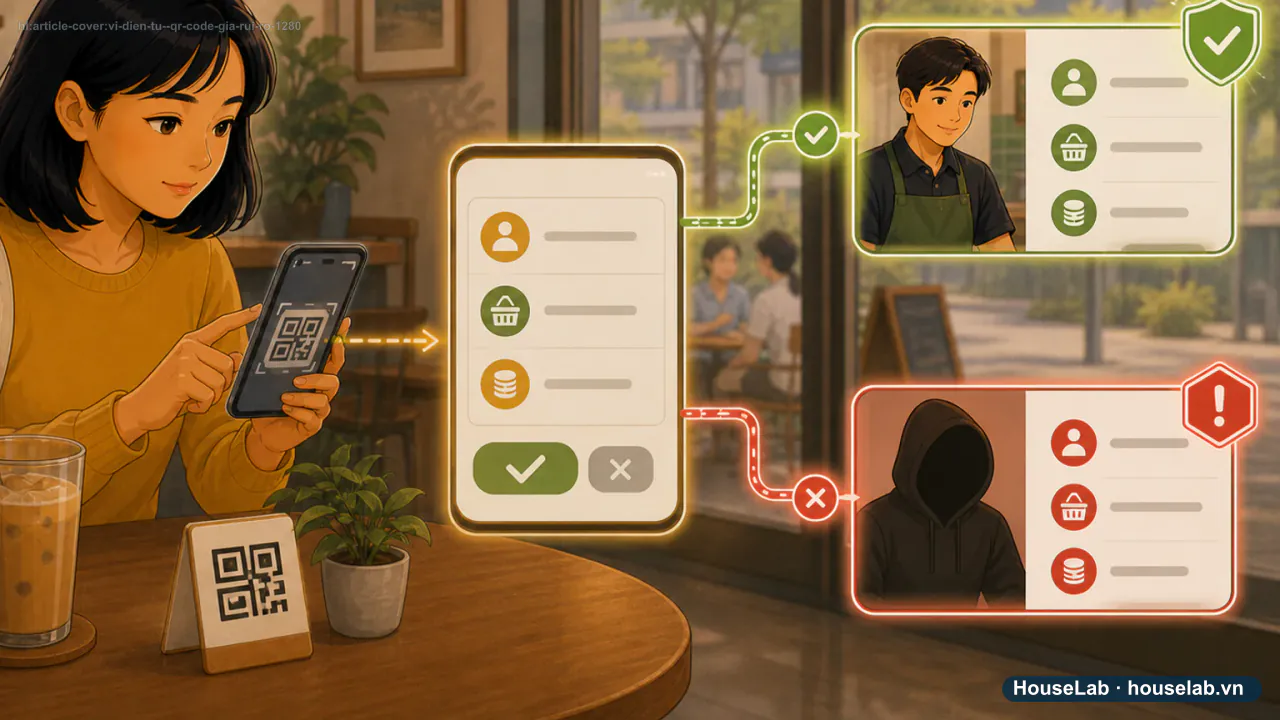
Minh họa nội dung
Ba bước kẻ gian dùng để lợi dụng mã QR
- Bước 1 · Bước 1Tạo tình huống khẩn
Giả nhân viên ngân hàng, nhắm vào người vừa đăng "chuyển nhầm tiền" hoặc tự nhận hỗ trợ xử lý sự cố.
Nguồn chính thức
Nguồn mục này: Bộ Công an
- Bước 2 · Bước 2Yêu cầu quét QR
QR "xác minh" do kẻ gian gửi thực chất trỏ đến lệnh chuyển tiền, không phải bước xác minh thật.
Nguồn chính thức
Nguồn mục này: Bộ Công an
- Bước 3 · Bước 3Đọc màn hình xác nhận
Trước khi bấm chuyển, ứng dụng luôn hiển thị tên/số tài khoản thật sự nhận tiền — dừng lại nếu không khớp người bạn nghĩ.
Hướng dẫn biên tập
- Bước 4 · Ghi nhớNguyên tắc 3 Không
Không cung cấp OTP, không quét QR/bấm link lạ, không giao dịch qua điện thoại với người tự xưng cán bộ khi chưa có giấy triệu tập.
Nguồn chính thức
Nguồn mục này: Bộ Công an
Mã QR không tự lấy tiền — rủi ro nằm ở đích đến được mã hoá và bước xác nhận trước khi bấm chuyển. Bộ Công an đã cảnh báo một thủ đoạn phổ biến lợi dụng chính sự tiện lợi của thanh toán QR để chiếm đoạt tiền. Hiểu đúng cơ chế giúp bạn dừng lại đúng lúc.
1. Thủ đoạn phổ biến: giả nhân viên ngân hàng, mượn cớ “xác minh”
Theo cảnh báo của Bộ Công an, một thủ đoạn phổ biến nhắm vào người đăng bài “chuyển nhầm tiền” trên mạng xã hội: kẻ gian giả danh nhân viên ngân hàng, chủ động liên hệ đề nghị hỗ trợ xử lý, rồi yêu cầu nạn nhân quét mã QR hoặc bấm vào link để “xác minh thông tin”. Thực chất, mã QR hoặc link đó dẫn tới một lệnh chuyển toàn bộ số dư sang tài khoản của kẻ gian.
Một biến thể khác: kẻ gian chủ động chuyển một khoản tiền nhỏ vào tài khoản nạn nhân, sau đó giả làm người chuyển nhầm hoặc nhân viên thu hồi nợ, gây áp lực buộc nạn nhân chuyển tiền sang tài khoản chỉ định.
2. Mã QR mã hoá điều gì, và vì sao không “tự lấy” được tiền
Mã QR trong thanh toán chỉ là một cách mã hoá thông tin — thường là số tài khoản/số tiền — để điền sẵn vào lệnh chuyển, giúp người dùng không phải gõ tay. Bản thân việc quét QR không hoàn tất giao dịch. Giao dịch chỉ thực sự xảy ra sau khi:
- Ứng dụng hiển thị màn hình xác nhận với tên và số tài khoản người nhận.
- Người dùng tự đọc và bấm xác nhận chuyển.
Đây chính là lý do thủ đoạn QR giả vẫn cần “kịch bản” thuyết phục nạn nhân tự bấm xác nhận — kẻ gian không thể bỏ qua bước này.
3. Nguyên tắc 3 Không
Bộ Công an khuyến cáo nguyên tắc 3 Không để phòng tránh nhóm thủ đoạn này:
- Không cung cấp mã OTP cho bất kỳ ai qua điện thoại, tin nhắn hay mạng xã hội.
- Không quét mã QR hoặc bấm vào link lạ, đặc biệt từ người tự xưng nhân viên ngân hàng liên hệ chủ động.
- Không giao dịch qua điện thoại với người tự xưng cán bộ khi chưa có giấy triệu tập chính thức.
Nếu thực sự nhận được tiền chuyển nhầm, tuyệt đối không tự ý rút hoặc chuyển sang tài khoản khác — hãy liên hệ trực tiếp ngân hàng qua hotline chính thức để được hướng dẫn xử lý đúng quy trình.
4. Case study: dừng lại đúng ở màn hình xác nhận
Tú nhận được tin nhắn từ một số lạ tự xưng nhân viên ngân hàng, báo có khoản tiền chuyển nhầm vào tài khoản Tú và đề nghị quét mã QR để “xác minh và hoàn trả”. Tú quét mã theo hướng dẫn, nhưng khi ứng dụng hiện màn hình xác nhận, tên người nhận không phải tên ngân hàng mà là một cá nhân lạ, số tiền lại đúng bằng toàn bộ số dư trong tài khoản.
Tú dừng lại, không bấm xác nhận, và gọi hotline chính thức của ngân hàng để xác minh — ngân hàng xác nhận không có nghiệp vụ nào yêu cầu khách hàng quét QR để “xác minh tiền chuyển nhầm”. Điểm dừng của Tú chính là đọc kỹ màn hình xác nhận thay vì tin vào lời kịch bản qua điện thoại.
5. Checklist trước khi quét bất kỳ mã QR nào
- Chỉ quét QR từ nguồn bạn chủ động tin tưởng (cửa hàng, hoá đơn chính thức), không quét QR ai đó gửi qua tin nhắn/mạng xã hội.
- Luôn đọc tên và số tài khoản trên màn hình xác nhận trước khi bấm chuyển, dù đang vội.
- Không cung cấp OTP cho bất kỳ ai, kể cả người tự xưng nhân viên ngân hàng.
- Nếu nhận tiền chuyển nhầm, không tự xử lý — liên hệ hotline chính thức của ngân hàng.
- Nghi ngờ bị lừa, ngắt kết nối ngay và báo công an địa phương hoặc tổng đài của ngân hàng.
Bước tiếp theo
Muốn hiểu rõ hơn ranh giới trách nhiệm giữa ví điện tử và tài khoản ngân hàng? Đọc Ví điện tử có phải tài khoản ngân hàng không? 5 khác biệt cần biết.
Câu hỏi thường gặp
Mã QR có thể tự động lấy tiền trong tài khoản không cần xác nhận không?
Không. Quét mã QR chỉ điền sẵn thông tin đích đến (số tài khoản, số tiền) vào lệnh chuyển — giao dịch chỉ thực sự hoàn tất sau khi người dùng xem màn hình xác nhận và tự bấm chuyển. Rủi ro nằm ở việc người dùng không đọc kỹ màn hình xác nhận trước khi bấm, không phải mã QR "tự lấy" được tiền.
Nhận được tin nhắn nhờ quét QR để "xác minh" khoản tiền chuyển nhầm thì nên làm gì?
Không quét. Theo cảnh báo của Bộ Công an, đây là thủ đoạn phổ biến: kẻ gian giả nhân viên ngân hàng nhắm vào người đăng bài chuyển nhầm tiền trên mạng xã hội. Nếu thực sự nhận được tiền chuyển nhầm, tuyệt đối không tự rút hoặc chuyển đi — liên hệ trực tiếp ngân hàng qua hotline chính thức (không qua số điện thoại người lạ cung cấp) để được hướng dẫn.
Vì sao phải đọc kỹ màn hình xác nhận trước khi chuyển khoản bằng QR?
Vì đây là điểm dừng cuối cùng để phát hiện QR giả hoặc link giả mạo. Màn hình xác nhận của ứng dụng ngân hàng/ví hợp pháp luôn hiển thị đúng tên và số tài khoản thật sự sẽ nhận tiền. Nếu tên hiển thị không khớp với người/tổ chức bạn định chuyển, dừng lại ngay và không bấm xác nhận.
Nguồn đối chiếu
- Bộ Công an — Cảnh giác thủ đoạn lừa đảo và quy trình xử lý an toàn khi chuyển nhầm tiền qua tài khoảnÁp dụng cho: Thủ đoạn giả nhân viên ngân hàng yêu cầu quét QR xác minh; nguyên tắc 3 Không. Truy cập: · Cấp nguồn A.
- Công báo điện tử Chính phủ — Văn bản hợp nhất 21/VBHN-NHNN về tài khoản thanh toánÁp dụng cho: Nguyên tắc xác thực giao dịch qua kênh chính chủ của ngân hàng. Truy cập: · Cấp nguồn A.
- #quét mã qr lừa đảo
- #mã qr giả đổi tài khoản
- #lừa đảo chuyển nhầm tiền quét qr
- #nguyên tắc 3 không lừa đảo ngân hàng
Đọc tiếp theo hành trình này
Shipper giả và khoản phí nhỏ mở đường cho thiệt hại lớn
Hạn mức ví điện tử 2026: 100 triệu và nhóm thanh toán thêm 300 triệu là gì?