Thanh toán tối thiểu không phải kế hoạch thoát nợ: mô phỏng 3 kỳ sao kê
Giải thích vai trò của khoản thanh toán tối thiểu trên sao kê thẻ, vì sao số dư có thể kéo dài và checklist cần đọc trong hợp đồng phát hành thẻ.
Trạng thái: Đã đối chiếu nguồn chính thống ngày . Đây là kiểm tra nguồn của blog độc lập, không phải chứng nhận chuyên gia. Kiểm tra lại chậm nhất .
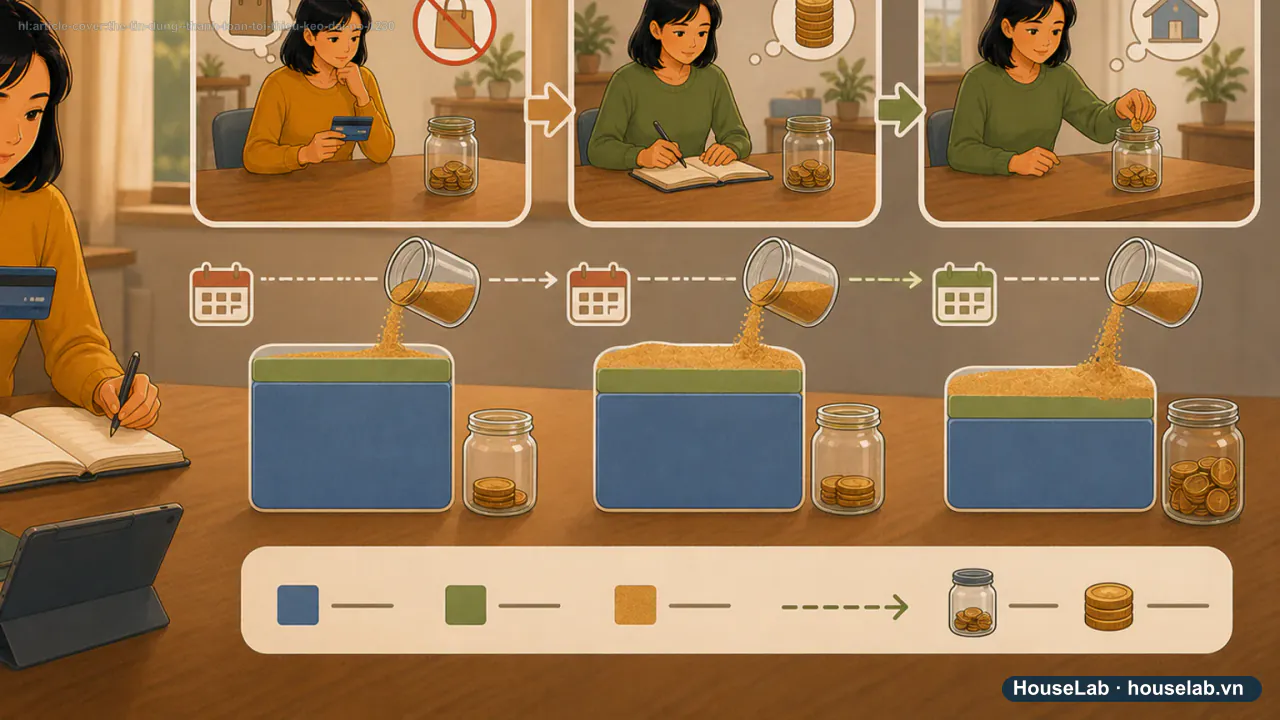
Minh họa nội dung
Ba kỳ trả tối thiểu: gốc giảm chậm
- Mốc 1 · Kỳ 1Dừng chi mới
Chốt dư nợ và lấy biểu lãi/phí chính thức.
Hướng dẫn biên tập
- Mốc 2 · Kỳ 2Trả thêm vào gốc
Không coi mức tối thiểu là mục tiêu dài hạn.
Hướng dẫn biên tập
- Mốc 3 · Kỳ 3Đối chiếu sao kê
Kiểm tra lãi, phí và số dư sau thanh toán.
Nguồn chính thức
Nguồn mục này: Công báo điện tử Chính phủ
Khoản thanh toán tối thiểu không xóa số dư còn lại và không phải một kế hoạch thoát nợ. Nếu bạn chỉ đủ trả mức này nhiều kỳ, ưu tiên đầu tiên là dừng chi mới và lấy đúng bảng lãi/phí của thẻ đang dùng.
Tóm tắt 30 giây: Đọc sao kê, hợp đồng và cách phân bổ thanh toán; không áp một tỷ lệ chung cho mọi tổ chức phát hành.
Baseline pháp lý
Thông tư 18/2024/TT-NHNN và văn bản sửa đổi 45/2025/TT-NHNN là baseline hiện hành về hoạt động thẻ. Lãi, phí, mức tối thiểu và cách xử lý dư nợ cụ thể phải được đối chiếu trong hợp đồng và công bố của tổ chức phát hành.
Case study: Minh trả đúng hạn nhưng nợ giảm chậm
Minh có dư nợ minh họa 12 triệu đồng. Ba kỳ liên tiếp anh chỉ trả số tối thiểu trên sao kê và vẫn tiếp tục mua sắm. Dù không bỏ thanh toán, dòng chi mới khiến số dư khó giảm. Case này không dùng tỷ lệ lãi giả; mục tiêu là chỉ ra biến số cần lấy từ hợp đồng thật.
Bảng ba kỳ cần theo dõi
| Kỳ | Dữ liệu cần ghi | Hành động |
|---|---|---|
| 1 | Dư nợ, tối thiểu, lãi/phí | Dừng chi mới |
| 2 | Tiền trả vào gốc bao nhiêu | Tăng khoản trả nếu an toàn |
| 3 | Số dư giảm thực tế | Điều chỉnh lịch trả |
Checklist 20 phút
- Tải ba sao kê gần nhất.
- Ghi dư đầu kỳ, chi mới, thanh toán, lãi và phí.
- Tìm điều khoản phân bổ tiền thanh toán.
- Đặt thẻ khỏi ví thanh toán tự động nếu cần dừng chi.
- Lập khoản trả cố định cao hơn tối thiểu nhưng không vay nóng để trả.
- Liên hệ tổ chức phát hành qua số chính thức nếu có nguy cơ trễ hạn.
Nguồn
Miễn trừ trách nhiệm YMYL: Đây là nội dung giáo dục, không phải tư vấn tín dụng cá nhân. Lãi và phí phải lấy từ hợp đồng, sao kê và kênh chính thức của thẻ bạn đang dùng.
Câu hỏi thường gặp
Trả tối thiểu có nghĩa là không còn nợ quá hạn không?
Phải đọc đúng sao kê và hợp đồng của thẻ. Khoản tối thiểu có thể giúp đáp ứng nghĩa vụ kỳ đó theo điều kiện phát hành, nhưng phần dư nợ còn lại và lãi/phí vẫn phải được xử lý theo hợp đồng.
Nên trả bao nhiêu khi không đủ thanh toán toàn bộ?
Không có một con số chung. Hãy dừng chi mới, trả cao hơn mức tối thiểu trong khả năng mà vẫn bảo đảm chi phí thiết yếu, rồi liên hệ tổ chức phát hành qua kênh chính thức để hiểu phương án và chi phí.
Nguồn đối chiếu
- Công báo điện tử Chính phủ — Thông tư 18/2024/TT-NHNN quy định về hoạt động thẻ ngân hàngÁp dụng cho: Hợp đồng phát hành và sử dụng thẻ, quyền và nghĩa vụ các bên. Truy cập: · Hiệu lực từ: · Cấp nguồn A.
- Công báo điện tử Chính phủ — Thông tư 45/2025/TT-NHNN sửa đổi Thông tư 18/2024/TT-NHNNÁp dụng cho: Baseline sửa đổi hiện hành của quy định hoạt động thẻ ngân hàng. Truy cập: · Hiệu lực từ: · Cấp nguồn A.
- #thanh toán tối thiểu thẻ tín dụng
- #trả tối thiểu có bị tính lãi không
- #cách thoát nợ thẻ tín dụng
- #đọc sao kê thẻ tín dụng
Đọc tiếp theo hành trình này
Thẻ tín dụng "miễn phí": bóc tách 8 điều kiện có thể làm bạn mất tiền
Từ 2026, thẻ tín dụng không được chuyển tiền vào ví điện tử: hiểu sao cho đúng?