Từ 2026, thẻ tín dụng không được chuyển tiền vào ví điện tử: hiểu sao cho đúng?
Thông tư 45/2025/TT-NHNN quy định phạm vi dùng thẻ tín dụng, cấm chuyển hoặc ghi có vào tài khoản và ví; kèm bảng phân biệt thanh toán hàng hóa với rút tiền trá hình.
Trạng thái: Đã đối chiếu nguồn chính thống ngày . Đây là kiểm tra nguồn của blog độc lập, không phải chứng nhận chuyên gia. Kiểm tra lại chậm nhất .
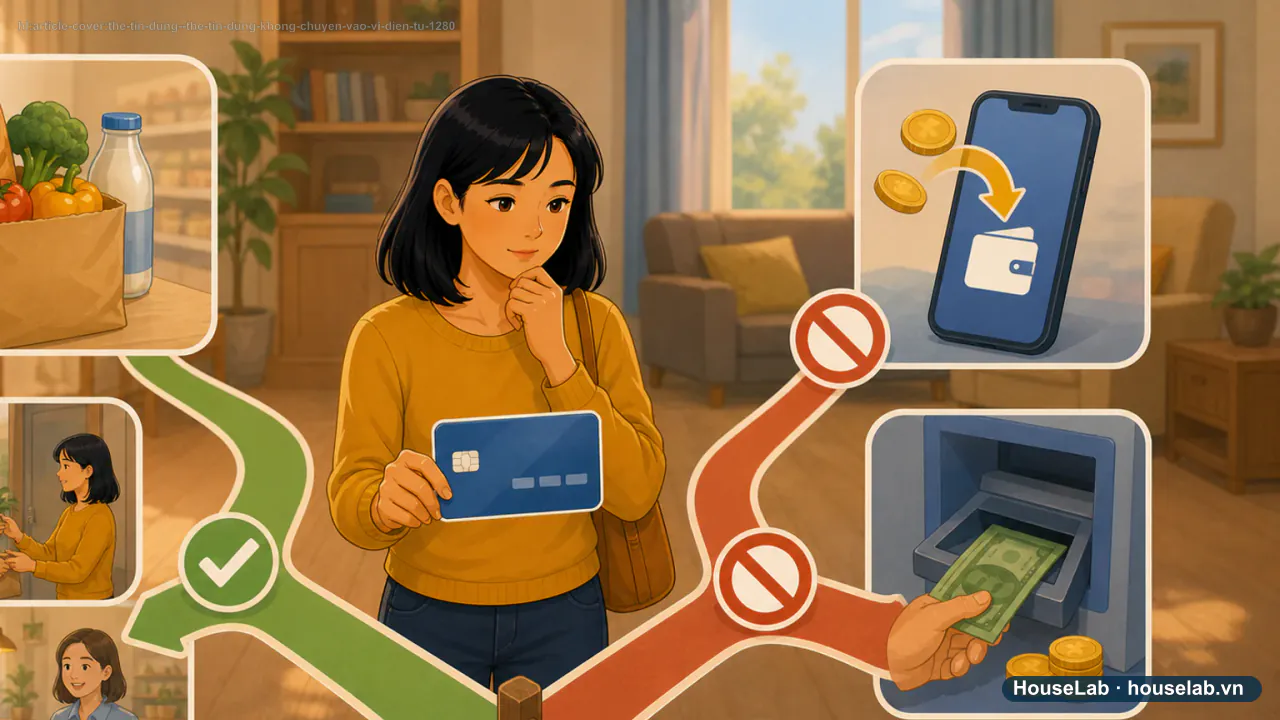
Minh họa nội dung
Thẻ tín dụng đi đâu: thanh toán hàng hóa khác chuyển tiền vào ví
- Điểm kiểm tra 1 · Đúng công năngThanh toán hàng hóa, dịch vụ
Giao dịch hợp pháp trong phạm vi thỏa thuận với ngân hàng.
Nguồn chính thức
Nguồn mục này: Công báo điện tử Chính phủCổng Thông tin điện tử Chính phủ
- Điểm kiểm tra 2 · Không được ghi cóTài khoản / thẻ ghi nợ / ví
Không biến hạn mức tín dụng thành luồng chuyển tiền tự do.
Nguồn chính thức
Nguồn mục này: Công báo điện tử Chính phủCổng Thông tin điện tử Chính phủ
- Điểm kiểm tra 3 · Rút tiềnTheo thỏa thuận và hạn mức
Ngân hàng có thể áp mức thấp hơn trần pháp lý theo BIN.
Nguồn chính thức
Nguồn mục này: Công báo điện tử Chính phủCổng Thông tin điện tử Chính phủ
Thẻ tín dụng không phải công cụ chuyển tiền. Từ 05/01/2026, quy định nêu rõ thẻ dùng để thanh toán hàng hóa/dịch vụ hợp pháp và rút tiền theo thỏa thuận, nhưng không được chuyển hoặc ghi có vào tài khoản hay ví điện tử.
TL;DR — đọc trong 30 giây
- Thanh toán một món hàng hợp pháp khác với nạp số dư ví hoặc chuyển tiền.
- 100 triệu đồng/tháng là trần pháp lý rút tiền theo BIN, không phải hạn mức mặc định.
- “Rút tiền hộ” và “đáo hạn qua POS” không phải cách quản lý nợ an toàn.
1. Phân biệt năm tình huống thường gặp
| Tình huống | Cách hiểu | Việc cần kiểm tra |
|---|---|---|
| Mua hàng/dịch vụ hợp pháp | Thuộc công năng thanh toán | Đơn vị bán, số tiền và điều kiện giao dịch |
| Rút tiền tại kênh ngân hàng cho phép | Có thể thực hiện theo thỏa thuận | Hạn mức, phí và lãi tính từ thời điểm nào |
| Chuyển vào tài khoản thanh toán | Không thuộc phạm vi được phép | Không dùng dịch vụ trung gian lách quy định |
| Ghi có vào thẻ ghi nợ/thẻ trả trước | Không thuộc phạm vi được phép | Kiểm tra đúng loại giao dịch |
| Nạp/chuyển vào ví điện tử | Không thuộc phạm vi được phép | Phân biệt với thanh toán hàng hóa qua cổng ví |
Lưu ý: Thông tin có thể thay đổi. Hãy đối chiếu điều kiện hiện hành trên nguồn chính thức trước khi quyết định.
2. Case study: Quân cần 20 triệu để trả tiền nhà
Quân còn hạn mức thẻ nhưng không có tiền mặt. Một quảng cáo đề nghị quẹt POS khống, thu phí rồi chuyển lại tiền. Giao dịch này không phải mua hàng thật, có thể vi phạm thỏa thuận thẻ và đẩy Quân vào vòng đảo nợ.
Quân nên làm theo thứ tự:
- Liên hệ chủ nhà để thương lượng thời điểm trả.
- Kiểm tra quỹ dự phòng và các khoản có thể thu hồi.
- Gọi ngân hàng qua hotline chính thức để hỏi phương án hợp lệ cùng tổng chi phí.
- Không đưa thẻ, CVV, OTP hoặc ảnh căn cước cho dịch vụ bên ngoài.
3. Vì sao rút tiền mặt thường đắt?
Tiền hoàn hoặc điểm thưởng không nên được dùng để bù cho giao dịch rút tiền. Tùy hợp đồng, rút tiền có thể phát sinh phí và lãi theo cách khác giao dịch mua hàng. Trước khi thực hiện, hãy yêu cầu bốn con số: phí rút, lãi suất, ngày bắt đầu tính lãi và số tiền tối thiểu phải trả.
| Câu hỏi | Mục đích |
|---|---|
| Tổng phí ngay khi rút? | Biết tiền thực nhận sau phí |
| Lãi bắt đầu từ ngày nào? | Không nhầm với thời gian miễn lãi mua hàng |
| Mỗi tháng phải trả bao nhiêu? | Kiểm tra khả năng dòng tiền |
| Trả sớm có phí không? | Tính tổng chi phí của phương án |
4. Checklist sử dụng thẻ an toàn
- Chỉ giao dịch với đơn vị bán hàng thật và mô tả đúng hàng hóa/dịch vụ.
- Không chuyển ảnh hai mặt thẻ, CVV hoặc OTP cho người khác.
- Bật thông báo giao dịch và khóa thẻ ngay khi thấy giao dịch lạ.
- Thanh toán toàn bộ dư nợ đúng hạn nếu có thể.
- Dừng sử dụng thẻ khi phải vay mới để trả kỳ sao kê cũ.
Thông tin tham khảo — liên kết tiếp thị hiện chưa được cấu hình.
VIB Super Card
Thẻ tín dụngNgân hàng TMCP Quốc Tế Việt Nam (VIB)
Đã xác minh một phần
Hoàn/điểm thưởng theo danh mục tự chọn, tối đa 15% theo điều kiện công bố
Không phù hợp nếu: Mức thưởng phụ thuộc danh mục và trần điểm. Lãi suất thẻ cao; không phù hợp nếu thường xuyên chỉ trả số tiền tối thiểu.
Vì sao gợi ý ở đây: Card dẫn tới nguồn chính thức trong registry; campaign đang khóa. Trước khi mở hoặc sử dụng thẻ, hãy đọc biểu phí hiện hành và không dùng thẻ để chuyển tiền hay đảo nợ.
Câu hỏi thường gặp
Có thể dùng thẻ tín dụng để chuyển tiền vào ví điện tử không?
Theo Thông tư 45/2025/TT-NHNN, thẻ tín dụng không được dùng để chuyển khoản hoặc ghi có vào tài khoản thanh toán, thẻ ghi nợ, thẻ trả trước hay ví điện tử.
Hạn mức 100 triệu đồng có nghĩa được rút đủ 100 triệu không?
Không. Đây là giới hạn pháp lý tối đa theo BIN trong một tháng; số thực tế còn phụ thuộc hạn mức thẻ và thỏa thuận với tổ chức phát hành.
Thanh toán hàng hóa qua ví có giống nạp tiền vào ví không?
Không nhất thiết. Cần phân biệt giao dịch mua hàng hợp pháp được xử lý qua đơn vị chấp nhận thanh toán với giao dịch chuyển hoặc ghi có làm tăng số dư ví. Hãy đọc mô tả giao dịch và quy định của tổ chức phát hành.
Nguồn đối chiếu
- Công báo điện tử Chính phủ — Thông tư 18/2024/TT-NHNN quy định hoạt động thẻ ngân hàngÁp dụng cho: Văn bản nền về phạm vi sử dụng và hoạt động thẻ. Truy cập: · Hiệu lực từ: · Cấp nguồn A.
- Cổng Thông tin điện tử Chính phủ — Thông tư 45/2025/TT-NHNN sửa quy định hoạt động thẻ ngân hàngÁp dụng cho: Phạm vi sử dụng thẻ tín dụng, hạn mức rút tiền và xác thực giao dịch. Truy cập: · Hiệu lực từ: · Cấp nguồn A.
- Cổng Thông tin điện tử Chính phủ — Trang văn bản Thông tư 45/2025/TT-NHNNÁp dụng cho: Metadata ngày ban hành và hiệu lực của văn bản. Truy cập: · Hiệu lực từ: · Cấp nguồn A.
Công bố tiếp thị: Bài có thể chứa khối sản phẩm theo ngữ cảnh. Hiện các chiến dịch chưa đủ cấu hình sẽ chỉ dẫn đến nguồn chính thức và không ghi nhận hoa hồng.
- #thẻ tín dụng chuyển tiền vào ví
- #Thông tư 45 2025 NHNN
- #rút tiền thẻ tín dụng 2026
- #đáo hạn thẻ tín dụng
Đọc tiếp theo hành trình này
Thanh toán tối thiểu không phải kế hoạch thoát nợ: mô phỏng 3 kỳ sao kê
Thẻ tín dụng "miễn phí": bóc tách 8 điều kiện có thể làm bạn mất tiền