Lương 20 triệu có khá giả không? Thử qua bốn thành phố và ba mức nợ
Lương 20 triệu là khá giả hay chỉ đủ sống phụ thuộc vào nơi ở và khoản nợ đang gánh. Bài viết so bốn thành phố và ba mức nợ để có câu trả lời đúng hoàn cảnh.
Trạng thái: Đã đối chiếu nguồn chính thống ngày . Đây là kiểm tra nguồn của blog độc lập, không phải chứng nhận chuyên gia. Kiểm tra lại chậm nhất .
Minh họa nội dung
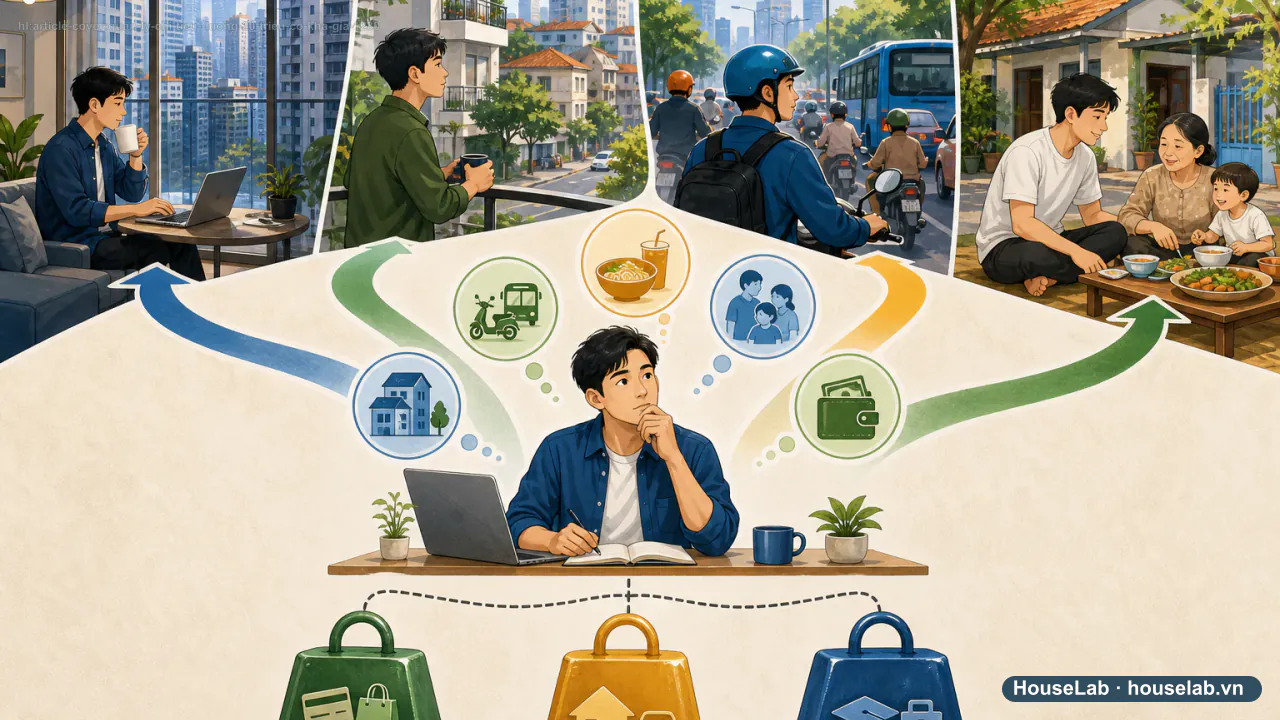
Cùng 20 triệu, cảm giác dư dả khác nhau theo hoàn cảnh
- Mục 1 · Không nợ, ở tỉnh/ngoại thànhDư nhiều nhất
Tiền nhà thấp và không có nghĩa vụ trả nợ hàng tháng để lại phần dư lớn cho tiết kiệm.
Hướng dẫn biên tập
- Mục 2 · Không nợ, trung tâm TP.HCM/Hà NộiDư vừa phải
Tiền nhà cao hơn 3-4 triệu so với ngoại thành ăn vào phần có thể để dành.
Hướng dẫn biên tập
- Mục 3 · Có nợ vay tiêu dùng, trung tâm thành phố lớnGần như không dư
Kết hợp tiền nhà cao và khoản trả nợ cố định thường xoá gần hết phần dư trên lý thuyết.
Hướng dẫn biên tập
Lương 20 triệu có khá giả không phụ thuộc vào nơi ở và khoản nợ đang gánh nhiều hơn là bản thân con số 20 triệu. So sánh qua bốn thành phố và ba mức nợ cho thấy vì sao cùng một mức lương lại mang đến cảm giác tài chính rất khác nhau.
1. Biến số lớn nhất: tiền nhà
Chênh lệch tiền thuê nhà giữa khu vực trung tâm các thành phố lớn và khu vực ngoại thành hoặc tỉnh lân cận, với cùng diện tích và tiện ích cơ bản, thường dao động 3-4 triệu đồng mỗi tháng. Với thu nhập 20 triệu, khoản chênh lệch này tương đương 15-20% thu nhập — đủ lớn để quyết định người đó có dư tiền tiết kiệm hay không.
2. Biến số thứ hai: khoản nợ đang gánh
Một khoản vay tiêu dùng hoặc trả góp với mức trả hàng tháng 3-5 triệu đồng làm giảm phần dư gần tương đương với việc chuyển từ nhà ngoại thành vào trung tâm thành phố. Hai người cùng lương 20 triệu, một người không nợ ở ngoại thành và một người có nợ ở trung tâm, có thể có mức dư tiền chênh nhau 6-8 triệu đồng mỗi tháng dù thu nhập bằng nhau.
3. Bảng so sánh bốn kịch bản
| Kịch bản | Tiền nhà | Nghĩa vụ nợ | Phần dư ước tính |
|---|---|---|---|
| Không nợ, ngoại thành/tỉnh | 3-4 triệu | Không có | Cao nhất |
| Không nợ, trung tâm thành phố lớn | 6-8 triệu | Không có | Vừa phải |
| Có nợ, ngoại thành/tỉnh | 3-4 triệu | 3-5 triệu | Thấp |
| Có nợ, trung tâm thành phố lớn | 6-8 triệu | 3-5 triệu | Gần như không dư |
4. Case study: hai người cùng lương, hai cảm giác khác nhau
Hùng và Phương đều nhận lương 20 triệu/tháng. Hùng thuê nhà ngoại thành Hà Nội với giá 3,5 triệu, không có khoản vay nào, mỗi tháng để dành được khoảng 5-6 triệu sau chi phí thiết yếu. Phương thuê căn hộ gần trung tâm TP.HCM giá 7,5 triệu và đang trả góp xe máy 2,5 triệu/tháng; sau khi trừ các khoản này, Phương chỉ còn dư khoảng 1-2 triệu, thường xuyên cảm thấy “lương cao mà vẫn chật vật”.
Sự khác biệt không nằm ở thu nhập — cả hai đều 20 triệu — mà nằm ở hai biến số: nơi ở và nghĩa vụ nợ.
5. Đo mức độ dư dả bằng con số, không phải cảm giác
- Tỷ lệ nợ/thu nhập: tổng số tiền phải trả nợ hàng tháng chia cho thu nhập, nên giữ dưới 35-40%.
- Số tháng chi phí thiết yếu có thể để dành mỗi năm: nếu để dành được ít hơn 1 tháng chi phí thiết yếu mỗi năm, cần xem lại cơ cấu chi tiêu trước khi đánh giá do lương thấp.
Checklist hành động
- Tính riêng tỷ lệ tiền nhà trên thu nhập của bản thân.
- Tính tỷ lệ tổng nợ phải trả hàng tháng trên thu nhập.
- So hai tỷ lệ này với ngưỡng tham khảo thay vì so cảm giác với người khác.
- Nếu tỷ lệ nợ vượt 40%, ưu tiên xử lý nợ trước khi tính đến việc tăng chi tiêu theo lương.
Câu hỏi thường gặp
Lương 20 triệu ở TP.HCM có được coi là khá giả không?
Không có một ngưỡng cố định cho "khá giả". Với người thuê nhà trung tâm và không có nợ, 20 triệu thường đủ dư để tiết kiệm 15-20% thu nhập. Nếu cộng thêm khoản trả nợ vay tiêu dùng hoặc trả góp, phần dư có thể gần như biến mất dù thu nhập không đổi.
Tại sao cùng mức lương lại cảm thấy khác nhau giữa các thành phố?
Tiền nhà là biến số lớn nhất. Thuê nhà gần trung tâm các thành phố lớn thường cao hơn 3-4 triệu đồng/tháng so với khu vực ngoại thành hoặc tỉnh lân cận với cùng diện tích, ăn trực tiếp vào phần thu nhập có thể để dành.
Nên dùng chỉ số nào để đo mức độ dư dả thay vì so sánh cảm tính?
Hai chỉ số hữu ích: tỷ lệ tổng nợ phải trả hàng tháng so với thu nhập (nên dưới 35-40%), và số tháng chi phí thiết yếu có thể để dành mỗi năm. Hai con số này phản ánh đúng khả năng chống chịu tài chính hơn là cảm giác "khá giả" hay "chỉ đủ sống".
Nguồn đối chiếu
- Cổng Thông tin điện tử Chính phủ — Nghị định 293/2025/NĐ-CP quy định mức lương tối thiểuÁp dụng cho: Chênh lệch lương tối thiểu vùng I-IV làm bối cảnh so sánh chi phí sống theo khu vực. Truy cập: · Hiệu lực từ: · Cấp nguồn A.
- #lương 20 triệu có khá giả không
- #lương 20 triệu sống ở đâu
- #lương 20 triệu và nợ vay tiêu dùng
- #mức sống lương 20 triệu 2026
Đọc tiếp theo hành trình này
Cuộc họp 15 phút cuối tháng: tám con số phải nhìn trước khi sang tháng mới
Lương 15 triệu vẫn hết tiền: tìm "lỗ rò" bằng sao kê 30 ngày