Lãi suất niêm yết và lãi thực nhận: 4 biến phải nhập trước khi so sánh
Cách tính lãi tiền gửi theo số tiền, kỳ hạn, phương thức trả lãi và điều kiện rút trước hạn để không so sánh chỉ bằng phần trăm niêm yết.
Trạng thái: Đã đối chiếu nguồn chính thống ngày . Đây là kiểm tra nguồn của blog độc lập, không phải chứng nhận chuyên gia. Kiểm tra lại chậm nhất .
Minh họa nội dung
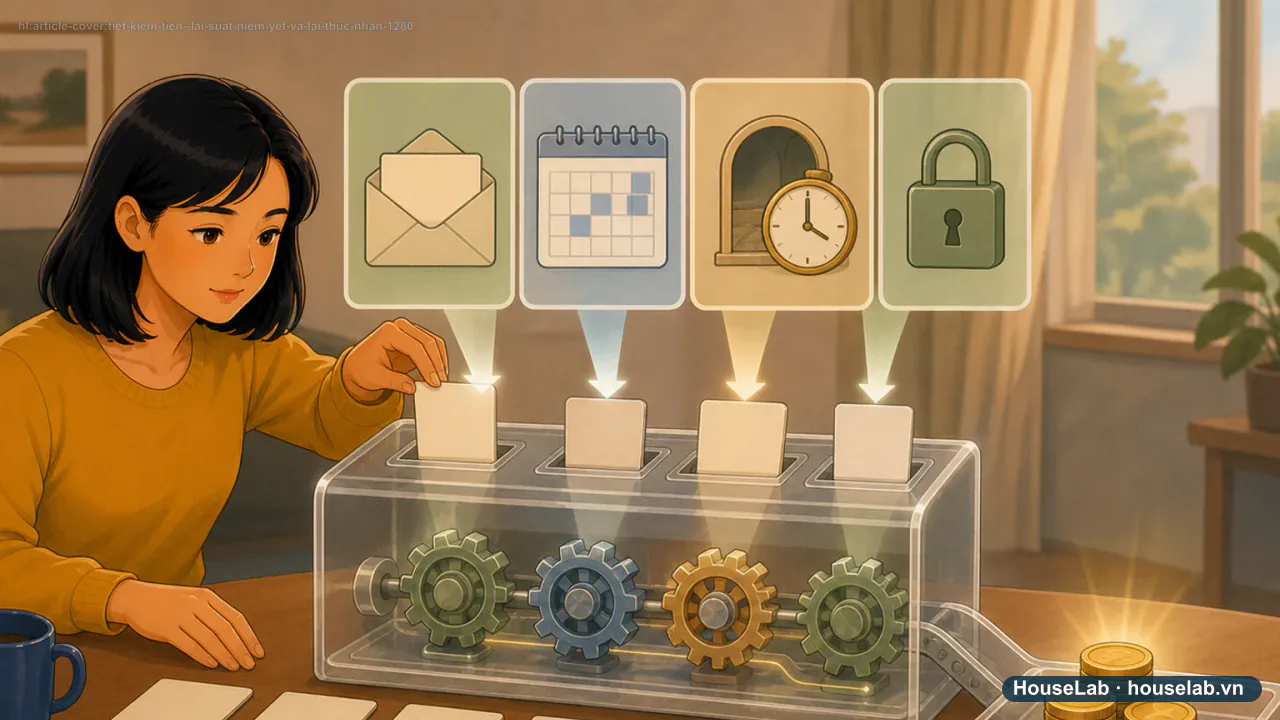
Bốn biến trước khi bấm máy tính lãi
- Bước 1 · Tiền gốcBao nhiêu đồng?
Dùng số tiền thực sự sẽ gửi.
Hướng dẫn biên tập
- Bước 2 · Kỳ hạnBao nhiêu ngày/tháng?
Không quy đổi tùy ý giữa các kỳ hạn.
Nguồn chính thức
Nguồn mục này: Công báo điện tử Chính phủ
- Bước 3 · Trả lãiĐầu, định kỳ hay cuối?
Thời điểm nhận lãi ảnh hưởng dòng tiền.
Nguồn chính thức
Nguồn mục này: Công báo điện tử Chính phủ
- Bước 4 · Rút sớmĐiều kiện nào áp dụng?
Đọc thỏa thuận thay vì đoán lãi giữ nguyên.
Nguồn chính thức
Nguồn mục này: Công báo điện tử Chính phủ
Phần trăm niêm yết là đầu vào, không phải số tiền chắc chắn bạn sẽ nhận. Muốn so đúng, cần đặt cùng tiền gốc, cùng thời gian giữ tiền, cùng cách trả lãi và cùng kịch bản rút trước hạn.
Tóm tắt 30 giây: So bằng đồng nhận được ở đúng ngày bạn cần tiền, không so hai con số phần trăm khác kỳ hạn.
Bốn biến quyết định kết quả
Thông tư 48/2018/TT-NHNN đặt khung cho thỏa thuận tiền gửi tiết kiệm, trong đó lãi suất, phương thức trả lãi, kỳ hạn và rút tiền phải được xác định. Vì vậy, một phép tính chỉ đúng khi đầu vào khớp sản phẩm đang xét.
Case study: Vy so sai kỳ hạn
Vy có 50 triệu đồng và cần tiền sau 6 tháng. Cô nhìn mức lãi cao của kỳ hạn dài hơn rồi so trực tiếp với kỳ hạn 6 tháng. Nếu phải rút sớm, kết quả có thể khác thỏa thuận ban đầu. Case minh họa này cho thấy ngày cần tiền phải được đặt trước mức lãi.
Công thức ước tính
Với cách trả lãi cuối kỳ và phép tính đơn giản:
Lãi ước tính = Tiền gốc × lãi suất năm × số ngày thực gửi / cơ sở ngày theo thỏa thuận.
| Biến | Cần lấy ở đâu | Sai lầm thường gặp |
|---|---|---|
| Tiền gốc | Kế hoạch thật | Tính cả tiền chưa có |
| Lãi suất | Bảng hiện hành | Dùng dữ liệu đã hết hạn |
| Kỳ hạn | Thỏa thuận | So hai kỳ hạn khác nhau |
| Rút trước hạn | Điều khoản | Mặc định giữ nguyên lãi |
Checklist
- Ghi ngày sớm nhất có thể cần tiền.
- Chụp bảng lãi suất có ngày hiệu lực.
- Xác nhận phương thức và thời điểm trả lãi.
- Đọc cách xử lý khi rút trước hạn.
- Tính số tiền nhận, không chỉ phần trăm.
- Lưu thỏa thuận sau khi gửi.
Nguồn
Miễn trừ trách nhiệm YMYL: Công thức là ước tính giáo dục. Kết quả chính thức phụ thuộc thỏa thuận, quy ước tính lãi và thời điểm giao dịch của tổ chức nhận tiền gửi.
Câu hỏi thường gặp
Có thể lấy lãi suất năm chia 12 để tính mọi kỳ hạn tháng không?
Chỉ dùng như ước tính khi cách tính của sản phẩm phù hợp. Kết quả chính thức phụ thuộc số ngày, quy ước tính lãi và thỏa thuận của tổ chức nhận tiền gửi.
Rút trước hạn có được giữ lãi suất đã niêm yết không?
Không nên mặc định. Hãy đọc điều kiện rút trước hạn trong thỏa thuận tiền gửi và công bố hiện hành của sản phẩm cụ thể trước khi gửi.
Nguồn đối chiếu
- Công báo điện tử Chính phủ — Thông tư 48/2018/TT-NHNN quy định về tiền gửi tiết kiệmÁp dụng cho: Thỏa thuận tiền gửi, kỳ hạn, lãi suất, phương thức trả lãi và rút tiền gửi. Truy cập: · Hiệu lực từ: · Cấp nguồn A.
- #cách tính lãi tiết kiệm
- #lãi suất niêm yết và thực nhận
- #rút tiết kiệm trước hạn
- #so sánh lãi tiền gửi
Đọc tiếp theo hành trình này
10 cách giảm chi nhưng không cắt y tế, dinh dưỡng và các mối quan hệ
Gửi góp hay gửi một lần: mô phỏng 12 tháng với dòng tiền thật