100.000 đồng mỗi ngày: phép tính đúng nhưng có hợp dòng tiền thật?
Để dành 100.000 đồng mỗi ngày nghe đơn giản nhưng không phải ai cũng duy trì được. Bài viết kiểm tra phép tính này với dòng tiền thực tế và đề xuất cách điều chỉnh phù hợp.
Trạng thái: Đã đối chiếu nguồn chính thống ngày . Đây là kiểm tra nguồn của blog độc lập, không phải chứng nhận chuyên gia. Kiểm tra lại chậm nhất .
Minh họa nội dung
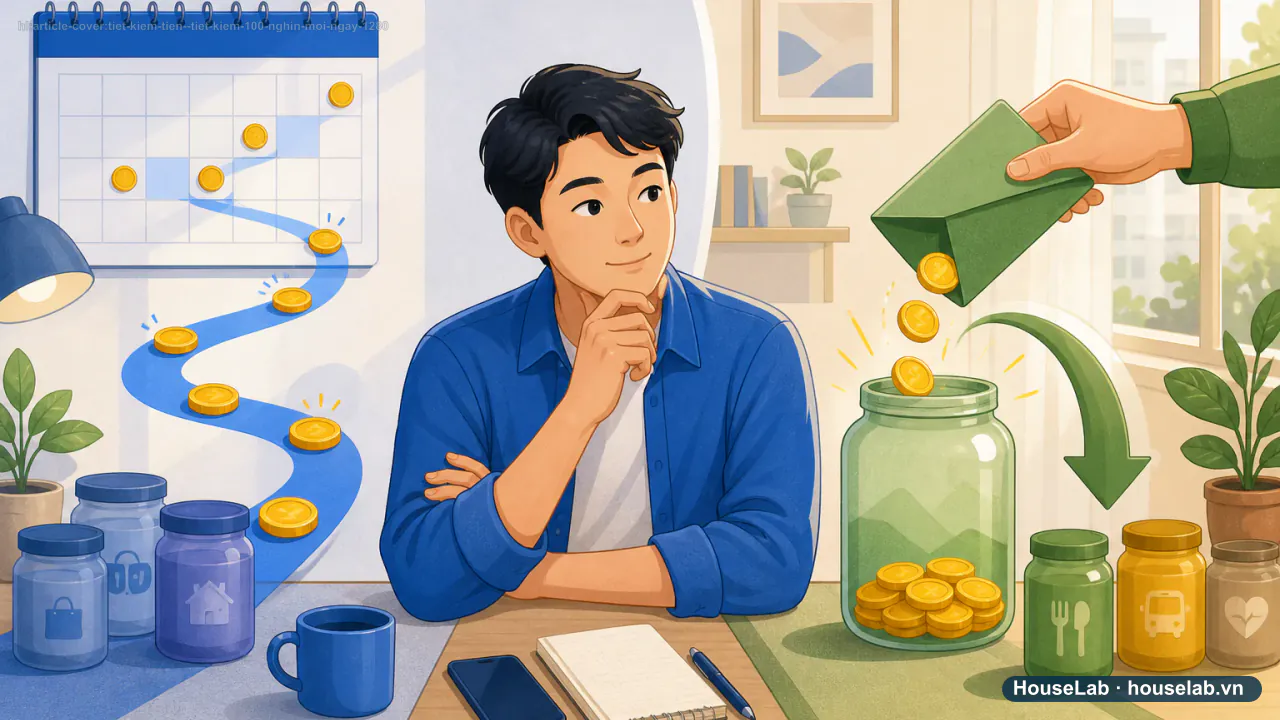
Tiết kiệm theo ngày và theo kỳ lương
- Mục 1 · 100.000đ/ngày≈ 3 triệu đồng/tháng
Phù hợp với người có thu nhập theo ngày hoặc dòng tiền đều đặn mỗi ngày.
Phép tính minh họa · 100.000 × 30 ngày ≈ 3.000.000 đồng
- Mục 2 · Theo kỳ lươngChuyển cố định khi nhận lương
Phù hợp với người thu nhập cố định hàng tháng — ít phụ thuộc vào việc nhớ để dành mỗi ngày.
Hướng dẫn biên tập
“Tiết kiệm 100.000 đồng mỗi ngày” là một con số dễ nhớ và đúng về mặt số học, nhưng không phải lúc nào cũng khớp với cách dòng tiền thực sự về túi mỗi tháng. Kiểm tra kỹ trước khi áp dụng giúp tránh bỏ cuộc giữa chừng.
1. Phép tính cơ bản
100.000 đồng mỗi ngày, nhân với khoảng 30 ngày, ra xấp xỉ 3.000.000 đồng mỗi tháng. Đây là phép tính đúng và là lý do mô hình này phổ biến — dễ hình dung, dễ chia sẻ, tạo cảm giác “mỗi ngày một hành động nhỏ”.
2. Vấn đề: dòng tiền không chảy theo ngày
Phần lớn người đi làm nhận lương một lần hoặc hai lần mỗi tháng, không phải mỗi ngày. Điều này tạo ra khoảng lệch: đầu tháng có tiền, để dành dễ dàng; cuối tháng gần hết lương, việc “để dành 100.000đ hôm nay” trở thành áp lực thay vì thói quen tự nhiên. Với người thu nhập theo ngày công (lao động tự do, một số công việc theo ca), mô hình này lại khớp tốt hơn vì tiền cũng về theo ngày.
3. Case study: hai người, hai cách tiết kiệm khác nhau
Nam làm shipper, thu nhập theo ngày dao động 300.000-500.000đ. Mô hình “100.000đ/ngày” khớp tự nhiên với dòng tiền của Nam — mỗi tối sau khi tổng kết thu nhập trong ngày, Nam chuyển ngay 100.000đ vào tài khoản tiết kiệm trước khi chi tiêu phần còn lại.
Lan làm nhân viên hành chính, nhận lương cố định một lần vào ngày 5 hàng tháng. Khi thử áp dụng “100.000đ/ngày”, Lan gặp khó vào cuối tháng vì tiền mặt còn lại không đều mỗi ngày. Sau khi đổi sang chuyển thẳng 3 triệu đồng vào tài khoản tiết kiệm ngay khi nhận lương ngày 5, Lan duy trì đều đặn hơn vì không phải nhớ và thực hiện hành động này 30 lần mỗi tháng.
4. Cách chọn mô hình phù hợp
| Đặc điểm thu nhập | Mô hình phù hợp hơn |
|---|---|
| Thu nhập theo ngày/theo ca | Để dành theo ngày, chuyển ngay sau mỗi ca làm |
| Thu nhập cố định 1-2 lần/tháng | Chuyển một khoản cố định ngay khi nhận lương |
| Thu nhập không đều, theo dự án | Đặt tỷ lệ phần trăm trên mỗi khoản thu thay vì số tiền cố định |
5. Nếu vẫn muốn theo mô hình theo ngày
- Đặt mức thấp hơn khả năng tối đa để có khoảng đệm cho ngày phát sinh chi phí.
- Có cơ chế bù: cộng dồn số ngày bị lỡ vào cuối tuần thay vì bỏ cuộc.
- Dùng công cụ nhắc nhở tự động (báo thức, ghi chú) thay vì dựa hoàn toàn vào trí nhớ.
Checklist hành động
- Xác định thu nhập của bản thân đến theo ngày hay theo kỳ lương cố định.
- Chọn mô hình tiết kiệm khớp với chu kỳ dòng tiền thực tế, không chọn theo con số dễ nhớ.
- Nếu chọn mô hình theo ngày, chuẩn bị cơ chế bù cho ngày bị lỡ.
- Theo dõi số tiền để dành thực tế sau một tháng, điều chỉnh mức mục tiêu nếu cần.
Câu hỏi thường gặp
Tiết kiệm 100.000 đồng mỗi ngày có thực sự bằng 3 triệu mỗi tháng không?
Về mặt số học, 100.000đ × 30 ngày = 3.000.000đ, đúng. Nhưng con số này giả định để dành được đều đặn mỗi ngày không sót — điều khó duy trì với người có thu nhập không đều hoặc phát sinh chi phí bất ngờ giữa tháng.
Tại sao tiết kiệm theo kỳ lương thường dễ duy trì hơn theo ngày?
Vì phần lớn người đi làm nhận lương một lần hoặc hai lần mỗi tháng, không phải theo ngày. Chuyển một khoản cố định ngay khi lương về khớp với chu kỳ dòng tiền thực tế hơn, giảm rủi ro quên hoặc không đủ tiền để dành vào một ngày cụ thể.
Nếu lỡ một ngày không để dành được 100.000 đồng thì có nên bỏ cuộc không?
Không cần. Cách bền hơn là có cơ chế bù: cộng dồn số ngày bị lỡ vào cuối tuần hoặc cuối tháng, thay vì coi một ngày bị lỡ là thất bại của cả kế hoạch.
Nguồn đối chiếu
- Consumer Financial Protection Bureau — My savings rule to live byÁp dụng cho: Nguyên tắc đặt mục tiêu tiết kiệm khớp với chu kỳ dòng tiền thực tế. Truy cập: · Cấp nguồn A.
- #tiết kiệm 100 nghìn mỗi ngày
- #tiết kiệm theo ngày
- #cách tiết kiệm 3 triệu mỗi tháng
- #mục tiêu tiết kiệm hàng ngày
Đọc tiếp theo hành trình này
10 cách giảm chi nhưng không cắt y tế, dinh dưỡng và các mối quan hệ
Gửi góp hay gửi một lần: mô phỏng 12 tháng với dòng tiền thật