Lương 8 triệu có để dành 20% được không? Thử ba mức tiền nhà
Bài thực hành kiểm tra mục tiêu tiết kiệm 20% với thu nhập 8 triệu đồng ở ba mức tiền nhà phổ biến — đạt được về số học không đồng nghĩa mục tiêu đó bền vững.
Trạng thái: Đã đối chiếu nguồn chính thống ngày . Đây là kiểm tra nguồn của blog độc lập, không phải chứng nhận chuyên gia. Kiểm tra lại chậm nhất .
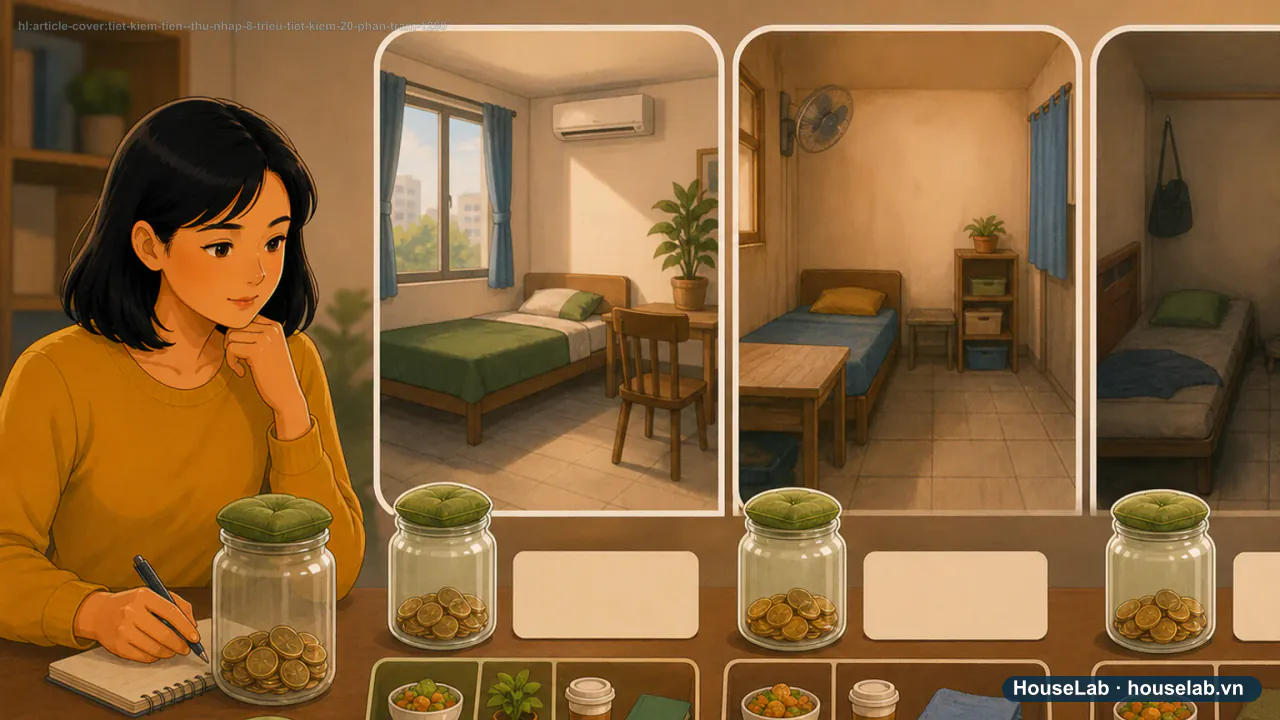
Minh họa nội dung
Để dành 1,6 triệu (20%) còn lại bao nhiêu cho chi linh hoạt?
- Mục 1 · Nhà 15%Còn 2,3 triệu
Tiền nhà 1,2 triệu; đạt mục tiêu 20% và vẫn còn khoảng trống rộng cho chi linh hoạt.
Phép tính minh họa · 8.000.000 − (1.200.000 + 2.900.000 + 1.600.000) = 2.300.000đ
- Mục 2 · Nhà 25%Còn 1,5 triệu
Tiền nhà 2 triệu; vẫn đạt 20%, nhưng phần chi linh hoạt đã giảm gần một nửa so với mức 15%.
Phép tính minh họa · 8.000.000 − (2.000.000 + 2.900.000 + 1.600.000) = 1.500.000đ
- Mục 3 · Nhà 35%Còn 700 nghìn
Tiền nhà 2,8 triệu; đạt 20% trên giấy nhưng khoản đệm còn lại quá mỏng để chịu một phát sinh nhỏ.
Phép tính minh họa · 8.000.000 − (2.800.000 + 2.900.000 + 1.600.000) = 700.000đ
Về mặt số học, thu nhập 8 triệu đồng vẫn để dành được 20% (1,6 triệu đồng) ở cả ba mức tiền nhà phổ biến. Nhưng câu hỏi thật sự không phải “có đạt được không” — mà là “sau khi để dành, phần còn lại có đủ chịu một cú sốc nhỏ hay không”. Ba kịch bản dưới đây cho thấy ranh giới đó nằm ở đâu.
1. Giữ cố định mọi thứ, chỉ đổi tiền nhà
Để thấy rõ tác động thật của tiền nhà, mô hình dưới đây giữ nguyên các khoản khác ở mọi kịch bản:
- Ăn uống, đi lại, điện thoại, điện nước: 2.900.000 đồng/tháng (giả định cố định).
- Mục tiêu để dành: 1.600.000 đồng/tháng (đúng 20% thu nhập).
- Biến số duy nhất: tiền nhà, thử ở ba mức 15%, 25% và 35% thu nhập.
2. Ba kịch bản, một mục tiêu tiết kiệm
| Khoản | A: nhà 15% | B: nhà 25% | C: nhà 35% |
|---|---|---|---|
| Tiền nhà | 1.200.000đ | 2.000.000đ | 2.800.000đ |
| Ăn uống + đi lại + điện nước | 2.900.000đ | 2.900.000đ | 2.900.000đ |
| Để dành (20%) | 1.600.000đ | 1.600.000đ | 1.600.000đ |
| Tổng đã dùng | 5.700.000đ | 6.500.000đ | 7.300.000đ |
| Còn cho chi linh hoạt | 2.300.000đ | 1.500.000đ | 700.000đ |
Lưu ý: Thông tin có thể thay đổi. Hãy đối chiếu điều kiện hiện hành trên nguồn chính thức trước khi quyết định.
Nguồn: Nghị định 293/2025/NĐ-CP — chỉ dùng làm bối cảnh lương tối thiểu (01/01/2026)
Ở mức tiền nhà 15%, mục tiêu 20% gần như không tốn công: vẫn còn 2,3 triệu đồng cho chi linh hoạt. Trong kịch bản tiền nhà bằng 35% thu nhập, khoản còn lại chỉ 700.000 đồng cho toàn bộ tháng. Một lần sửa xe, một buổi khám bệnh ngoài dự tính cũng đủ khiến người này phải rút ngược vào khoản vừa để dành.
3. Case study: Thư giữ đúng 20% nhưng tháng nào cũng phải rút ra
Thư là nhân vật tổng hợp, thu nhập 8 triệu đồng, thuê một phòng riêng với giá 2,8 triệu đồng (35% thu nhập) vì muốn ở một mình. Thư kỷ luật chuyển đúng 1,6 triệu đồng vào tài khoản tiết kiệm ngay khi nhận lương.
Vấn đề xuất hiện vào tháng có phát sinh: xe hỏng 500.000 đồng, hoặc về quê đột xuất tốn thêm 400.000 đồng. Với chỉ 700.000 đồng chi linh hoạt, Thư buộc phải rút lại một phần khoản vừa để dành — tiết kiệm trên giấy tồn tại, nhưng số dư thực tế cuối năm thấp hơn nhiều so với 12 lần 1,6 triệu đồng.
Đây không phải vấn đề kỷ luật. Đây là vấn đề khoảng trống quá mỏng — mục tiêu 20% được đặt ra mà không kiểm tra phần còn lại có chịu được biến động hay không.
4. Khi nào nên hạ mục tiêu 20% xuống
- Nếu tiền nhà đã vượt 30% thu nhập, kiểm tra phần chi linh hoạt còn lại có tối thiểu 1 triệu đồng không trước khi giữ nguyên mục tiêu 20%.
- Nếu phần còn lại dưới 1 triệu đồng, cân nhắc hạ mục tiêu để dành xuống mức thấp hơn nhưng duy trì được đều đặn, thay vì đặt 20% rồi rút ra giữa tháng.
- Ưu tiên xử lý khoản chiếm tỷ trọng lớn nhất — thường là tiền nhà — trước khi tối ưu các khoản chi nhỏ.
- Theo dõi số dư tiết kiệm thực tế cuối mỗi quý, không chỉ số tiền đã chuyển vào — chênh lệch giữa hai con số này cho biết mục tiêu có đang bền vững không.
Bước tiếp theo
Muốn xây khoản đệm cho đúng những cú sốc nhỏ như trong case study? Đọc Quỹ khẩn cấp là gì và cần bao nhiêu tháng chi phí?.
Câu hỏi thường gặp
Lương 8 triệu để dành 20% có thực tế không?
Về mặt số học thì có, ở cả ba mức tiền nhà giả định trong bài (15%, 25%, 35% thu nhập) — miễn là các khoản chi thiết yếu khác được kiểm soát. Nhưng "đạt được" không đồng nghĩa "bền vững": ở mức tiền nhà cao, phần chi linh hoạt còn lại có thể quá mỏng để chịu một khoản phát sinh nhỏ, khiến mục tiêu 20% dễ bị phá vỡ ngay tháng sau.
Nên ưu tiên tiết kiệm 20% hay tăng khoản đệm chi linh hoạt?
Nếu tiền nhà đã chiếm trên một phần tư thu nhập, nên xem lại việc ép cứng 20% có hợp lý không. Một khoản tiết kiệm nhỏ hơn nhưng duy trì đều đặn, đi kèm khoản đệm chi linh hoạt đủ dùng, thường bền hơn một mục tiêu 20% khiến bạn phải rút tiền tiết kiệm ra ngay khi có phát sinh.
Vì sao bài không dùng lương tối thiểu vùng để tính lương thực nhận 8 triệu?
Lương tối thiểu vùng theo Nghị định 293/2025/NĐ-CP là sàn pháp lý áp dụng theo hợp đồng lao động và vùng cụ thể, không phải công thức suy ra thu nhập thực nhận của một người. Bài chỉ dùng nghị định này làm bối cảnh mức sống chung, còn 8 triệu đồng là mức thu nhập giả định để minh hoạ cách thay số.
Nguồn đối chiếu
- Cổng Thông tin điện tử Chính phủ — Nghị định 293/2025/NĐ-CP quy định mức lương tối thiểuÁp dụng cho: Bối cảnh mức lương tối thiểu vùng; không dùng để suy ra lương thực nhận của case study. Truy cập: · Hiệu lực từ: · Cấp nguồn A.
- #lương 8 triệu tiết kiệm được bao nhiêu
- #tiết kiệm 20% thu nhập
- #lương 8 triệu chi tiêu thế nào
- #quy tắc 50/30/20 lương thấp
Đọc tiếp theo hành trình này
10 cách giảm chi nhưng không cắt y tế, dinh dưỡng và các mối quan hệ
Gửi góp hay gửi một lần: mô phỏng 12 tháng với dòng tiền thật