Mười kịch bản lừa tiền phổ biến và điểm chung trong 15 phút cuối
Tổng hợp 10 kịch bản lừa đảo tài chính phổ biến tại Việt Nam theo cảnh báo của cơ quan chức năng, và điểm chung trong 15 phút cuối trước khi nạn nhân chuyển tiền.
Trạng thái: Đã đối chiếu nguồn chính thống ngày . Đây là kiểm tra nguồn của blog độc lập, không phải chứng nhận chuyên gia. Kiểm tra lại chậm nhất .
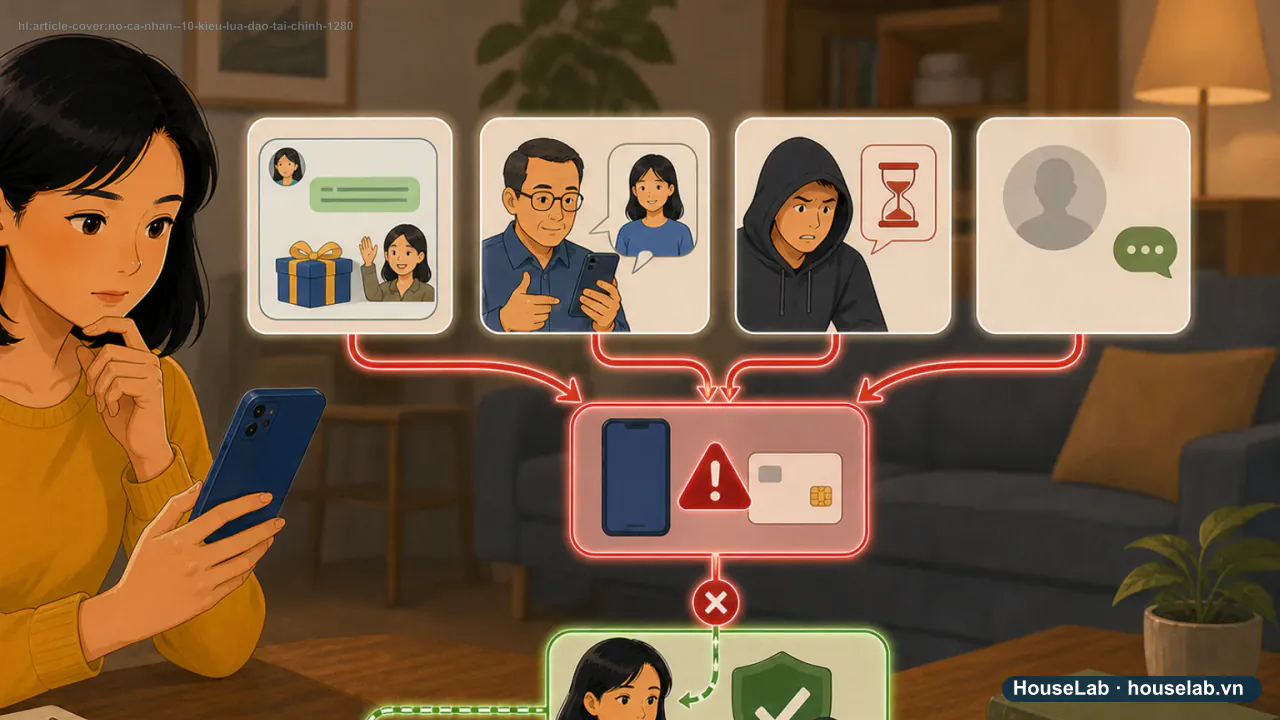
Minh họa nội dung
Bốn giai đoạn chung của lừa đảo tài chính
- Bước 1 · Giai đoạn 1Tiếp cận qua kênh quen thuộc
Cuộc gọi, tin nhắn, mạng xã hội hoặc mượn thiết bị — tạo cảm giác bình thường.
Hướng dẫn biên tập
- Bước 2 · Giai đoạn 2Tạo niềm tin nhanh
Giả danh thương hiệu, cơ quan hoặc người quen để giảm cảnh giác.
Hướng dẫn biên tập
- Bước 3 · Giai đoạn 3Thúc ép hành động gấp
Tạo áp lực thời gian để nạn nhân không kịp xác minh qua kênh độc lập.
Hướng dẫn biên tập
- Bước 4 · Giai đoạn 4Chuyển tiền rồi cắt liên lạc
Sau khi nhận tiền, đối tượng thường mất liên lạc hoặc xoá dấu vết.
Hướng dẫn biên tập
Kịch bản lừa đảo tài chính rất đa dạng, nhưng gần như tất cả đều đi qua cùng bốn giai đoạn: tiếp cận, tạo niềm tin, thúc ép và chuyển tiền. Nhớ đúng bốn giai đoạn này hữu ích hơn nhớ tên hàng chục thủ đoạn riêng lẻ, vì kịch bản mới xuất hiện liên tục nhưng khuôn mẫu hành vi thì lặp lại.
1. Quy mô vấn đề, theo số liệu chính thức
Theo Bộ Công an, trong 11 tháng đầu năm 2025, tội phạm lừa đảo trực tuyến giảm trên 30% về số vụ so với cùng kỳ, nhưng tổng thiệt hại vẫn ước tính trên 6.000 tỷ đồng. Điều này cho thấy số vụ giảm không đồng nghĩa với thiệt hại giảm tương ứng — nhiều vụ có quy mô rất lớn, đặc biệt các vụ giả mạo thương hiệu lớn hoặc dụ đầu tư.
2. Mười kịch bản thường gặp
| # | Kịch bản | Điểm nhận diện |
|---|---|---|
| 1 | Giả danh nhân viên ngân hàng/công ty tài chính | Yêu cầu chuyển “phí xác minh”, “phí bảo đảm khoản vay” trước khi giải ngân |
| 2 | Mượn điện thoại tạo khoản vay thấu chi | Hứa trả công nhỏ để cài app, rồi tự thao tác vay trên máy nạn nhân |
| 3 | Giả danh công an/viện kiểm sát | Dọa “liên quan vụ án”, yêu cầu chuyển tiền vào “tài khoản an toàn” |
| 4 | “Việc nhẹ lương cao” | Yêu cầu nạp tiền làm nhiệm vụ trước khi rút được “hoa hồng” |
| 5 | Đầu tư sinh lời ảo | Hiển thị lợi nhuận trên app nhưng không rút được tiền gốc |
| 6 | Giả mạo thương hiệu lớn | Dùng tên/logo doanh nghiệp uy tín để tăng độ tin cậy |
| 7 | Dịch vụ “xoá nợ xấu” | Thu phí trước, hứa xoá dữ liệu tín dụng — không cơ quan nào có thẩm quyền này |
| 8 | Giả mạo shipper/đơn hàng | Yêu cầu thanh toán phí nhỏ cho đơn hàng không có thật |
| 9 | Lừa đảo tình cảm qua mạng xã hội | Xây dựng quan hệ dài hạn trước khi đề nghị hỗ trợ tài chính |
| 10 | Chiếm đoạt tài khoản mạng xã hội | Mượn danh người quen đã bị chiếm tài khoản để vay tiền gấp |
3. Vì sao bốn giai đoạn lại quan trọng hơn tên gọi
Tên các kịch bản thay đổi liên tục — hôm nay là “việc nhẹ lương cao”, ngày mai có thể là một hình thức khác. Nhưng cấu trúc hành vi hầu như không đổi:
- Tiếp cận qua kênh khiến bạn hạ thấp cảnh giác — cuộc gọi, tin nhắn, mạng xã hội, hoặc trực tiếp mượn thiết bị của bạn.
- Tạo niềm tin nhanh bằng cách giả danh tổ chức/người có thẩm quyền hoặc người quen.
- Thúc ép hành động trong khung thời gian rất ngắn để bạn không kịp xác minh độc lập.
- Chuyển tiền, sau đó cắt liên lạc hoặc xoá dấu vết giao dịch.
Nhận ra mình đang ở giai đoạn 3 — bị thúc ép thời gian — là điểm ngắt hiệu quả nhất, vì mọi giao dịch tài chính hợp pháp đều cho phép bạn dừng lại kiểm tra.
4. Case study: khoản vay xuất hiện mà chủ tài khoản không hề biết
Đầu tháng 11/2025, Công an tỉnh Thái Nguyên tiếp nhận nhiều tin báo về việc tài khoản cá nhân phát sinh khoản vay từ ứng dụng vay tiền online mà chính chủ tài khoản không hề biết. Thủ đoạn: đối tượng tiếp cận sinh viên/người lao động, hứa trả công 100.000-200.000 đồng cho mỗi người, sau đó tự thao tác trên chính điện thoại của nạn nhân để tạo khoản vay thấu chi, chuyển tiền đi rồi xoá lịch sử giao dịch.
Điểm mấu chốt: nạn nhân không hề chuyển tiền theo yêu cầu của ai — họ chỉ đưa điện thoại cho người lạ trong vài phút. Đây là lý do quy tắc “không đưa điện thoại đã đăng nhập ứng dụng tài chính cho người lạ” quan trọng ngang với việc không tiết lộ mật khẩu.
5. Việc cần làm ngay nếu đã lỡ chuyển tiền
- Gọi ngay tổng đài ngân hàng yêu cầu tra soát/phong toả giao dịch — càng sớm càng có cơ hội can thiệp.
- Chụp lại toàn bộ tin nhắn, số tài khoản nhận tiền, ảnh chụp giao dịch — không xoá dù đã hoảng loạn.
- Trình báo công an nơi cư trú kèm đầy đủ bằng chứng.
- Đổi mật khẩu các tài khoản liên quan nếu nghi ngờ thông tin đăng nhập đã bị lộ.
Hành vi lừa đảo chiếm đoạt tài sản được xử lý theo quy định của Bộ luật Hình sự hiện hành; đây là căn cứ cơ quan điều tra sử dụng khi xác minh và xử lý vụ việc, không phải điều người bị hại cần tự áp dụng.
Bước tiếp theo
Nếu đã lỡ vay qua một app không rõ nguồn gốc, đọc thêm Nhận biết app vay lừa đảo: dấu hiệu và cách xử lý an toàn.
Câu hỏi thường gặp
Vì sao lừa đảo trực tuyến giảm về số vụ nhưng vẫn đáng lo?
Theo Bộ Công an, lừa đảo trực tuyến trong 11 tháng đầu năm 2025 giảm trên 30% về số vụ, nhưng tổng thiệt hại vẫn ước tính trên 6.000 tỷ đồng — cho thấy quy mô thiệt hại mỗi vụ, đặc biệt các vụ giả danh tổ chức lớn hoặc lừa đầu tư, vẫn rất cao dù tần suất giảm.
Làm sao nhận ra mình đang ở "giai đoạn thúc ép" của một kịch bản lừa đảo?
Dấu hiệu rõ nhất là áp lực thời gian: "phải chuyển ngay trong hôm nay", "chỉ còn 10 phút để giữ ưu đãi", "tài khoản sẽ bị khoá nếu không xác minh ngay". Bất kỳ giao dịch tài chính hợp pháp nào cũng không cần bạn quyết định trong vài phút mà không được kiểm tra lại.
Đã chuyển tiền cho đối tượng lừa đảo thì có lấy lại được không?
Khả năng thu hồi giảm nhanh theo thời gian. Việc đầu tiên là gọi ngay tổng đài ngân hàng để yêu cầu tra soát/phong toả giao dịch, sau đó trình báo công an kèm đầy đủ bằng chứng (tin nhắn, số tài khoản nhận, ảnh chụp giao dịch). Không có gì đảm bảo lấy lại được tiền, nhưng báo càng sớm thì cơ hội càng cao.
Nguồn đối chiếu
- Bộ Công an — Bộ Công an tăng cường đấu tranh, ngăn chặn với tội phạm lừa đảo trên không gian mạngÁp dụng cho: Số liệu thiệt hại và tỷ lệ giảm lừa đảo trực tuyến 11 tháng đầu năm 2025. Truy cập: · Cấp nguồn A.
- Bộ Công an — Cảnh giác với hành vi lợi dụng các ứng dụng vay tiền online để chiếm đoạt tài sảnÁp dụng cho: Thủ đoạn mượn điện thoại tạo khoản vay thấu chi không có sự đồng ý của chủ máy. Truy cập: · Cấp nguồn A.
- Báo Nhân Dân — Cảnh báo lừa đảo giả danh nhân viên ngân hàng, công ty tài chínhÁp dụng cho: Thủ đoạn giả danh công ty tài chính thu phí trước khi giải ngân. Truy cập: · Cấp nguồn B.
- Cổng Thông tin điện tử Chính phủ — Văn bản hợp nhất 135/VBHN-VPQH Bộ luật Hình sựÁp dụng cho: Căn cứ hình sự khi cơ quan có thẩm quyền đánh giá hành vi lừa đảo chiếm đoạt tài sản. Truy cập: · Cấp nguồn A.
- #các kiểu lừa đảo tài chính phổ biến
- #nhận biết lừa đảo tài chính
- #thủ đoạn lừa đảo tài chính 2026
- #dấu hiệu lừa đảo chuyển tiền
Đọc tiếp theo hành trình này
Năm tình huống nên dừng hồ sơ vay dù đã được duyệt
Vay 30 triệu: đừng ký trước khi dựng bảng tổng tiền phải trả