Kế hoạch thoát nợ 90 ngày: ổn định dòng tiền trước khi tăng tốc trả
Lộ trình 90 ngày để lập danh sách nợ, bảo vệ chi phí thiết yếu, chọn thứ tự trả, làm việc với bên cho vay và đo tiến độ mà không vay đảo nợ.
Trạng thái: Đã đối chiếu nguồn chính thống ngày . Đây là kiểm tra nguồn của blog độc lập, không phải chứng nhận chuyên gia. Kiểm tra lại chậm nhất .
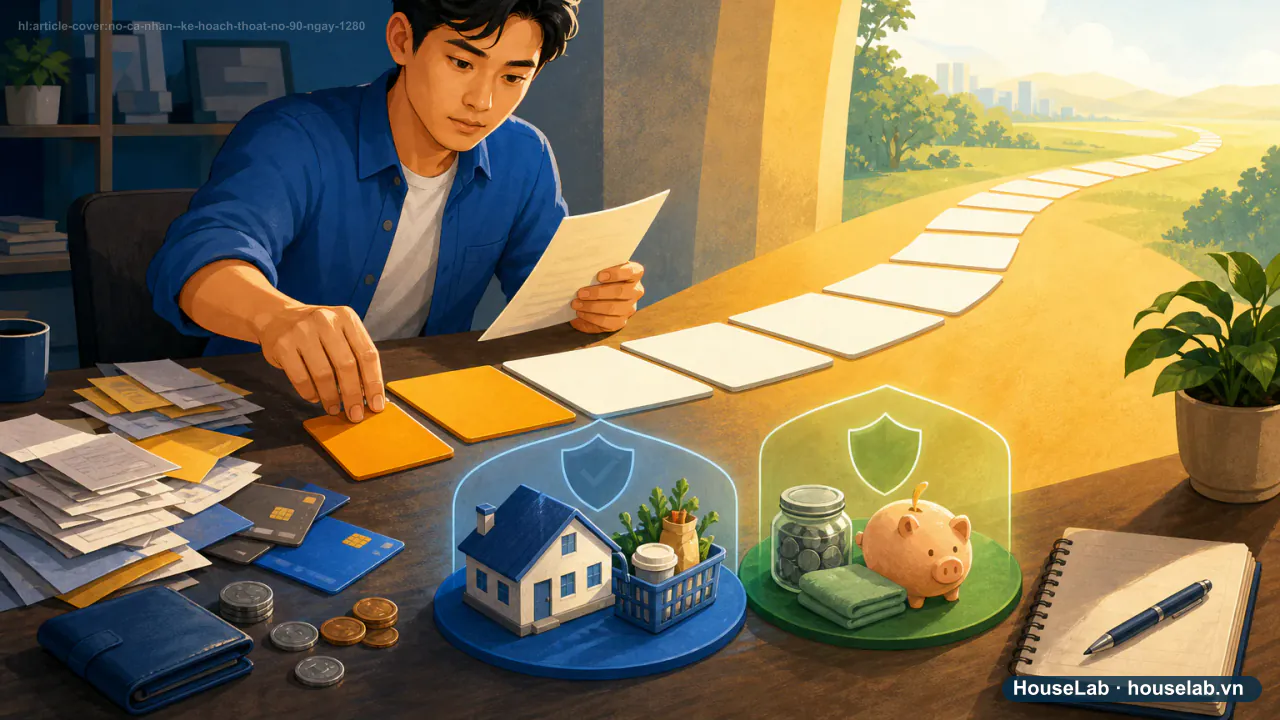
Minh họa nội dung
Ba chặng 30 ngày để chuyển từ hỗn loạn sang kế hoạch trả nợ
- Mốc 1 · Ngày 1–30Lập bản đồ và chặn nợ mới
Ghi dư nợ, lãi, phí, hạn và hậu quả nếu chậm từng khoản.
Nguồn chính thức
Nguồn mục này: Consumer Financial Protection Bureau
- Mốc 2 · Ngày 31–60Chọn một thứ tự
Trả tối thiểu theo nghĩa vụ và dồn phần thêm vào một mục tiêu.
Nguồn chính thức
Nguồn mục này: Consumer Financial Protection Bureau
- Mốc 3 · Ngày 61–90Đo và điều chỉnh
So dư nợ, phí phát sinh và khả năng duy trì trước chu kỳ mới.
Hướng dẫn biên tập
Thoát nợ trong 90 ngày không có nghĩa là xóa hết dư nợ; mục tiêu là ngừng nợ tăng ngoài kiểm soát và tạo một hệ thống trả có thể duy trì. Nếu dòng tiền đang thiếu, bảo vệ nhà ở, điện nước, đi làm và sức khỏe trước khi dồn tiền theo một công thức đẹp.
Ngày 1–30: nhìn đủ và chặn nợ mới
Lập một bảng duy nhất:
| Khoản | Dư nợ | Lãi/phí | Tối thiểu | Hạn | Hậu quả nếu chậm |
|---|---|---|---|---|---|
| A | Theo sao kê | Theo hợp đồng | Theo thông báo | Ngày cụ thể | Ghi rõ |
Không dùng hạn mức còn lại như thu nhập. Dừng mua trả góp mới và không chuyển nợ sang app không rõ chủ thể.
Case study: Quân có ba khoản nợ
Quân, 29 tuổi, là nhân vật minh họa. Anh có một khoản thẻ, một khoản vay tiêu dùng và tiền mượn người thân. Sau khi trừ chi thiết yếu, Quân còn 3 triệu mỗi tháng để trả thêm. Anh duy trì nghĩa vụ theo hợp đồng, rồi dồn phần thêm vào khoản có lãi cao nhất. Khoản người thân được thống nhất một lịch riêng bằng văn bản tin nhắn.
Nếu Quân chỉ nhìn dư nợ nhỏ nhất mà bỏ hậu quả của khoản có tài sản hoặc dịch vụ thiết yếu, thứ tự có thể nguy hiểm. CFPB khuyến nghị xét hậu quả khi không đủ trả, không chỉ nhìn lãi.
Ngày 31–60: chọn một chiến lược
- Ưu tiên lãi cao: có thể giảm chi phí lãi nhanh hơn nếu duy trì được.
- Ưu tiên dư nợ nhỏ: tạo một khoản được đóng sớm và giải phóng nghĩa vụ tháng.
- Cứu dòng tiền trước: khi có nguy cơ mất chỗ ở, phương tiện đi làm hoặc dịch vụ thiết yếu, hậu quả thực tế có thể đứng trước hai công thức trên.
Chọn một cách trong ít nhất một chu kỳ để đo; đừng đổi mỗi tuần theo cảm xúc.
Ngày 61–90: kiểm tra bốn số
- Tổng dư nợ giảm bao nhiêu.
- Lãi và phí mới phát sinh bao nhiêu.
- Có khoản nào chậm hoặc phải vay lại không.
- Phần trả thêm có duy trì được thêm ba tháng không.
Nếu câu trả lời thứ ba là có, kế hoạch đang quá căng hoặc chưa xử lý đúng nghĩa vụ. Liên hệ bên cho vay qua kênh chính thức và lưu nội dung trao đổi; không tin lời hứa cơ cấu chỉ qua tài khoản cá nhân.
Nguồn tham khảo
Câu hỏi thường gặp
Nên trả khoản nhỏ nhất hay lãi cao nhất trước?
CFPB trình bày cả hai chiến lược và không coi một cách tốt hơn trong mọi trường hợp. Lãi cao có thể giảm chi phí nhanh hơn; khoản nhỏ có thể tạo động lực. Hãy xét cả hậu quả nếu chậm trả.
Có nên vay khoản mới để gom nợ không?
Chỉ cân nhắc sau khi so tổng chi phí, phí, tài sản bảo đảm, thời hạn và rủi ro trả. Bài này không khuyến nghị vay đảo nợ hoặc sản phẩm cụ thể.
Không đủ trả tối thiểu thì làm gì?
Rà chi thiết yếu, xác định hậu quả từng khoản và liên hệ bên cho vay qua kênh chính thức trước hạn. Mọi thay đổi chỉ có hiệu lực khi được bên liên quan xác nhận theo hồ sơ thực tế.
Nguồn đối chiếu
- Consumer Financial Protection Bureau — Debt action plan toolÁp dụng cho: Hai chiến lược xếp thứ tự trả nợ theo lãi suất hoặc quy mô dư nợ. Truy cập: · Cấp nguồn A.
- Consumer Financial Protection Bureau — Prioritizing debt paymentsÁp dụng cho: Ưu tiên nghĩa vụ khi dòng tiền thiếu và cân nhắc hậu quả của việc chậm trả. Truy cập: · Cấp nguồn A.
- #kế hoạch thoát nợ 90 ngày
- #lộ trình trả nợ cá nhân
- #ưu tiên khoản nợ nào trước
Đọc tiếp theo hành trình này
Năm tình huống nên dừng hồ sơ vay dù đã được duyệt
Vay 30 triệu: đừng ký trước khi dựng bảng tổng tiền phải trả