Tiền chung hay riêng: thiết kế hệ ba tài khoản cho vợ chồng
Vợ chồng nên để tiền chung hay riêng? Bài viết giải thích quy định tài sản chung/riêng theo Luật Hôn nhân và gia đình, và cách thiết kế hệ ba tài khoản để giảm xung đột tiền bạc.
Trạng thái: Đã đối chiếu nguồn chính thống ngày . Đây là kiểm tra nguồn của blog độc lập, không phải chứng nhận chuyên gia. Kiểm tra lại chậm nhất .
Minh họa nội dung
Ba mô hình quản lý tiền cho vợ chồng
- Mục 1 · Gộp hoàn toànMột tài khoản chung duy nhất
Minh bạch tối đa nhưng dễ gây khó chịu vì mọi khoản chi cá nhân đều "hiện" trước người kia.
Hướng dẫn biên tập
- Mục 2 · Tách hoàn toànMỗi người giữ tài khoản riêng, chia đôi chi phí
Giữ không gian cá nhân nhưng dễ mất minh bạch về tổng tài sản gia đình và khó lập kế hoạch chung.
Hướng dẫn biên tập
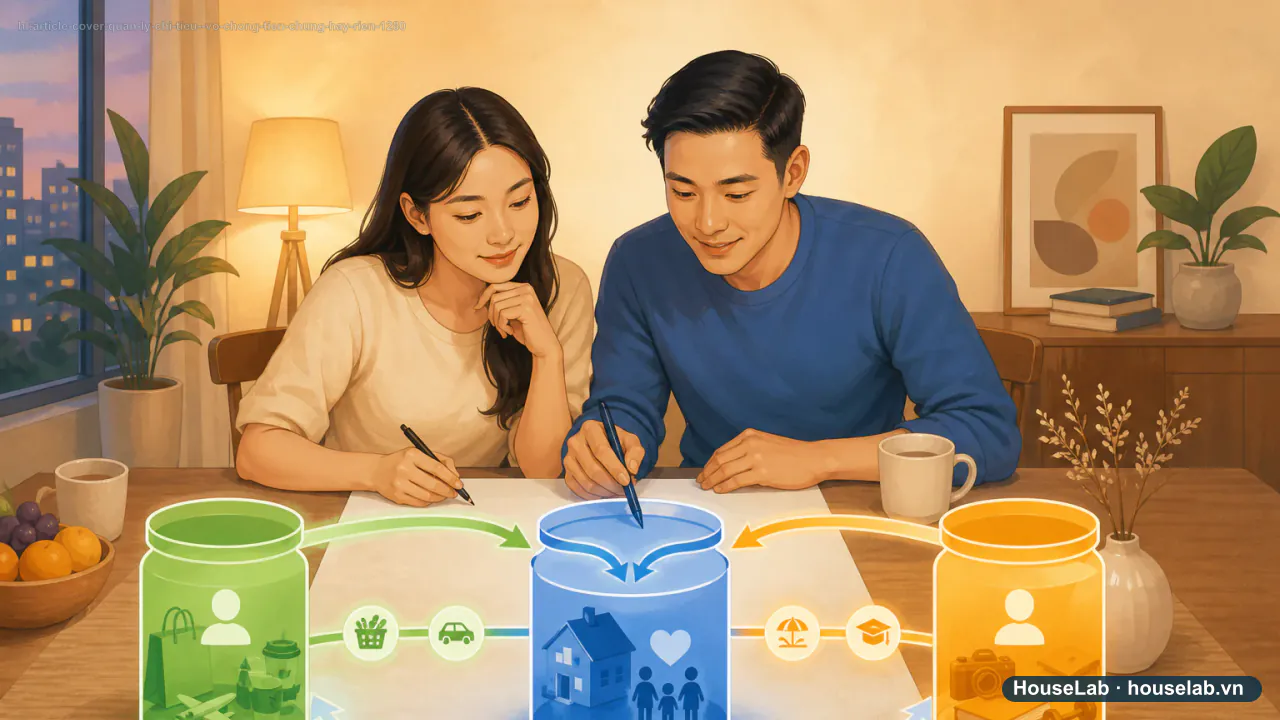
- Mục 3 · Hệ ba tài khoảnMột chung + hai riêng
Mỗi người chuyển một phần thu nhập vào tài khoản chung cho chi phí gia đình, phần còn lại giữ riêng.
Hướng dẫn biên tập
Tiền chung hay riêng không có đáp án đúng cho tất cả, nhưng có một điều cần biết trước: tài khoản đứng tên riêng không tự động là tài sản riêng theo pháp luật. Hiểu đúng quy định giúp vợ chồng thiết kế cách quản lý tiền phù hợp mà không hiểu nhầm về mặt pháp lý.
1. Tài sản chung và tài sản riêng theo luật
Theo Luật Hôn nhân và gia đình, tài sản chung của vợ chồng gồm tài sản do vợ hoặc chồng tạo ra, thu nhập từ lao động, hoạt động sản xuất kinh doanh và các thu nhập hợp pháp khác trong thời kỳ hôn nhân, cùng tài sản được thừa kế chung hoặc tặng cho chung. Tài sản riêng gồm tài sản mỗi người có trước khi kết hôn, được thừa kế riêng, tặng cho riêng, hoặc tài sản phục vụ nhu cầu thiết yếu của mỗi người.
Điểm quan trọng: đứng tên tài khoản không đồng nghĩa với việc xác lập tài sản riêng. Nếu tiền trong tài khoản đứng tên một người hình thành từ thu nhập lao động trong thời kỳ hôn nhân, về nguyên tắc đó vẫn là tài sản chung, trừ khi có thoả thuận riêng theo đúng hình thức pháp luật.
2. Ba mô hình quản lý tiền phổ biến
Gộp hoàn toàn — mọi thu nhập đổ vào một tài khoản chung, mọi khoản chi đều minh bạch với cả hai. Ưu điểm là dễ lập kế hoạch tài chính chung; nhược điểm là một số người cảm thấy mất không gian riêng cho các khoản chi cá nhân nhỏ.
Tách hoàn toàn — mỗi người giữ tài khoản riêng, thoả thuận chia đôi hoặc chia theo tỷ lệ thu nhập cho các chi phí chung. Giữ được không gian cá nhân nhưng dễ mất minh bạch về tổng tài sản gia đình, khó theo dõi mục tiêu tiết kiệm chung.
Hệ ba tài khoản — mỗi người chuyển một phần thu nhập cố định vào một tài khoản chung dùng cho chi phí gia đình (tiền nhà, ăn uống, con cái nếu có), phần còn lại mỗi người giữ trong tài khoản riêng để tự quyết định.
3. Case study: từ gộp hoàn toàn sang hệ ba tài khoản
Hải và Ngân kết hôn được hai năm, ban đầu gộp toàn bộ thu nhập vào một tài khoản chung. Sau vài tháng, Ngân cảm thấy khó chịu vì mỗi lần mua món đồ nhỏ cho riêng mình đều phải giải thích, dù số tiền không lớn. Cả hai chuyển sang hệ ba tài khoản: mỗi người chuyển 60% thu nhập vào tài khoản chung cho chi phí gia đình và mục tiêu tiết kiệm chung, giữ lại 40% trong tài khoản riêng để tự do chi tiêu cá nhân mà không cần giải trình. Xung đột về tiền bạc giảm rõ rệt vì cả hai vẫn minh bạch với phần chi tiêu ảnh hưởng đến gia đình, trong khi giữ được không gian riêng.
4. Thiết kế hệ ba tài khoản
- Tính tổng chi phí gia đình cố định hằng tháng (nhà ở, ăn uống, hoá đơn, con cái nếu có).
- Thống nhất tỷ lệ đóng góp — có thể chia đều hoặc theo tỷ lệ thu nhập của mỗi người, tuỳ thoả thuận.
- Chuyển tiền tự động vào tài khoản chung ngay khi nhận lương, tránh tình trạng “chờ còn dư mới chuyển”.
- Định kỳ rà soát — 3-6 tháng một lần xem lại tỷ lệ đóng góp có còn phù hợp khi thu nhập hoặc chi phí thay đổi.
Checklist hành động
- Tìm hiểu quy định tài sản chung/riêng trước khi quyết định cách đứng tên tài khoản.
- Thống nhất mô hình quản lý tiền phù hợp với cả hai, không áp đặt một phía.
- Nếu muốn xác lập tài sản riêng rõ ràng, lập văn bản đúng hình thức thay vì thoả thuận miệng.
- Rà soát lại tỷ lệ đóng góp vào tài khoản chung định kỳ 3-6 tháng.
Câu hỏi thường gặp
Tài khoản ngân hàng đứng tên riêng của vợ hoặc chồng có phải tài sản riêng không?
Không mặc nhiên. Theo Luật Hôn nhân và gia đình, tài sản do vợ hoặc chồng tạo ra, thu nhập từ lao động trong thời kỳ hôn nhân được coi là tài sản chung, dù đứng tên một người. Việc đứng tên riêng chỉ là hình thức quản lý, không tự động quyết định đó là tài sản chung hay riêng theo pháp luật.
Muốn xác lập tài sản riêng rõ ràng trong hôn nhân thì làm thế nào?
Cần thoả thuận bằng văn bản theo đúng hình thức pháp luật quy định, không chỉ là lời nói hoặc hiểu ngầm giữa hai vợ chồng. Trường hợp phức tạp hoặc giá trị tài sản lớn, nên tham khảo ý kiến người có chuyên môn pháp lý thay vì tự thoả thuận miệng.
Hệ ba tài khoản có phù hợp với mọi cặp vợ chồng không?
Không có mô hình đúng cho tất cả. Hệ ba tài khoản phù hợp với cặp vợ chồng muốn vừa minh bạch chi phí chung vừa giữ không gian tài chính cá nhân; một số cặp vẫn chọn gộp hoàn toàn hoặc tách hoàn toàn tuỳ mức độ tin tưởng và thói quen chi tiêu của từng người.
Nguồn đối chiếu
- Cổng Công báo Chính phủ — Văn bản hợp nhất Luật Hôn nhân và gia đìnhÁp dụng cho: Quy định tài sản chung, tài sản riêng của vợ chồng (Điều 33, Điều 43). Truy cập: · Cấp nguồn A.
- #vợ chồng tiền chung hay riêng
- #tài sản chung tài sản riêng vợ chồng
- #quản lý tiền vợ chồng
- #hệ ba tài khoản vợ chồng
Đọc tiếp theo hành trình này
Cuộc họp 15 phút cuối tháng: tám con số phải nhìn trước khi sang tháng mới
Lương 15 triệu vẫn hết tiền: tìm "lỗ rò" bằng sao kê 30 ngày