Năm tình huống nên dừng hồ sơ vay dù đã được duyệt
Được duyệt vay không có nghĩa nên vay. Bài viết liệt kê năm tình huống cụ thể nên dừng hồ sơ vay dù đã đủ điều kiện, để tránh biến một khoản vay hợp pháp thành gánh nặng tài chính.
Trạng thái: Đã đối chiếu nguồn chính thống ngày . Đây là kiểm tra nguồn của blog độc lập, không phải chứng nhận chuyên gia. Kiểm tra lại chậm nhất .
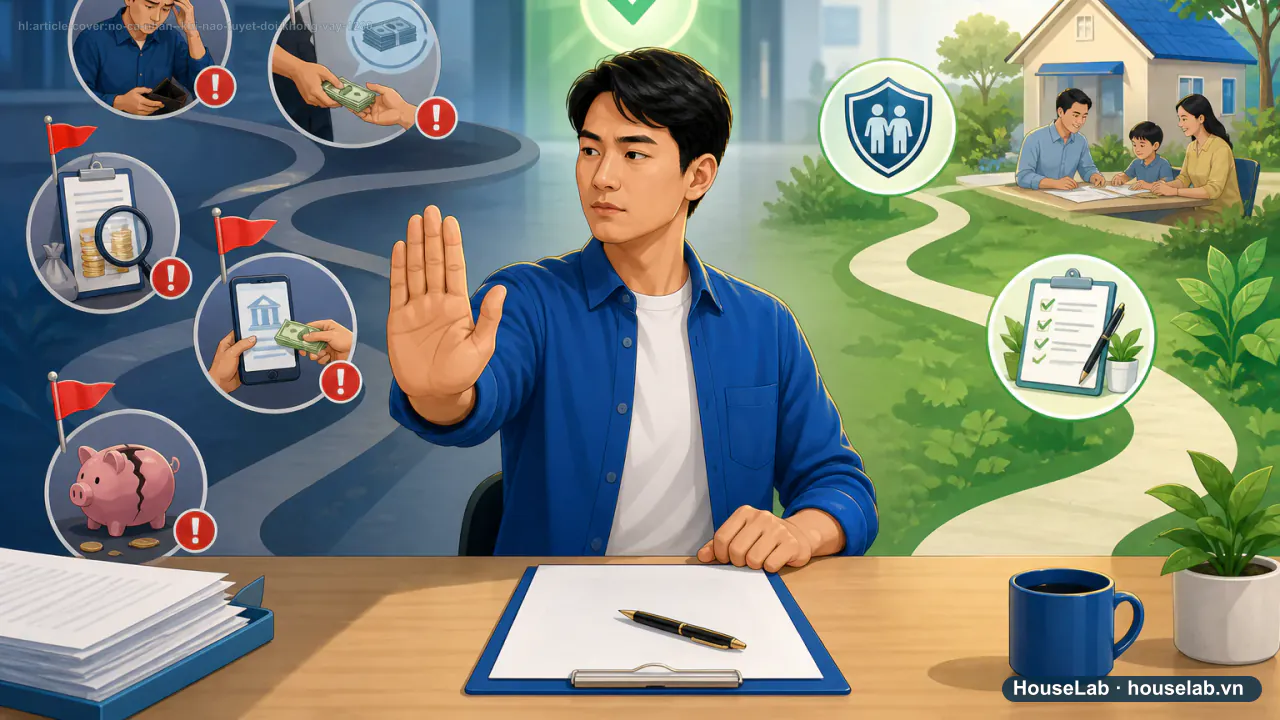
Minh họa nội dung
Được duyệt vay không đồng nghĩa nên vay
- Điểm kiểm tra 1 · Vay để trả nợ cũDừng lại
Dấu hiệu dòng tiền không còn đủ sức trả nghĩa vụ hiện tại, cần xử lý gốc rễ trước khi vay thêm.
Hướng dẫn biên tập
- Điểm kiểm tra 2 · Thu nhập không ổn địnhCân nhắc kỹ trước khi vay
Khoản trả cố định hàng tháng rủi ro cao nếu thu nhập có thể giảm hoặc mất đột ngột.
Hướng dẫn biên tập
- Điểm kiểm tra 3 · Đã có quỹ khẩn cấp và tỷ lệ nợ an toànCó thể cân nhắc vay
Đây là điều kiện tối thiểu để một khoản vay mới không đẩy dòng tiền vào rủi ro.
Hướng dẫn biên tập
Được tổ chức tín dụng duyệt hồ sơ vay chỉ xác nhận đủ điều kiện theo tiêu chí của họ — không đồng nghĩa khoản vay đó phù hợp với khả năng tài chính thực tế. Năm tình huống dưới đây là lúc nên dừng lại, dù hồ sơ đã được chấp thuận.
1. Vay để trả khoản vay cũ
Nếu mục đích chính của khoản vay mới là để có tiền trả khoản vay hiện tại (không phải tái cấu trúc có kế hoạch rõ ràng sang lãi suất thấp hơn), đây là dấu hiệu dòng tiền đã không còn đủ sức đáp ứng nghĩa vụ hiện tại. Vay thêm trong tình huống này thường làm vấn đề nghiêm trọng hơn, không giải quyết gốc rễ.
2. Mục đích vay không tạo giá trị hoặc thu nhập
Vay cho mục đích tiêu dùng không thiết yếu (nâng cấp thiết bị chưa cần thiết, chi tiêu cho sự kiện một lần) trong khi dòng tiền hiện tại đã eo hẹp làm tăng rủi ro mà không có nguồn thu nào bù đắp lại nghĩa vụ trả nợ mới.
3. Tỷ lệ nợ trên thu nhập đã ở mức cao
Nếu tổng số tiền phải trả nợ hàng tháng (tính cả khoản vay mới) vượt quá 40% thu nhập, thêm một khoản vay nữa làm giảm đáng kể khả năng ứng phó khi có chi phí phát sinh bất ngờ.
4. Chưa có quỹ khẩn cấp
Không có khoản dự phòng cho các tình huống bất ngờ (mất việc, ốm đau) đồng nghĩa mọi khoản vay mới đều thiếu một lớp bảo vệ — chỉ cần một biến cố nhỏ cũng có thể khiến người vay mất khả năng trả nợ đúng hạn.
5. Thu nhập không ổn định hoặc có nguy cơ giảm
Nếu công việc hiện tại có dấu hiệu bấp bênh (hợp đồng ngắn hạn sắp hết, doanh nghiệp có kế hoạch cắt giảm), một khoản vay với nghĩa vụ trả cố định hàng tháng tạo áp lực lớn nếu thu nhập giảm trong thời gian tới.
Case study: dừng hồ sơ dù đã được duyệt
Phong được một công ty tài chính duyệt khoản vay 20 triệu đồng để mua thiết bị điện tử mới. Trước khi ký, Phong rà lại tình hình: đang trả góp một khoản vay khác chiếm 35% thu nhập, chưa có quỹ khẩn cấp, và công ty vừa thông báo kế hoạch tái cấu trúc có thể ảnh hưởng đến vị trí của Phong trong vài tháng tới. Dù hồ sơ đã được duyệt, Phong quyết định dừng lại, dùng thiết bị cũ thêm một thời gian và ưu tiên xây quỹ khẩn cấp trước.
Checklist tự kiểm tra trước khi vay
- Mục đích vay có phải để trả một khoản vay khác không?
- Khoản vay có tạo ra giá trị, thu nhập hoặc thiết yếu cho cuộc sống không?
- Tỷ lệ tổng nợ phải trả trên thu nhập sau khi vay thêm là bao nhiêu?
- Đã có quỹ khẩn cấp tối thiểu chưa?
- Thu nhập hiện tại có ổn định trong thời gian tới không?
Nếu từ hai câu trả lời trở lên cho thấy rủi ro, nên dừng hồ sơ vay dù đã được duyệt, và xử lý các vấn đề nền tảng trước khi cân nhắc lại.
Câu hỏi thường gặp
Được ngân hàng duyệt hồ sơ vay có đồng nghĩa nên vay không?
Không. Duyệt hồ sơ chỉ xác nhận người vay đủ điều kiện theo tiêu chí thẩm định của tổ chức cho vay (thu nhập, lịch sử tín dụng), không đánh giá khoản vay đó có phù hợp với kế hoạch tài chính cá nhân của người vay hay không. Quyết định vay hay không vẫn thuộc về người vay.
Vay để trả khoản vay cũ có phải lúc nào cũng xấu?
Tái cấu trúc nợ có kế hoạch rõ ràng (ví dụ chuyển từ khoản lãi cao sang khoản lãi thấp hơn với cùng tổ chức uy tín, có tính toán cụ thể) khác với việc vay mới chỉ để có tiền trả khoản cũ vì không còn khả năng chi trả. Nếu là trường hợp thứ hai, đây là dấu hiệu cần dừng lại và xem xét lại toàn bộ tình hình nợ thay vì vay thêm.
Chưa có quỹ khẩn cấp thì có nên vay để đầu tư hoặc kinh doanh không?
Nên thận trọng. Nếu chưa có khoản dự phòng cho ít nhất vài tháng chi phí thiết yếu, một khoản vay mới với nghĩa vụ trả cố định hàng tháng sẽ khiến người vay không còn khoảng đệm nếu thu nhập giảm hoặc phát sinh sự cố, làm tăng rủi ro mất khả năng trả nợ.
Nguồn đối chiếu
- Consumer Financial Protection Bureau — Prioritizing debt paymentsÁp dụng cho: Tiêu chí đánh giá khả năng chịu thêm nghĩa vụ nợ mới trước khi vay. Truy cập: · Cấp nguồn A.
- #khi nào không nên vay tiền
- #dấu hiệu không nên vay dù được duyệt
- #có nên vay tiền trả nợ cũ
- #tình huống nên dừng vay
Đọc tiếp theo hành trình này
Vay 30 triệu: đừng ký trước khi dựng bảng tổng tiền phải trả
Mười kịch bản lừa tiền phổ biến và điểm chung trong 15 phút cuối