50/30/20, 70/20/10 hay zero-based: chọn quy tắc ngân sách nào?
So sánh ba cách lập ngân sách bằng áp lực chi thiết yếu, nợ và độ biến động thu nhập; kèm cây quyết định để chọn rồi thử trong một tháng.
Trạng thái: Đã đối chiếu nguồn chính thống ngày . Đây là kiểm tra nguồn của blog độc lập, không phải chứng nhận chuyên gia. Kiểm tra lại chậm nhất .
Minh họa nội dung
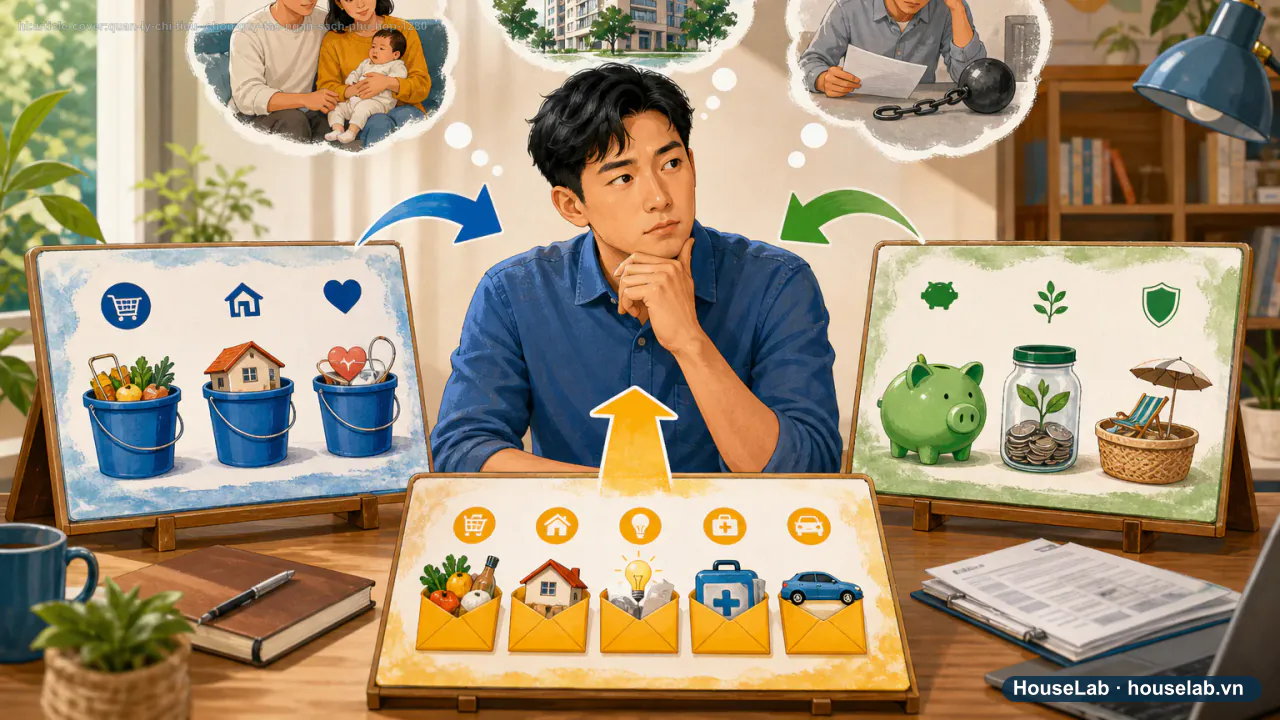
Ba khung ngân sách giải ba mức nhu cầu kiểm soát khác nhau
- Mục 1 · 50/30/20Ba nhóm dễ bắt đầu
Dùng làm điểm thử rồi thay tỷ lệ theo hoàn cảnh.
Nguồn chính thức
Nguồn mục này: Consumer Financial Protection Bureau
- Mục 2 · 70/20/10Nhấn mạnh mục tiêu
Chỉ phù hợp nếu phần sinh hoạt bao phủ nghĩa vụ thật.
Hướng dẫn biên tập
- Mục 3 · Zero-basedMỗi đồng có nhiệm vụ
Kiểm soát tốt hơn nhưng cần thời gian rà soát cao hơn.
Hướng dẫn biên tập
Quy tắc tốt nhất là quy tắc phản ánh đúng áp lực dòng tiền và bạn có thể duy trì. Đừng chọn chỉ vì tỷ lệ dễ nhớ; hãy bắt đầu từ chi thiết yếu, nợ đến hạn và độ biến động thu nhập.
Bảng chọn nhanh
| Hoàn cảnh | Khung nên thử | Điểm cần cảnh giác |
|---|---|---|
| Thu nhập ổn định, mới bắt đầu | 50/30/20 | Không ép thiết yếu xuống 50% bằng cách cắt nhu cầu an toàn |
| Muốn tách rõ tích lũy và cho đi | 70/20/10 | 70% sinh hoạt phải đủ bao phủ nghĩa vụ thật |
| Thu nhập biến động hoặc nhiều khoản nợ | Zero-based | Cần thời gian lập và rà từng khoản |
Case study: cùng lương 15 triệu, hai khung khác nhau
An độc thân, tiền nhà thấp và ít nghĩa vụ nên dùng ba nhóm để duy trì nhanh. Bình có con, hai khoản nợ và nhiều ngày đến hạn nên dùng zero-based để gắn từng đồng với nghĩa vụ. Cả hai là tình huống minh họa; khung khác nhau vì bài toán khác nhau.
Cây quyết định bốn câu
- Chi thiết yếu có thể dự báo tương đối không?
- Có nhiều khoản nợ hoặc ngày đến hạn phải theo dõi không?
- Thu nhập có thay đổi đáng kể giữa các tháng không?
- Bạn có sẵn sàng rà ngân sách mỗi tuần không?
Nếu ba câu sau phần lớn là “có”, zero-based thường đáng thử. Nếu cần khởi động nhanh và ít nghĩa vụ, ba nhóm có thể đủ. Sau một tháng, đo số dư, khoản trễ và thời gian quản lý rồi mới quyết định giữ hay đổi.
Nguồn tham khảo
Câu hỏi thường gặp
Chi thiết yếu vượt 50% có phải lập ngân sách sai không?
Không. 50% là mốc tham chiếu; hãy ghi số thực, bảo vệ nghĩa vụ thiết yếu và điều chỉnh các nhóm còn lại thay vì ép một tỷ lệ không phù hợp.
Bao lâu nên đổi quy tắc ngân sách?
Nên thử trọn ít nhất một chu kỳ lương, sau đó đổi khi dữ liệu cho thấy khung quá thô, quá phức tạp hoặc không bảo vệ được nghĩa vụ.
Nguồn đối chiếu
- Consumer Financial Protection Bureau — My spending rule to live byÁp dụng cho: Tự thiết kế quy tắc phân bổ phù hợp hoàn cảnh. Truy cập: · Cấp nguồn A.
- Consumer Financial Protection Bureau — Monthly budget worksheetÁp dụng cho: Đối chiếu thu nhập, chi phí và số dư thực tế. Truy cập: · Cấp nguồn A.
- #so sánh quy tắc ngân sách
- #50 30 20 hay zero based
- #70 20 10
Đọc tiếp theo hành trình này
Cuộc họp 15 phút cuối tháng: tám con số phải nhìn trước khi sang tháng mới
Lương 15 triệu vẫn hết tiền: tìm "lỗ rò" bằng sao kê 30 ngày