Cách quản lý chi tiêu cá nhân khi thu nhập 10 triệu/tháng
Hướng dẫn chia lương 10 triệu theo quy tắc 50/30/20, kèm bảng chi phí thực tế và máy tính ngân sách miễn phí để bạn biết mỗi tháng được tiêu bao nhiêu.
Trạng thái: Đã đối chiếu nguồn chính thống ngày . Đây là kiểm tra nguồn của blog độc lập, không phải chứng nhận chuyên gia. Kiểm tra lại chậm nhất .
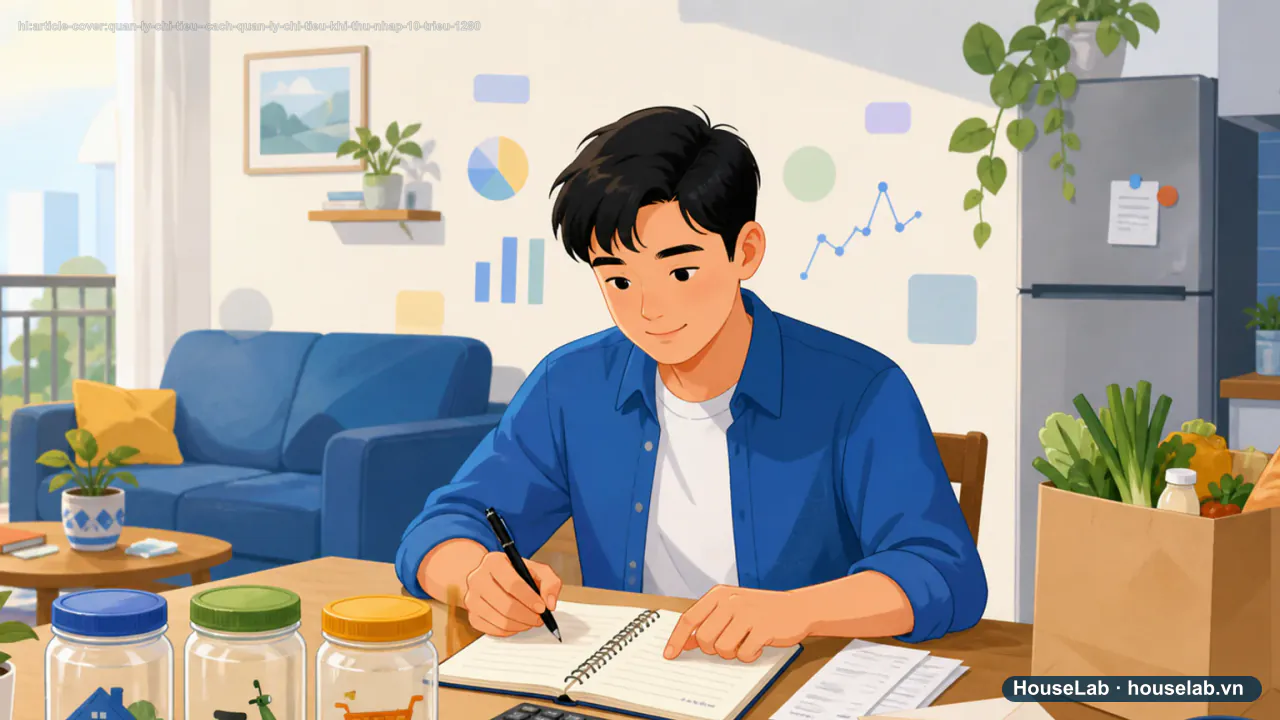
Minh họa nội dung
Khung 50/30/20 cho 10 triệu: điểm bắt đầu, không phải mệnh lệnh
- Nhu cầu thiết yếu5 triệu · 50%
Nhà, ăn, đi lại và nghĩa vụ cần thiết.
Nguồn chính thức
Nguồn mục này: Consumer Financial Protection Bureau
- Mong muốn3 triệu · 30%
Nhóm linh hoạt để giảm khi ngân sách bị căng.
Nguồn chính thức
Nguồn mục này: Consumer Financial Protection Bureau
- Tích lũy / trả nợ2 triệu · 20%
Ưu tiên đệm khẩn cấp và nợ lãi cao trước mục tiêu xa.
Nguồn chính thức
Nguồn mục này: Consumer Financial Protection Bureau
Với thu nhập 10 triệu/tháng, điều hữu ích đầu tiên là biết chính xác tiền đã đi đâu rồi mới đặt tỷ lệ tiết kiệm. Bài này dùng 10 triệu đồng như một tình huống minh họa để bạn thay bằng số thực của mình.
1. Vì sao cần chia nhóm thay vì “tiêu tiết kiệm”
“Tiêu tiết kiệm” là một lời khuyên vô dụng vì nó không có ngưỡng. Chia nhóm thì khác: mỗi nhóm có một hạn mức bằng tiền, và bạn biết ngay khi nào mình vượt.
Khung tham chiếu phổ biến nhất là quy tắc 50/30/20:
| Nhóm | Tỷ lệ | Với thu nhập 10 triệu | Gồm những gì |
|---|---|---|---|
| Thiết yếu | 50% | 5.000.000đ | Tiền nhà, điện nước, ăn uống cơ bản, đi lại, học phí, thuốc men |
| Mong muốn | 30% | 3.000.000đ | Cà phê, ăn ngoài, mua sắm, du lịch, giải trí |
| Tích luỹ & trả nợ | 20% | 2.000.000đ | Quỹ khẩn cấp, trả nợ vượt mức tối thiểu, tiết kiệm dài hạn |
Thực tế Việt Nam thường lệch khỏi 50/30/20
Với thu nhập 10 triệu, nhóm Thiết yếu có thể vượt 50% tùy nơi ở và trách nhiệm gia đình; điều đó không có nghĩa là bạn thất bại. CFPB cũng mô tả 50/30/20 là một hướng dẫn có thể điều chỉnh theo hoàn cảnh, không phải chuẩn bắt buộc.
Nguyên tắc thực dụng hơn:
- Giữ nhóm Tích luỹ lớn hơn 0 trong mọi hoàn cảnh, kể cả chỉ 300.000đ.
- Mỗi lần thu nhập tăng, đẩy phần tăng thêm vào nhóm Tích luỹ trước khi nâng mức sống.
- Nếu Thiết yếu chiếm phần lớn thu nhập, hãy rà các hợp đồng lớn như tiền nhà và nghĩa vụ nợ trước các khoản nhỏ.
2. Thử ngay với con số của bạn
Kéo thanh trượt bên dưới để xem hoàn cảnh thật của bạn trông ra sao. Số liệu chỉ chạy trên máy bạn, chúng tôi không thu thập.
Máy tính ngân sách 50/30/20
Chia thu nhập thành nhu cầu thiết yếu, mong muốn và tích luỹ. Tỷ lệ là khung tham chiếu, không phải quy tắc bắt buộc.
Dành cho tích luỹ & trả nợ
2.000.000 ₫/tháng
Tương đương 20% thu nhập thực nhận.
- Thiết yếu 50%
- 5.000.000 ₫
- Mong muốn 30%
- 3.000.000 ₫
- Tích luỹ 20%
- 2.000.000 ₫
3. Ghi chép 30 ngày — bước không thể bỏ qua
Bạn không thể phân bổ ngân sách cho một con số bạn chưa biết. Trong 30 ngày đầu, mục tiêu không phải là tiết kiệm, mà là đo đạc.
- Ghi mọi khoản chi, kể cả 10.000đ gửi xe. Ghi ngay lúc chi, đừng để tối về nhớ lại.
- Phân loại thô thành 3 nhóm ở trên, đừng chia quá chi tiết trong tháng đầu.
- Cuối tháng cộng lại và so với tỷ lệ mục tiêu. Chênh lệch chính là bản đồ hành động của bạn.
Sau 30 ngày, hãy tìm các khoản có thể điều chỉnh như phí dịch vụ đăng ký quên huỷ, ăn ngoài hoặc giao đồ ăn. Đây là bước đọc dữ liệu cá nhân, không phải kết luận thống kê về mọi người dùng.
4. Tự động hoá để không phải dựa vào ý chí
Ý chí là nguồn lực cạn nhanh. Hãy để hệ thống làm thay:
- Tách nơi giữ tiền. Một nơi nhận lương, một nơi riêng cho tích luỹ. Hãy kiểm tra biểu phí và quyền riêng tư của sản phẩm trước khi mở thêm tài khoản hoặc ví.
- Chuyển tiền ngay ngày nhận lương, không đợi cuối tháng “còn dư bao nhiêu thì để dành” — vì sẽ không còn dư.
- Đặt lệnh chuyển tiền tự động nếu app hỗ trợ.
5. Ba sai lầm phổ biến
Cắt nhóm Thiết yếu thiếu kiểm soát. Không hạ ngân sách ăn uống, thuốc men hoặc chỗ ở xuống dưới mức an toàn chỉ để đạt một tỷ lệ đẹp; rà nhóm Mong muốn trước.
Đặt mục tiêu quá tham vọng. Nhảy từ tiết kiệm 0% lên 30% ngay trong một tháng có thể khó duy trì; hãy thử mức nhỏ hơn và đánh giá lại bằng dữ liệu thực.
Bỏ qua quỹ khẩn cấp, đi thẳng vào đầu tư. Không có quỹ dự phòng thì một sự cố nhỏ cũng buộc bạn bán tài sản đúng lúc bất lợi nhất, hoặc quay lại vay nợ lãi cao.
Bước tiếp theo
Khi đã kiểm soát được dòng tiền hằng tháng, việc tiếp theo là xây lớp đệm an toàn: quỹ khẩn cấp cần bao nhiêu tháng chi phí.
Nguồn tham khảo
- CFPB — My spending rule to live by, tài liệu hướng dẫn tự xây quy tắc phân bổ thu nhập. Các con số 10 triệu đồng trong bài là tình huống minh họa, không phải số liệu thống kê chi phí sinh hoạt.
Câu hỏi thường gặp
Thu nhập 10 triệu có tiết kiệm được không?
Có thể. Hãy dùng mức 20% trong khung 50/30/20 làm điểm thử, rồi điều chỉnh theo chi phí thiết yếu và nghĩa vụ thật. Nếu chưa đạt, bắt đầu bằng một khoản lớn hơn 0 và đánh giá lại sau mỗi tháng.
Nên tiết kiệm trước hay trả nợ trước?
Thứ tự phụ thuộc lãi, phí, ngày đến hạn và mức ổn định thu nhập. Có thể đặt một khoản đệm ban đầu do bạn tự xác định rồi ưu tiên nghĩa vụ có chi phí cao; đây là kế hoạch minh họa, không phải tỷ lệ chung cho mọi người.
Ghi chép chi tiêu bằng app hay bằng Excel tốt hơn?
Cái nào bạn duy trì được lâu hơn thì tốt hơn. Excel linh hoạt và miễn phí, phù hợp người thích tự kiểm soát. App tiện vì tự động phân loại, nhưng hãy đọc kỹ quyền truy cập dữ liệu trước khi liên kết tài khoản ngân hàng.
Nguồn đối chiếu
- Consumer Financial Protection Bureau — My spending rule to live byÁp dụng cho: Khung 50/30/20 và lưu ý cá nhân hóa tỷ lệ. Truy cập: · Cấp nguồn A.
- #cách quản lý chi tiêu cá nhân
- #quản lý chi tiêu thu nhập 10 triệu
- #quy tắc 50 30 20
- #cách chia lương hàng tháng
Đọc tiếp theo hành trình này
Cuộc họp 15 phút cuối tháng: tám con số phải nhìn trước khi sang tháng mới
Lương 15 triệu vẫn hết tiền: tìm "lỗ rò" bằng sao kê 30 ngày