Lương 10 triệu: bảo hiểm đứng sau quỹ khẩn cấp và nợ ở vị trí nào?
Với thu nhập 10 triệu đồng/tháng, nên ưu tiên quỹ khẩn cấp, trả nợ lãi cao hay mua bảo hiểm trước? Bản đồ quyết định theo khoảng trống rủi ro, không theo tên sản phẩm.
Trạng thái: Đã đối chiếu nguồn chính thống ngày . Đây là kiểm tra nguồn của blog độc lập, không phải chứng nhận chuyên gia. Kiểm tra lại chậm nhất .
Minh họa nội dung
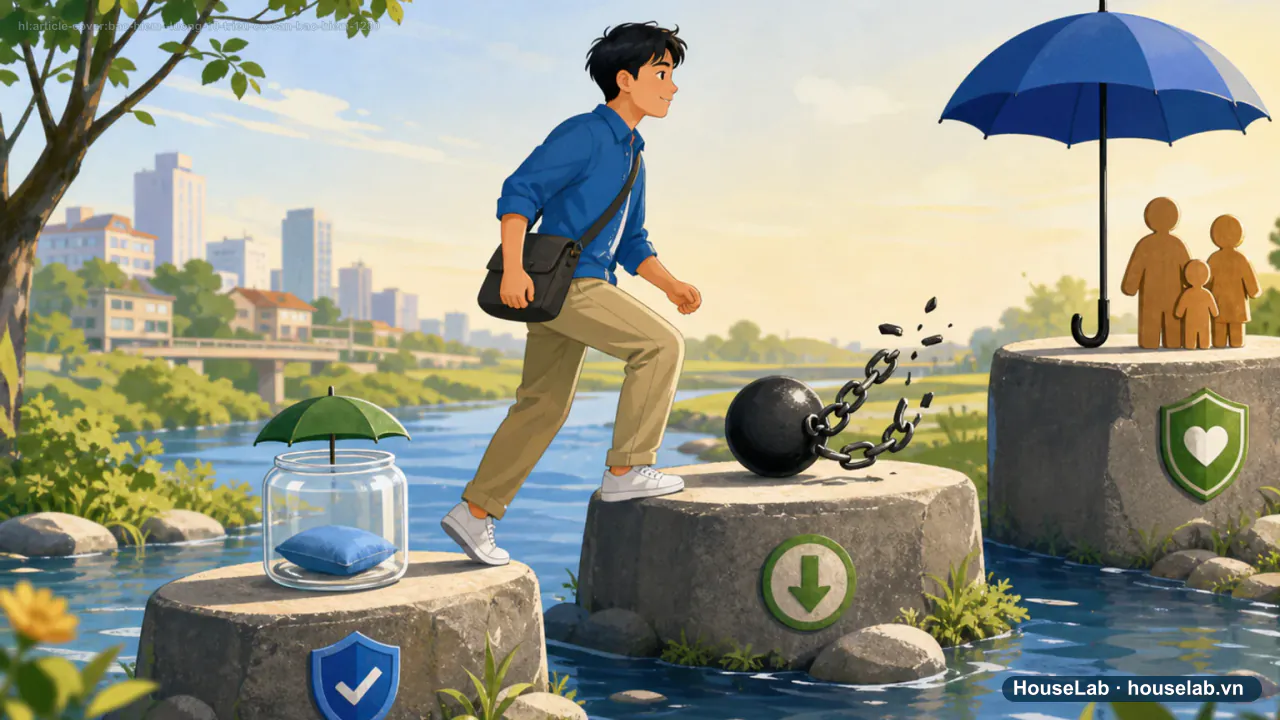
Bảo hiểm đứng ở đâu trong thứ tự ưu tiên?
- Mục 1 · Quỹ khẩn cấpƯu tiên 1
Bù đắp sự cố ngắn hạn ngay lập tức, không cần thẩm định hay chờ hiệu lực hợp đồng.
Hướng dẫn biên tập
- Mục 2 · Nợ lãi caoƯu tiên 2
Lãi vay tiêu dùng/thẻ tín dụng thường vượt xa lợi ích trì hoãn để mua bảo hiểm trước.
Hướng dẫn biên tập
- Mục 3 · Bảo hiểm rủi ro thuần túyƯu tiên 3
Chuyển giao rủi ro không thể tự bù bằng tiền mặt, sau khi hai lớp trên đã có nền.
Hướng dẫn biên tập
- Mục 4 · 21 ngày cân nhắcQuyền được hoàn phí
Áp dụng cho hợp đồng bảo hiểm nhân thọ trên 1 năm, tính từ ngày nhận hợp đồng.
Nguồn chính thức
Nguồn mục này: Cổng Thông tin điện tử Chính phủ
Bảo hiểm không phải là bước đầu tiên trong kế hoạch tài chính — nó là lớp bảo vệ đến sau khi đã có quỹ khẩn cấp. Với thu nhập 10 triệu đồng/tháng, tiền để đóng phí bảo hiểm cạnh tranh trực tiếp với tiền để dành phòng sự cố và tiền trả nợ; xếp sai thứ tự có thể khiến bạn vừa thiếu tiền mặt vừa mang thêm cam kết dài hạn.
1. Vì sao thứ tự lại quan trọng hơn việc “có bảo hiểm hay không”
Ba nhu cầu — quỹ khẩn cấp, trả nợ, bảo hiểm — đều nhằm giải quyết rủi ro tài chính, nhưng theo cách khác nhau:
- Quỹ khẩn cấp xử lý được ngay, không cần thẩm định, không có thời gian chờ hiệu lực.
- Trả nợ lãi cao cắt được một khoản chi phí đang chảy máu mỗi tháng.
- Bảo hiểm chuyển giao rủi ro lớn mà bạn không đủ sức tự bù — nhưng đòi hỏi cam kết đóng phí đều đặn, thường nhiều năm, và không linh hoạt như tiền mặt.
Mua bảo hiểm trước khi có quỹ khẩn cấp tạo ra một nghịch lý: nếu có sự cố nhỏ xảy ra ngay tháng sau khi ký hợp đồng, bạn không có tiền mặt để xử lý mà vẫn phải duy trì phí bảo hiểm, nếu không muốn mất phần lớn giá trị đã đóng.
2. Bản đồ khoảng trống bảo vệ
Trước khi hỏi “nên mua loại bảo hiểm nào”, hãy trả lời ba câu:
- Nếu tôi mất khả năng lao động 1-3 tháng, ai/điều gì bù đắp? — Quỹ khẩn cấp, bảo hiểm xã hội, gia đình.
- Nếu tôi mất khả năng lao động dài hạn hoặc qua đời, người phụ thuộc vào tôi sống bằng gì? — Đây là khoảng trống mà bảo hiểm nhân thọ/tai nạn thực sự nhắm tới.
- Chi phí y tế bất ngờ vượt khả năng chi trả của tôi bao nhiêu? — Bảo hiểm y tế nhà nước là lớp nền; bảo hiểm sức khỏe thương mại chỉ cần thiết nếu khoảng trống còn lại đủ lớn.
Nếu câu trả lời cho cả ba câu đều là “gia đình/quỹ khẩn cấp đã đủ xử lý”, bạn chưa cần mua thêm bảo hiểm thương mại ngay — hãy dồn tiền củng cố quỹ khẩn cấp trước.
3. Case study: 10 triệu đồng, ba lựa chọn cạnh tranh
Nam, 27 tuổi, lương 10 triệu đồng/tháng, chưa có quỹ khẩn cấp, còn dư nợ thẻ tín dụng 8 triệu đồng lãi khoảng 3%/tháng. Một tư vấn viên bảo hiểm đề nghị gói bảo hiểm nhân thọ kết hợp tiết kiệm, phí 1,5 triệu đồng/tháng.
Nếu Nam ký ngay: mỗi tháng còn lại rất ít để trả nợ thẻ hoặc tạo quỹ dự phòng — trong khi lãi thẻ tín dụng vẫn tiếp tục cộng dồn. Thứ tự hợp lý hơn: dùng 1,5 triệu đó trả bớt nợ thẻ trước (giảm ngay một khoản lãi cao, chắc chắn), rồi xây quỹ khẩn cấp, sau đó mới cân nhắc bảo hiểm rủi ro thuần túy với mức phí phù hợp phần ngân sách còn lại.
4. Đọc hợp đồng trước khi ký — quyền 21 ngày cân nhắc
Theo Luật Kinh doanh bảo hiểm số 08/2022/QH15, với hợp đồng bảo hiểm có thời hạn trên 1 năm, bên mua có 21 ngày kể từ ngày nhận hợp đồng để từ chối tiếp tục tham gia và được hoàn lại phí đã đóng, sau khi trừ chi phí hợp lý theo thỏa thuận. Sau 21 ngày, việc hủy hợp đồng sớm thường bất lợi hơn nhiều.
Dùng đúng khoảng thời gian này để: đọc kỹ điều khoản loại trừ, xác nhận mức phí duy trì được lâu dài (không chỉ năm đầu), và so mức phí với phần ngân sách bảo vệ hợp lý trong tổng thu nhập — thay vì để áp lực tư vấn khiến bạn ký vội.
5. Checklist trước khi thêm một khoản bảo hiểm mới
- Đã có quỹ khẩn cấp tối thiểu tương đương 1-3 tháng chi phí thiết yếu.
- Không còn khoản nợ lãi cao (thẻ tín dụng, vay tiêu dùng ngắn hạn) chưa xử lý.
- Xác định rõ khoảng trống rủi ro cụ thể mà bảo hiểm này nhắm tới, không mua vì “ai cũng có”.
- Mức phí duy trì được trong ít nhất 5-10 năm mà không ảnh hưởng các mục tiêu khác.
- Đã đọc điều khoản loại trừ và biết chính xác quyền hủy trong 21 ngày đầu.
Bước tiếp theo
Chưa có quỹ khẩn cấp? Bắt đầu từ Quỹ khẩn cấp là gì và cần bao nhiêu tháng chi phí trước khi tính đến bất kỳ khoản bảo hiểm thương mại nào.
Câu hỏi thường gặp
Lương 10 triệu có nên mua bảo hiểm nhân thọ ngay không?
Không nên nếu chưa có quỹ khẩn cấp tối thiểu và đang mang nợ lãi cao. Bảo hiểm nhân thọ dài hạn đòi hỏi đóng phí đều đặn nhiều năm; cam kết này chỉ an toàn khi dòng tiền đã có lớp đệm phía trước.
Khoảng trống bảo vệ nghĩa là gì?
Là phần rủi ro tài chính mà quỹ khẩn cấp, bảo hiểm y tế nhà nước và các nguồn hỗ trợ sẵn có không đủ bù đắp — ví dụ mất khả năng lao động dài hạn khi đang là trụ cột thu nhập duy nhất của gia đình. Bảo hiểm thương mại nên nhắm đúng vào khoảng trống đó, không phải mua theo cảm tính.
Có thể hủy hợp đồng bảo hiểm nhân thọ sau khi ký không?
Trong 21 ngày kể từ ngày nhận hợp đồng (áp dụng cho hợp đồng trên 1 năm), bên mua có quyền từ chối tiếp tục và được hoàn phí đã đóng sau khi trừ chi phí hợp lý theo thỏa thuận. Sau thời gian này, việc hủy hợp đồng sớm thường chỉ được nhận lại một phần giá trị, thường sau khi hợp đồng đã duy trì đủ thời gian có giá trị hoàn lại.
Nguồn đối chiếu
- Cổng Thông tin điện tử Chính phủ — Luật Kinh doanh bảo hiểm số 08/2022/QH15Áp dụng cho: Quyền cân nhắc 21 ngày và hoàn phí khi hủy hợp đồng bảo hiểm nhân thọ. Truy cập: · Hiệu lực từ: · Cấp nguồn A.
- #lương 10 triệu có nên mua bảo hiểm
- #thứ tự ưu tiên tài chính cá nhân
- #bảo hiểm hay quỹ khẩn cấp trước
- #21 ngày cân nhắc bảo hiểm nhân thọ
Đọc tiếp theo hành trình này
BHXH một lần sau 1/7/2025: điều kiện và chi phí cơ hội cần cân nhắc
Hợp đồng ngắn hạn, bán thời gian có phải đóng BHXH, BHTN năm 2026?