Kế hoạch tiền 12 tháng: biến mục tiêu năm thành khoản chuyển mỗi kỳ lương
Lập bản đồ 12 tháng cho chi phí định kỳ, quỹ đệm và ba mục tiêu; chuyển mục tiêu năm thành số tiền theo kỳ lương và rà theo quý.
Trạng thái: Đã đối chiếu nguồn chính thống ngày . Đây là kiểm tra nguồn của blog độc lập, không phải chứng nhận chuyên gia. Kiểm tra lại chậm nhất .
Minh họa nội dung
Bốn lần rà quý giữ kế hoạch 12 tháng còn sử dụng được
- Mốc 1 · Quý IKhóa lịch và mức nền
Ghi khoản định kỳ, mục tiêu và số tiền chuyển ban đầu.
Hướng dẫn biên tập
- Mốc 2 · Quý IISo tiến độ với thực tế
Điều chỉnh khoản chuyển khi chi phí hoặc thu nhập đổi.
Hướng dẫn biên tập
- Mốc 3 · Quý III–IVƯu tiên hạn gần
Không chia đều nếu các mục tiêu có ngày cần tiền khác nhau.
Hướng dẫn biên tập
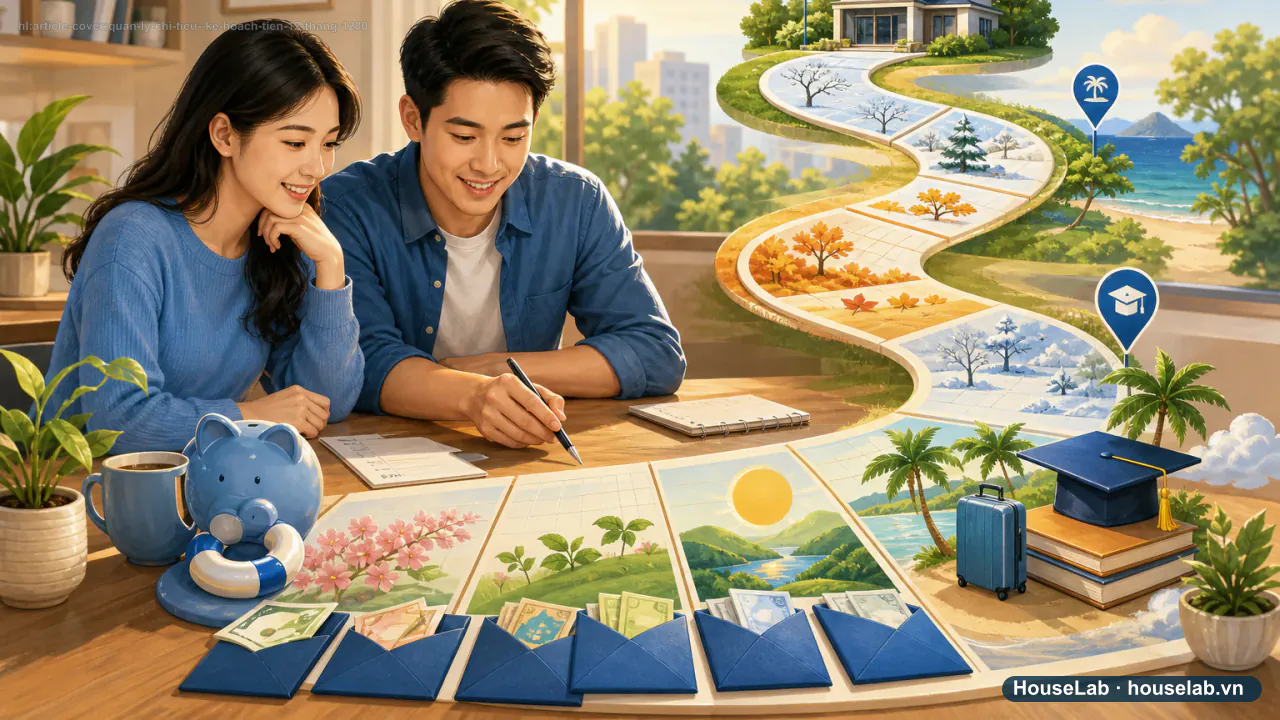
Kế hoạch 12 tháng không phải một con số tiết kiệm chung; nó là lịch các thời điểm bạn sẽ cần tiền. Khi biết ngày cần, số còn thiếu và số kỳ lương còn lại, mục tiêu năm trở thành khoản chuyển có thể thực hiện.
Bản đồ năm gồm ba lớp
- Khoản định kỳ nhưng không hàng tháng: học phí, bảo dưỡng, bảo hiểm, lễ tết.
- Quỹ đệm cho sự cố và tháng thu nhập thấp.
- Tối đa ba mục tiêu có ngày cần tiền và mức ưu tiên.
| Mục tiêu minh họa | Còn thiếu | Số kỳ còn lại | Chuyển mỗi kỳ |
|---|---|---|---|
| Học phí | 12.000.000đ | 12 | 1.000.000đ |
| Về quê | 6.000.000đ | 10 | 600.000đ |
| Bảo dưỡng | 3.000.000đ | 6 | 500.000đ |
Case study: Lan và Tuấn không chia đều ba mục tiêu
Gia đình minh họa có học phí đến hạn sớm hơn chuyến đi. Họ tài trợ học phí đủ trước, giữ khoản đệm, rồi mới tăng khoản chuyển cho chuyến đi. Cách này tránh tình trạng ba quỹ đều có tiền nhưng mục tiêu gần nhất vẫn thiếu.
Rà theo quý
- So số đã chuyển với tiến độ cần có.
- Cập nhật khoản định kỳ mới xuất hiện.
- Đóng mục tiêu không còn cần thiết.
- Chuyển phần tăng thu nhập vào mục tiêu ưu tiên trước khi tăng chi linh hoạt.
Nguồn tham khảo
Câu hỏi thường gặp
Nên có bao nhiêu mục tiêu trong một năm?
Chỉ nên mở số mục tiêu mà dòng tiền có thể tài trợ sau nghĩa vụ. Ba mục tiêu rõ thường dễ quản lý hơn danh sách dài không có khoản chuyển.
Thu nhập giảm giữa năm thì xử lý thế nào?
Bảo vệ chi thiết yếu và nghĩa vụ trước, sau đó kéo dài hạn hoặc giảm mục tiêu ít ưu tiên. Không vay chỉ để giữ một kế hoạch cũ.
Nguồn đối chiếu
- Consumer Financial Protection Bureau — My savings rule to live byÁp dụng cho: Đặt mục tiêu và số tiền chuyển theo tuần hoặc tháng. Truy cập: · Cấp nguồn A.
- Consumer Financial Protection Bureau — Monthly budget worksheetÁp dụng cho: Đối chiếu thu nhập và chi phí trong từng chu kỳ. Truy cập: · Cấp nguồn A.
- #kế hoạch tài chính 12 tháng
- #lập kế hoạch tiền năm
- #chia mục tiêu theo kỳ lương
Đọc tiếp theo hành trình này
Cuộc họp 15 phút cuối tháng: tám con số phải nhìn trước khi sang tháng mới
Lương 15 triệu vẫn hết tiền: tìm "lỗ rò" bằng sao kê 30 ngày