Vừa trả nợ vừa tiết kiệm: chọn tỷ lệ bằng chi phí lãi và khoản đệm
Cách chia tiền dư giữa trả nợ và quỹ đệm dựa trên hậu quả chậm trả, chi phí lãi và nguy cơ phải vay lại, thay vì dùng một tỷ lệ cố định.
Trạng thái: Đã đối chiếu nguồn chính thống ngày . Đây là kiểm tra nguồn của blog độc lập, không phải chứng nhận chuyên gia. Kiểm tra lại chậm nhất .
Minh họa nội dung
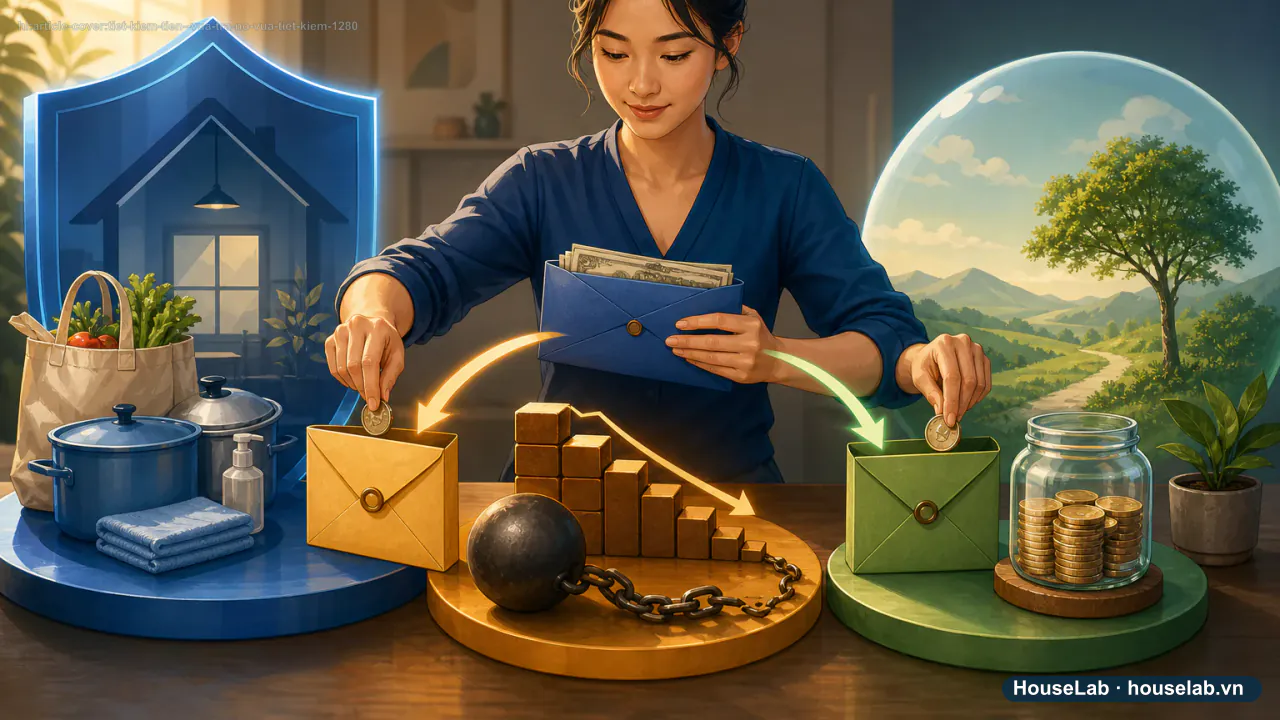
Thứ tự chia tiền dư trước khi chọn tỷ lệ trả nợ và tiết kiệm
- Điểm kiểm tra 1 · Nghĩa vụTrả đúng hạn
Giữ các khoản tối thiểu và chi thiết yếu cần thiết.
Nguồn chính thức
Nguồn mục này: Consumer Financial Protection Bureau
- Điểm kiểm tra 2 · Khoản đệmMốc nhỏ tự xác định
Giảm nguy cơ phải vay lại khi có sự cố.
Nguồn chính thức
Nguồn mục này: Consumer Financial Protection Bureau
- Điểm kiểm tra 3 · Trả thêmDồn vào một mục tiêu
Chọn bằng chi phí, động lực và hậu quả thực tế.
Nguồn chính thức
Nguồn mục này: Consumer Financial Protection Bureau
Đây không phải lựa chọn “trả nợ hoặc tiết kiệm”; thứ tự hợp lý thường là bảo vệ nghĩa vụ, tạo lớp đệm phù hợp rồi dồn tiền trả thêm có chủ đích. Một tỷ lệ cố định có thể sai nếu chi phí nợ hoặc thu nhập đổi.
Case study: 4 triệu tiền dư
Vy là nhân vật minh họa, có nợ chi phí cao và chưa có khoản đệm. Trong giai đoạn đầu, Vy giữ nghĩa vụ tối thiểu, dành một phần nhỏ xây mốc đệm tự xác định và dồn phần lớn vào khoản nợ mục tiêu. Khi đạt mốc đệm, phần đó chuyển sang trả thêm.
| Trạng thái | Khoản đệm | Trả thêm |
|---|---|---|
| Chưa có đệm | Mở một phần có giới hạn | Phần lớn tiền dư |
| Đã đạt mốc nhỏ | Duy trì | Tăng phần trả thêm |
| Thu nhập bất ổn | Cân nhắc tăng đệm | Điều chỉnh nhưng không bỏ nghĩa vụ |
Bốn câu trước khi chia
- Chậm khoản nào gây hậu quả lớn nhất?
- Chi phí lãi/phí của từng khoản là bao nhiêu?
- Sự cố nhỏ nào có thể buộc bạn vay lại?
- Mức chia này có duy trì được ba chu kỳ không?
Nguồn tham khảo
Câu hỏi thường gặp
Có nên tiết kiệm khi đang có nợ lãi cao?
Một khoản đệm nhỏ có thể giúp tránh vay lại, nhưng phần trả thêm vẫn cần xét chi phí nợ. Không có tỷ lệ chung cho mọi hợp đồng.
Khi nào chuyển toàn bộ tiền dư sang trả nợ?
Chỉ sau khi bảo vệ chi thiết yếu, nghĩa vụ đến hạn và đánh giá rủi ro phát sinh. Rà lại khi quỹ đệm hoặc dư nợ đạt mốc.
Nguồn đối chiếu
- Consumer Financial Protection Bureau — Debt action plan toolÁp dụng cho: Chọn thứ tự trả thêm theo lãi suất hoặc dư nợ. Truy cập: · Cấp nguồn A.
- Consumer Financial Protection Bureau — An essential guide to building an emergency fundÁp dụng cho: Vai trò của khoản đệm và thói quen chuyển tiền đều. Truy cập: · Cấp nguồn A.
- #vừa trả nợ vừa tiết kiệm
- #nên trả nợ hay lập quỹ
- #chia tiền trả nợ
Đọc tiếp theo hành trình này
10 cách giảm chi nhưng không cắt y tế, dinh dưỡng và các mối quan hệ
Gửi góp hay gửi một lần: mô phỏng 12 tháng với dòng tiền thật