Một triệu đầu tiên: kế hoạch 4 tuần cho người chưa từng có tiền dư
Cách tạo khoản tiết kiệm 1 triệu đồng đầu tiên bằng một kế hoạch 4 tuần cụ thể, dành cho người chưa từng để dành được đồng nào — không cần cắt giảm cực đoan.
Trạng thái: Đã đối chiếu nguồn chính thống ngày . Đây là kiểm tra nguồn của blog độc lập, không phải chứng nhận chuyên gia. Kiểm tra lại chậm nhất .
Minh họa nội dung
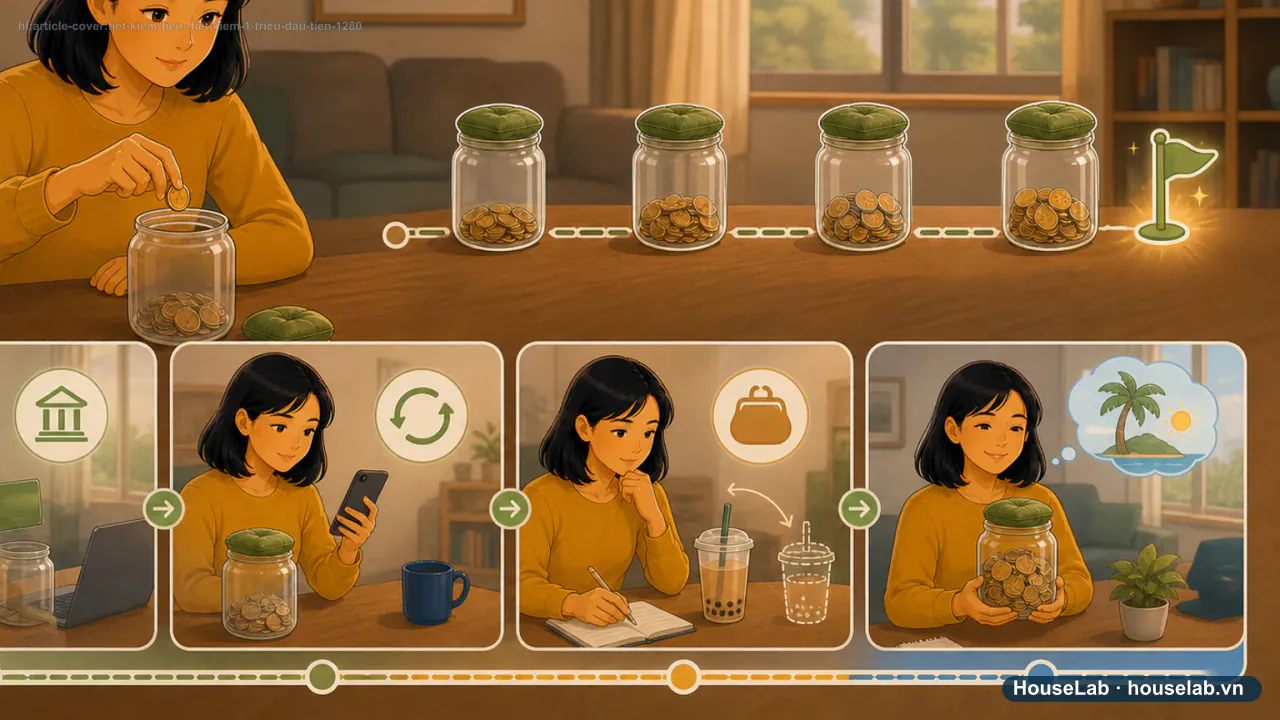
Bốn tuần để có 1 triệu đồng đầu tiên
- Mốc 1 · Tuần 1Mở tài khoản tiết kiệm riêng
Tách khỏi tài khoản chi tiêu hằng ngày để không lẫn tiền.
Hướng dẫn biên tập
- Mốc 2 · Tuần 2Đặt lệnh chuyển tự động
Chuyển ngay ngày nhận lương, trước khi bắt đầu chi tiêu.
Hướng dẫn biên tập
- Mốc 3 · Tuần 3Kiểm tra rò rỉ chi tiêu
Rà một danh mục chi nhỏ đang lặp lại không cần thiết.
Hướng dẫn biên tập
- Mốc 4 · Tuần 4Xác nhận đạt mốc, đặt mốc kế tiếp
Giữ nguyên hệ thống, không rút ra ăn mừng.
Hướng dẫn biên tập
Một triệu đồng đầu tiên khó không phải vì số tiền lớn, mà vì bạn chưa có hệ thống để giữ nó lại. Kế hoạch 4 tuần dưới đây thay thế “quyết tâm tiết kiệm” bằng bốn hành động cụ thể — mỗi tuần một việc, không cần cắt giảm cực đoan ngay từ đầu.
1. Vì sao mốc đầu tiên luôn khó nhất
Tiền gửi tiết kiệm không kỳ hạn tại Việt Nam được định nghĩa là khoản tích lũy mà người gửi có quyền rút bất kỳ ngày làm việc nào của ngân hàng, không cần báo trước và không bị ràng buộc thời gian. Điều đó có nghĩa là không có rào cản kỹ thuật nào ngăn bạn bắt đầu — rào cản duy nhất là hành vi: tiền vào tài khoản chi tiêu rồi bị tiêu hết trước khi kịp “để dành”.
Người chưa từng tiết kiệm thường thất bại vì đặt mục tiêu ở cuối tháng: “còn dư bao nhiêu thì để dành”. Vấn đề là gần như không tháng nào “còn dư” nếu không có ranh giới rõ ràng ngay từ đầu.
2. Kế hoạch 4 tuần
Tuần 1 — Mở một tài khoản tách biệt
Không dùng chung ví chi tiêu hằng ngày. Một tài khoản tiết kiệm riêng, dù là tài khoản phụ miễn phí của ngân hàng số, tạo ra ranh giới tâm lý: tiền trong đó “không phải để tiêu”.
Tuần 2 — Đặt lệnh chuyển tự động
Đây là bước quan trọng nhất. Chuyển một khoản cố định — có thể chỉ 100.000-200.000 đồng nếu thu nhập eo hẹp — ngay ngày nhận lương, trước khi bắt đầu chi tiêu tháng đó. Tự động hoá loại bỏ bước “quyết định” mỗi tháng, vốn là điểm dễ bỏ cuộc nhất.
Tuần 3 — Rà một khoản rò rỉ, không phải toàn bộ ngân sách
Không cần lập lại toàn bộ ngân sách trong tuần này. Chỉ cần tìm một khoản chi nhỏ lặp lại mà bạn không thực sự cần — một gói dịch vụ ít dùng, một thói quen mua sắm theo quán tính — và chuyển đúng số tiền đó vào tài khoản tiết kiệm thay vì chi tiếp.
Tuần 4 — Xác nhận và không rút ra ăn mừng
Kiểm tra số dư. Nếu đã gần hoặc đạt 1 triệu, đừng rút ra để “tự thưởng” — điều đó xoá sạch động lực hệ thống vừa xây. Giữ nguyên lệnh chuyển tự động và đặt mốc tiếp theo, ví dụ 3 triệu hoặc một tháng chi phí thiết yếu.
3. Case study: hai người cùng thu nhập, một người bắt đầu được
Hoa và Trang cùng làm nhân viên văn phòng, thu nhập 9 triệu đồng/tháng. Trang tự nhủ “cuối tháng còn dư sẽ tiết kiệm” — sau ba tháng, tài khoản vẫn ở mức 0. Hoa đặt lệnh chuyển tự động 150.000 đồng mỗi ngày nhận lương, không đợi “còn dư”. Sau hơn 6 tháng, Hoa đạt 1 triệu đồng đầu tiên mà gần như không cảm nhận được khoản tiền bị trừ — vì nó rời khỏi tài khoản trước khi kịp trở thành “tiền tiêu được” trong đầu.
Khác biệt không nằm ở thu nhập hay ý chí, mà ở thời điểm chuyển tiền: đầu tháng thay vì cuối tháng.
4. Để tiền ở đâu trong giai đoạn này
Với khoản tiết kiệm dưới vài triệu đồng, đừng mất công so lãi suất giữa các kỳ hạn — chênh lệch không đáng kể so với rủi ro quên mất tài khoản. Ưu tiên đúng theo thứ tự:
- Rút được ngay khi cần — tài khoản thanh toán hoặc tiết kiệm không kỳ hạn.
- Tách khỏi ví chi tiêu — để không vô tình tiêu vào.
- Có bảo hiểm tiền gửi — mọi khoản tiết kiệm tại tổ chức tín dụng hợp pháp tại Việt Nam đều nằm trong phạm vi bảo hiểm tiền gửi. Xem chi tiết hạn mức tại bài Hạn mức bảo hiểm tiền gửi 350 triệu đồng.
5. Sau khi đạt mốc 1 triệu, làm gì tiếp?
Đừng nhảy thẳng sang đầu tư. Bước tiếp theo hợp lý là mở rộng cùng một hệ thống: tăng dần số tiền chuyển tự động, và hướng tới mốc lớn hơn có mục đích rõ ràng — ví dụ quỹ khẩn cấp bằng vài tháng chi phí thiết yếu.
Máy tính quỹ khẩn cấp
Ước tính khoản dự phòng theo chi phí thiết yếu, độ ổn định thu nhập và người phụ thuộc.
Mục tiêu quỹ khẩn cấp
48.000.000 ₫
Còn thiếu 38.000.000 ₫, khoảng 19 tháng để hoàn thành.
- Mục tiêu
- 48.000.000 ₫
- Đã có
- 10.000.000 ₫
- Còn thiếu
- 38.000.000 ₫
- Mức dự phòng
- 6 tháng
Bước tiếp theo
Khi khoản tiết kiệm đã có nền, hãy đọc thêm về ngân sách 50/30/20 cho thu nhập thực tế để biết tỷ lệ tiết kiệm phù hợp với hoàn cảnh của bạn.
Câu hỏi thường gặp
Nên để 1 triệu đồng đầu tiên ở đâu?
Ở tài khoản tiết kiệm hoặc tài khoản thanh toán riêng, tách khỏi ví chi tiêu hằng ngày, và rút được trong ngày. Ở giai đoạn này, mục tiêu là hình thành thói quen chứ không phải tối ưu lãi suất — khoản tiền còn nhỏ nên chênh lệch lãi giữa các kỳ hạn gần như không đáng kể so với rủi ro quên mất khoản tiết kiệm.
Nếu tháng đó không dư ra nổi 1 triệu thì sao?
Không cần đúng 1 triệu ngay tháng đầu. Kế hoạch 4 tuần đặt trọng tâm vào việc chuyển tiền tự động và duy trì đều đặn; đạt mốc 1 triệu có thể mất 2-3 tháng tùy thu nhập, miễn là hệ thống chuyển tiền vẫn chạy mỗi kỳ lương.
Có nên vay để đủ 1 triệu tiết kiệm cho "đẹp số" không?
Không. Vay để tiết kiệm là nghịch lý tài chính — bạn trả lãi khoản vay trong khi khoản tiết kiệm gần như không sinh lãi đáng kể. Cứ để mốc tiết kiệm đến từ dòng tiền thật, chậm nhưng không tạo thêm nợ.
Nguồn đối chiếu
- Công báo điện tử Chính phủ — Thông tư 48/2018/TT-NHNN quy định về tiền gửi tiết kiệmÁp dụng cho: Định nghĩa tiền gửi tiết kiệm không kỳ hạn và quyền rút theo nhu cầu. Truy cập: · Hiệu lực từ: · Cấp nguồn A.
- Cổng Thông tin điện tử Chính phủ — Luật Bảo hiểm tiền gửi số 111/2025/QH15Áp dụng cho: Cơ chế bảo hiểm tiền gửi cho khoản tiết kiệm cá nhân. Truy cập: · Cấp nguồn A.
- #tiết kiệm 1 triệu đầu tiên
- #cách bắt đầu tiết kiệm khi chưa có tiền dư
- #kế hoạch tiết kiệm 4 tuần
- #tiết kiệm tự động mỗi tháng
Đọc tiếp theo hành trình này
10 cách giảm chi nhưng không cắt y tế, dinh dưỡng và các mối quan hệ
Gửi góp hay gửi một lần: mô phỏng 12 tháng với dòng tiền thật