Thẻ tín dụng "miễn phí": bóc tách 8 điều kiện có thể làm bạn mất tiền
Ngân hàng phải công khai biểu phí và không được thu ngoài biểu phí đã công bố — nhưng "miễn phí thường niên" thường chỉ là một dòng trong biểu phí đó. Tám mục cần tự kiểm tra trước khi mở thẻ.
Trạng thái: Đã đối chiếu nguồn chính thống ngày . Đây là kiểm tra nguồn của blog độc lập, không phải chứng nhận chuyên gia. Kiểm tra lại chậm nhất .
Minh họa nội dung
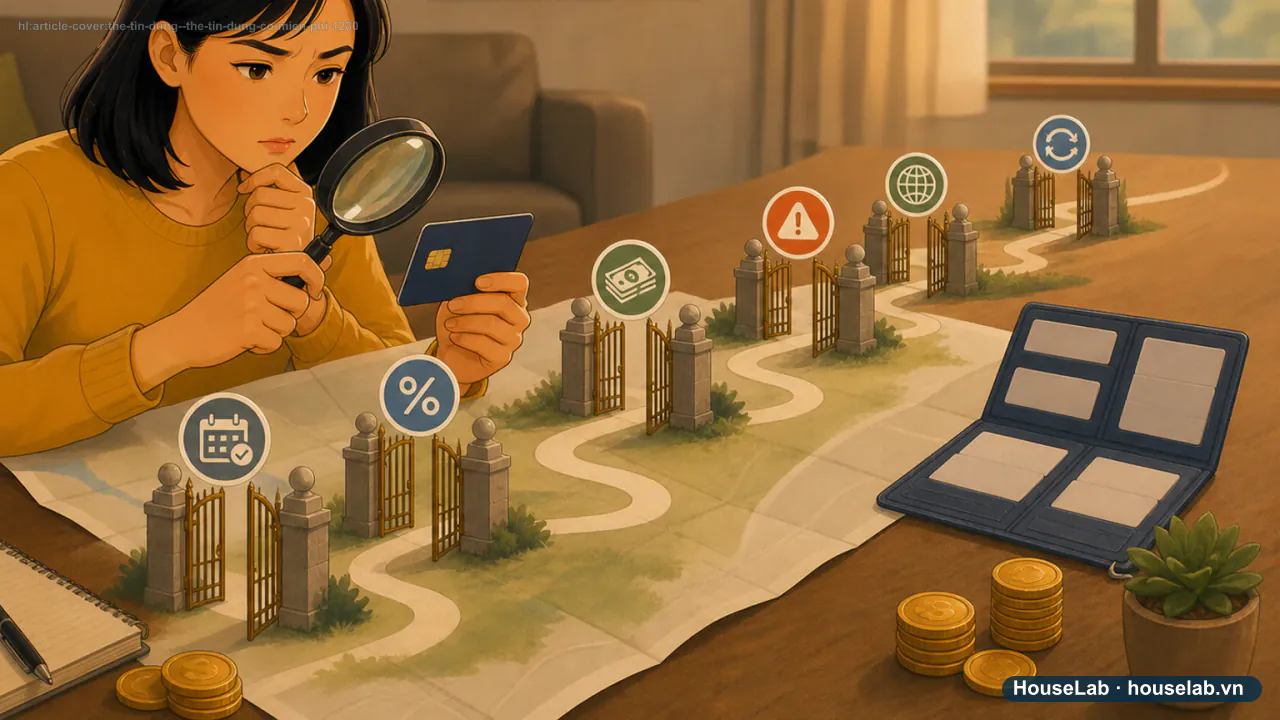
Đọc biểu phí trước khi tin vào chữ "miễn phí"
- Bước 1 · Bước 1Tìm biểu phí công khai
Điều 5.1.b buộc ngân hàng công khai biểu phí đầy đủ, không chỉ dòng quảng cáo miễn phí.
Nguồn chính thức
Nguồn mục này: Công báo điện tử Chính phủ
- Bước 2 · Bước 2Đọc điều kiện miễn phí
Miễn phí năm đầu hay mọi năm, có ràng buộc chi tiêu tối thiểu hay không.
Hướng dẫn biên tập
- Bước 3 · Bước 3Kiểm tra lãi & phí khác
Lãi ngoài thời gian miễn lãi, phí rút tiền mặt, phí ngoại tệ không nằm trong "miễn phí thường niên".
Hướng dẫn biên tập
- Bước 4 · Bước 4Theo dõi thông báo đổi phí
Điều 5.1.c: thay đổi phí phải báo trước tối thiểu 7 ngày — đừng bỏ qua email/SMS ngân hàng.
Nguồn chính thức
Nguồn mục này: Công báo điện tử Chính phủ
“Miễn phí thường niên” là một dòng trong biểu phí, không phải toàn bộ chi phí sử dụng thẻ. Ngân hàng bắt buộc phải công khai biểu phí đầy đủ và không được thu phí ngoài biểu phí đó — nhưng biểu phí đầy đủ luôn có nhiều dòng khác ngoài phí thường niên. Đây là 8 điều kiện cần tự kiểm tra trước khi tin vào một lời mời mở thẻ “miễn phí”.
1. Ngân hàng phải công khai biểu phí — bạn có quyền đọc nó
Theo Điều 5 Thông tư 18/2024/TT-NHNN, tổ chức phát hành thẻ có ba nghĩa vụ cụ thể:
- Điều 5.1.b: biểu phí dịch vụ thẻ phải phù hợp quy định pháp luật, được niêm yết công khai và cung cấp cho chủ thẻ.
- Điều 5.1.c: thời gian từ khi thông báo đến khi áp dụng thay đổi phí tối thiểu 7 ngày.
- Điều 5.1.d: ngân hàng không được thu thêm bất kỳ loại phí nào ngoài biểu phí đã công bố.
Nói cách khác: mọi khoản phí bạn có thể phải trả đều PHẢI nằm trong biểu phí công khai. Vấn đề không phải ngân hàng giấu phí — vấn đề là quảng cáo “miễn phí thường niên” chỉ nhắc một dòng, còn biểu phí đầy đủ có thể dài hơn nhiều.
2. Tám điều kiện thường ẩn sau chữ “miễn phí”
- Miễn phí năm đầu, phí bình thường từ năm 2 — kiểm tra rõ “miễn phí thường niên” áp dụng bao lâu.
- Miễn phí có điều kiện chi tiêu tối thiểu/năm — không đạt mức chi tiêu, phí thường niên có thể bị truy thu.
- Thời gian miễn lãi và phương pháp tính lãi — đọc đúng hợp đồng của thẻ đang xét; không suy ra số ngày hoặc cách tính lãi từ quảng cáo “miễn phí thường niên”.
- Phí và lãi rút tiền mặt — kiểm tra biểu phí, lãi suất và thời điểm bắt đầu tính lãi do chính ngân hàng phát hành công bố.
- Phí giao dịch ngoại tệ — áp dụng khi thanh toán quốc tế hoặc mua hàng từ nền tảng nước ngoài.
- Phí phạt trả chậm/trả tối thiểu — độc lập với phí thường niên, áp dụng mỗi kỳ sao kê trả trễ hoặc dưới mức tối thiểu.
- Phí phát hành lại thẻ, phí thẻ phụ — một số ngân hàng miễn phí thẻ chính nhưng tính phí thẻ phụ hoặc phí cấp lại khi mất thẻ.
- Điều kiện giữ ưu đãi — một số chương trình hoàn tiền/miễn phí yêu cầu thanh toán đúng hạn liên tục; trả trễ một kỳ có thể mất ưu đãi cho các kỳ sau.
3. Case study: “miễn phí trọn đời” nhưng vẫn phát sinh phí
Đức mở một thẻ được nhân viên tư vấn giới thiệu là “miễn phí thường niên trọn đời”. Đức không đọc biểu phí đầy đủ, chỉ nhớ dòng quảng cáo đó.
Ba tháng sau, Đức rút tiền mặt từ thẻ tín dụng để trả một khoản gấp nhưng không đọc biểu phí và phương pháp tính lãi dành cho giao dịch này. Phí và lãi phát sinh khiến Đức bất ngờ dù thẻ đúng là miễn phí thường niên. Tình huống minh họa cho thấy “miễn phí thường niên” không thay thế việc đọc biểu phí và hợp đồng của đúng sản phẩm.
4. Bước tiếp theo trước khi mở thẻ
- Tìm biểu phí đầy đủ trên website chính thức của ngân hàng, không chỉ đọc trang quảng cáo.
- Đối chiếu cả 8 mục ở trên với biểu phí đó, không riêng dòng phí thường niên.
- Nếu đã có thẻ, tính điểm hoà vốn thực tế của thẻ bằng công cụ dưới đây trước khi giữ hay huỷ thẻ.
Muốn tính cụ thể tiền hoàn có bù được phí thường niên và các phí khác hay không? Dùng Máy tính điểm hoà vốn thẻ tín dụng.
Câu hỏi thường gặp
Ngân hàng có được thu phí ngoài biểu phí đã công bố không?
Không. Theo Điều 5.1.d Thông tư 18/2024/TT-NHNN, tổ chức phát hành thẻ không được thu thêm bất kỳ loại phí nào ngoài biểu phí đã công bố công khai. Nếu bạn thấy một khoản phí không có trong biểu phí công khai của ngân hàng, đó là dấu hiệu cần khiếu nại hoặc đối chiếu lại hợp đồng.
Vì sao thẻ quảng cáo "miễn phí trọn đời" vẫn có thể phát sinh chi phí?
"Miễn phí thường niên" chỉ là một dòng trong biểu phí đầy đủ. Thẻ vẫn có thể phát sinh lãi mua sắm (nếu không trả đủ trong thời gian miễn lãi), phí và lãi rút tiền mặt, phí giao dịch ngoại tệ, phí phạt trả chậm — những khoản này độc lập với phí thường niên và thường không được nêu trong quảng cáo "miễn phí".
Làm sao biết ngân hàng có tăng phí âm thầm không?
Theo Điều 5.1.c, thời gian từ khi thông báo đến khi áp dụng thay đổi phí tối thiểu là 7 ngày — ngân hàng bắt buộc phải thông báo trước, không được tăng phí mà không báo. Bạn nên giữ thói quen đọc thông báo từ ngân hàng (email, SMS, app) thay vì bỏ qua, và đối chiếu biểu phí hiện hành trên website chính thức định kỳ.
Nguồn đối chiếu
- Công báo điện tử Chính phủ — Thông tư 18/2024/TT-NHNN quy định về hoạt động thẻ ngân hàngÁp dụng cho: Nghĩa vụ công khai biểu phí, thông báo trước khi đổi phí và giới hạn thu phí ngoài biểu phí (Điều 5, Điều 12). Truy cập: · Hiệu lực từ: · Cấp nguồn A.
- #thẻ tín dụng miễn phí thường niên
- #thẻ tín dụng miễn phí có thật không
- #điều kiện miễn phí thẻ tín dụng
- #biểu phí thẻ tín dụng
Đọc tiếp theo hành trình này
Thanh toán tối thiểu không phải kế hoạch thoát nợ: mô phỏng 3 kỳ sao kê
Từ 2026, thẻ tín dụng không được chuyển tiền vào ví điện tử: hiểu sao cho đúng?