Lương 7 triệu sống thế nào để cuối tháng không về 0? Ba ngân sách để tự thay số
Bài thực hành chia lương thực nhận 7 triệu theo ba mức tiền nhà 20%, 30% và 40%, kiểm tra chi thiết yếu, nghĩa vụ gia đình và tạo khoản đệm nhỏ mà không áp dụng 50/30/20 máy móc.
Trạng thái: Đã đối chiếu nguồn chính thống ngày . Đây là kiểm tra nguồn của blog độc lập, không phải chứng nhận chuyên gia. Kiểm tra lại chậm nhất .
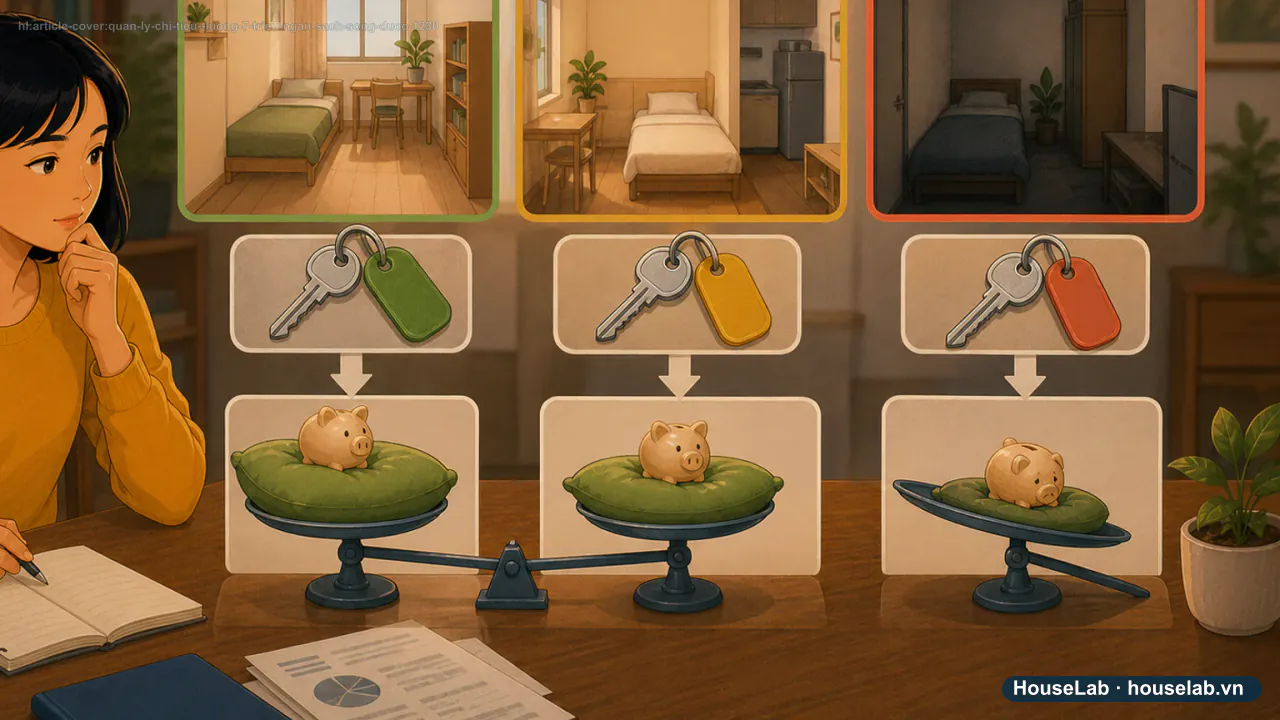
Minh họa nội dung
Tiền nhà tăng thì số dư co lại bao nhiêu?
- Mục 1 · Nhà 20%Dư 900.000đ
Tiền nhà 1,4 triệu; còn khoảng trống để xử lý biến động.
Phép tính minh họa · 7.000.000 − (1.400.000 + 2.100.000 + 800.000 + 1.200.000 + 600.000) = 900.000đ
- Mục 2 · Nhà 30%Dư 200.000đ
Tiền nhà 2,1 triệu; biên an toàn gần như hết.
Phép tính minh họa · 7.000.000 − (2.100.000 + 2.100.000 + 800.000 + 1.200.000 + 600.000) = 200.000đ
- Mục 3 · Nhà 40%Âm 500.000đ
Tiền nhà 2,8 triệu; phải đổi khoản lớn, không chỉ cắt cà phê.
Phép tính minh họa · 7.000.000 − (2.800.000 + 2.100.000 + 800.000 + 1.200.000 + 600.000) = −500.000đ
Với lương thực nhận 7 triệu đồng, mục tiêu đầu tiên không phải đạt một tỷ lệ tiết kiệm đẹp mà là tránh dòng tiền âm. Hãy nhập tiền nhà, nghĩa vụ gia đình và nợ trước; phần trăm chỉ được chọn sau khi biết số tiền thật còn lại.
1. Đừng bắt đầu bằng 50/30/20
Quy tắc 50/30/20 sẽ dành 3,5 triệu đồng cho nhu cầu thiết yếu. Chỉ riêng tiền thuê và ăn uống của một người tự thuê nhà có thể đã dùng gần hết phần đó. Ép mọi khoản còn lại vào 1,4 triệu đồng tiết kiệm không làm ngân sách tốt hơn nếu cuối tháng phải rút ngược ra.
Cách thực dụng hơn:
- Ghi tiền thực nhận, không dùng lương ghi trên tin tuyển dụng.
- Trừ chi bắt buộc có ngày đến hạn.
- Khóa một khoản đệm nhỏ ngay sau ngày nhận lương.
- Chia phần còn lại theo tuần để thấy sớm nguy cơ vượt ngân sách.
2. Ba ngân sách 7 triệu, ba kết quả
| Khoản | A: nhà 20% | B: nhà 30% | C: nhà 40% |
|---|---|---|---|
| Nhà ở + điện nước | 1.400.000đ | 2.100.000đ | 2.800.000đ |
| Ăn uống | 2.100.000đ | 2.100.000đ | 2.100.000đ |
| Đi lại + điện thoại | 800.000đ | 800.000đ | 800.000đ |
| Nghĩa vụ gia đình/nợ | 1.200.000đ | 1.200.000đ | 1.200.000đ |
| Khoản đệm | 600.000đ | 600.000đ | 600.000đ |
| Tổng trước chi linh hoạt | 6.100.000đ | 6.800.000đ | 7.500.000đ |
| Còn cho chi linh hoạt | 900.000đ | 200.000đ | −500.000đ |
Lưu ý: Thông tin có thể thay đổi. Hãy đối chiếu điều kiện hiện hành trên nguồn chính thức trước khi quyết định.
Nguồn: Nghị định 293/2025/NĐ-CP — chỉ dùng làm bối cảnh lương tối thiểu (01/01/2026)
Các con số trong bảng là giả định để thay số, không phải mức chi tiêu trung bình của một thành phố. Mô hình giữ nguyên mọi khoản ngoài tiền nhà để cô lập tác động: ở mức 40%, chi bắt buộc và khoản đệm đã vượt thu nhập 500.000 đồng trước cả chi linh hoạt. Dấu âm là tín hiệu phải đổi giả định lớn, không phải khoản có thể tiếp tục cắt.
3. Case study: Nhi không thiếu kỷ luật, Nhi thiếu khoảng trống
Nhi là nhân vật tổng hợp, nhận 7 triệu đồng. Tháng trước Nhi chi 2,2 triệu tiền phòng, 2,1 triệu tiền ăn, 900.000 đồng đi lại và điện thoại, gửi gia đình 1 triệu, trả góp 600.000 đồng và chi linh hoạt 700.000 đồng. Tổng đã là 7,5 triệu đồng.
Nếu chỉ bỏ cà phê 200.000 đồng, Nhi vẫn âm 300.000 đồng. Hai thay đổi có tác động lớn hơn là:
- chuyển sang ở ghép, giảm 700.000 đồng tiền nhà; và
- giới hạn chi linh hoạt từ 700.000 xuống 200.000 đồng trong giai đoạn ổn định lại dòng tiền.
Hai thay đổi giảm tổng chi từ 7,5 xuống 6,3 triệu đồng. Nhi giữ 300.000 đồng làm khoản đệm và còn 400.000 đồng để xử lý tháng có chi phí đi lại cao. Đây chưa phải ngân sách lý tưởng, nhưng đã không cần vay mới để kết thúc tháng.
4. Kiểm tra “vùng đỏ 85%”
Mốc 85% trong bài là ngưỡng thực hành do bài viết đặt ra, không phải chuẩn pháp lý. Với 7 triệu đồng, 85% là 5,95 triệu đồng.
Nếu nhà ở, ăn, đi lại, y tế, nghĩa vụ gia đình và nợ đã vượt mốc này, hãy ưu tiên một thay đổi cấu trúc:
- giảm chi phí nhà ở hoặc quãng đường đi làm;
- dừng tạo khoản trả góp mới;
- kiểm tra quyền lợi/phụ cấp hợp pháp đang bỏ sót;
- tìm thêm giờ làm hoặc kỹ năng có thể tăng thu nhập ròng;
- liên hệ bên cho vay sớm nếu có nguy cơ trễ hạn.
5. Checklist 15 phút sau ngày nhận lương
- Ghi số tiền thực nhận và mọi khoản đã bị khấu trừ.
- Đặt lịch cho tiền nhà, nợ và nghĩa vụ gia đình.
- Chuyển khoản đệm sang tài khoản tách biệt.
- Chia tiền ăn, đi lại và linh hoạt thành bốn tuần.
- Đặt một mốc dừng mua sắm khi phần tuần còn dưới 20%.
- Cuối tuần chỉ sửa một giả định, không viết lại toàn bộ ngân sách.
Bạn có thể nhập lại các con số tại máy tính ngân sách 50/30/20, nhưng hãy xem tỷ lệ máy tính là tín hiệu so sánh, không phải mệnh lệnh.
Thông tin tham khảo — liên kết tiếp thị hiện chưa được cấu hình.
Money Lover
App quản lý chi tiêuFinsify Co., JSC
Đã xác minh một phần
Có gói Free và Premium với giới hạn tính năng khác nhau
Không phù hợp nếu: Chưa xác minh giá Premium tại Việt Nam hoặc danh sách ngân hàng Việt Nam được hỗ trợ; nguồn chỉ xác nhận CSV, không phải Excel.
Vì sao gợi ý ở đây: Card chỉ giới thiệu công cụ ghi chép theo ngữ cảnh; campaign đang khóa và không có link chuyển đổi. Bạn cũng có thể dùng bảng tính hoặc giấy nếu dễ duy trì hơn.
6. Kết luận: ngân sách tốt là ngân sách không phải vay để vá
Với thu nhập 7 triệu đồng, một khoản đệm 300.000 đồng duy trì được có giá trị hơn mục tiêu 1,4 triệu đồng chỉ tồn tại trên bảng. Sau ba tháng không âm tiền, hãy tăng khoản đệm từng bước và xử lý chi phí lớn trước khi tối ưu những khoản nhỏ.
Câu hỏi thường gặp
Lương 7 triệu có bắt buộc phải tiết kiệm 20% không?
Không. Tỷ lệ chỉ là điểm tham khảo. Nếu tiền nhà, nghĩa vụ gia đình hoặc y tế cao, hãy bắt đầu bằng khoản đệm nhỏ có thể duy trì và ưu tiên xử lý chi phí cấu trúc.
Có nên lấy mức lương tối thiểu vùng làm ngân sách thực nhận không?
Không. Lương tối thiểu là sàn pháp lý trong phạm vi áp dụng; tiền thực nhận còn phụ thuộc hợp đồng, ngày công, phụ cấp và các khoản khấu trừ hợp pháp.
Khi nào việc cắt khoản chi nhỏ không còn đủ?
Khi chi bắt buộc chiếm phần lớn thu nhập hoặc nghĩa vụ nợ làm dòng tiền âm, cần xem lại tiền nhà, đi lại, lịch trả nợ và khả năng tăng thu nhập thay vì chỉ cắt chi tiêu nhỏ.
Nguồn đối chiếu
- Cổng Thông tin điện tử Chính phủ — Nghị định 293/2025/NĐ-CP quy định mức lương tối thiểuÁp dụng cho: Bối cảnh mức lương tối thiểu vùng; không dùng để suy ra lương thực nhận của case study. Truy cập: · Hiệu lực từ: · Cấp nguồn A.
Công bố tiếp thị: Bài có thể chứa khối sản phẩm theo ngữ cảnh. Hiện các chiến dịch chưa đủ cấu hình sẽ chỉ dẫn đến nguồn chính thức và không ghi nhận hoa hồng.
- #lương 7 triệu nên chi tiêu thế nào
- #ngân sách lương 7 triệu
- #quản lý tiền thu nhập thấp
- #bảng chi tiêu hàng tháng
Đọc tiếp theo hành trình này
Cuộc họp 15 phút cuối tháng: tám con số phải nhìn trước khi sang tháng mới
Lương 15 triệu vẫn hết tiền: tìm "lỗ rò" bằng sao kê 30 ngày