Để quỹ khẩn cấp ở đâu để rút được khi cần?
Quỹ khẩn cấp cần rút được ngay, không phải lãi cao nhất. So sánh tài khoản thanh toán, tiết kiệm không kỳ hạn và ví điện tử theo tiêu chí thanh khoản và bảo hiểm tiền gửi.
Trạng thái: Đã đối chiếu nguồn chính thống ngày . Đây là kiểm tra nguồn của blog độc lập, không phải chứng nhận chuyên gia. Kiểm tra lại chậm nhất .
Minh họa nội dung
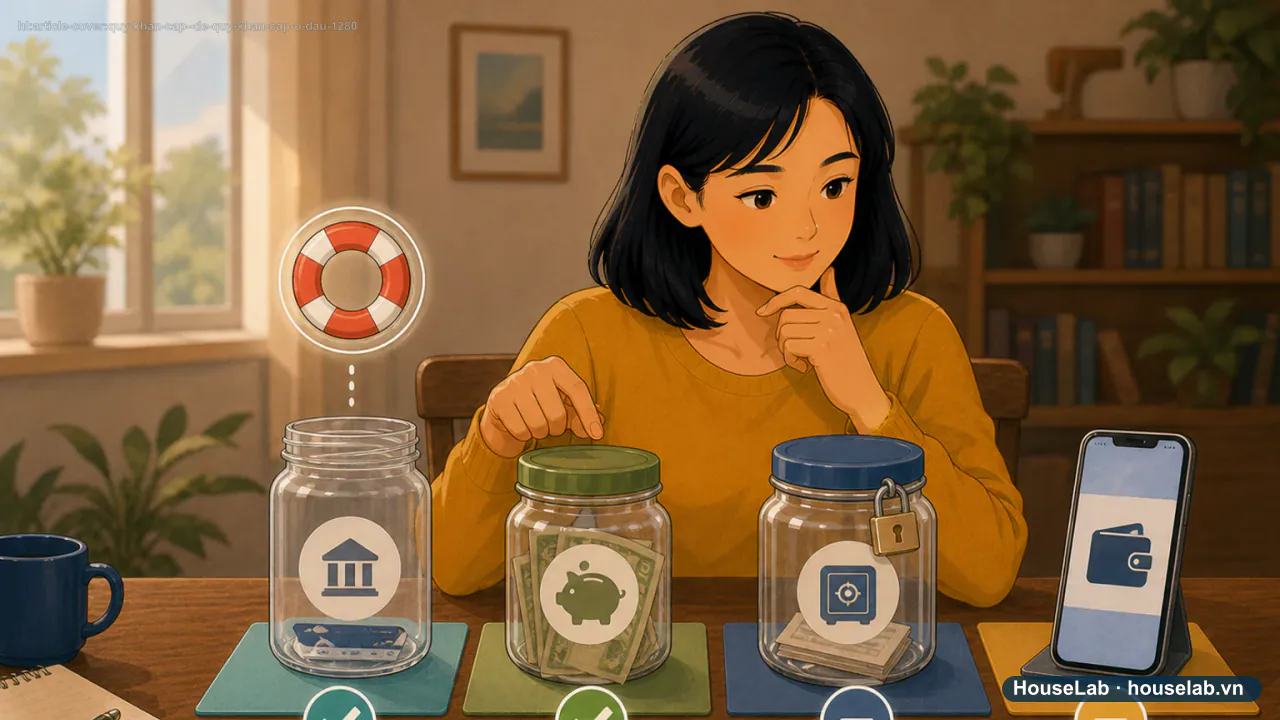
Ba nơi giữ quỹ khẩn cấp, xét theo thanh khoản
- Mục 1 · Tài khoản thanh toánRút ngay, lãi gần như 0%
Thanh khoản cao nhất, phù hợp phần quỹ cần dùng ngay lập tức.
Hướng dẫn biên tập
- Mục 2 · Tiết kiệm không kỳ hạnRút ngay, lãi thấp
Vẫn được bảo hiểm tiền gửi như tài khoản thanh toán, lãi nhỉnh hơn một chút.
Nguồn chính thức
Nguồn mục này: Cổng Thông tin điện tử Chính phủ
- Mục 3 · Tiết kiệm có kỳ hạnMất lãi nếu rút trước hạn
Lãi cao hơn nhưng không phù hợp làm nơi giữ toàn bộ quỹ khẩn cấp.
Hướng dẫn biên tập
- Mục 4 · Ví điện tửKhông có bảo hiểm tiền gửi riêng
Ví không được trả lãi và không tự có bảo hiểm tiền gửi — chỉ tài khoản ngân hàng liên kết phía sau mới có.
Nguồn chính thức
Nguồn mục này: Cổng Thông tin điện tử Chính phủ
Quỹ khẩn cấp cần rút được ngay khi có sự cố — đây là tiêu chí quan trọng hơn lãi suất. Nhiều người tối ưu quỹ khẩn cấp bằng cách tìm nơi lãi cao nhất, nhưng nếu tiền bị khoá trong kỳ hạn dài hoặc nằm ở nơi không có bảo vệ, quỹ khẩn cấp mất đúng chức năng của nó khi cần dùng nhất.
1. Thanh khoản trước, lãi suất sau
Quỹ khẩn cấp tồn tại để xử lý sự cố không báo trước: mất việc, ốm đau, hỏng xe. Khi sự cố xảy ra, bạn cần tiền ngay lập tức, không phải đợi đáo hạn. Vì vậy tiêu chí chọn nơi giữ quỹ khẩn cấp nên theo thứ tự:
- Rút được ngay, không mất phí hoặc mất lãi đáng kể.
- Được bảo vệ nếu tổ chức nhận tiền gặp sự cố.
- Lãi suất — chỉ nên là tiêu chí phụ.
2. Ba lựa chọn phổ biến, xét theo hai tiêu chí đầu
Tài khoản thanh toán và tiết kiệm không kỳ hạn tại ngân hàng đáp ứng cả hai tiêu chí đầu: rút được ngay, và tiền gửi tại tổ chức tham gia bảo hiểm tiền gửi được bảo vệ theo Luật Bảo hiểm tiền gửi 111/2025/QH15 — hạn mức chi trả hiện là 350 triệu đồng cho toàn bộ tiền gửi được bảo hiểm (gốc và lãi) của một người tại một tổ chức, theo Thông tư 05/2026/TT-NHNN.
Tiết kiệm có kỳ hạn có lãi cao hơn nhưng rút trước hạn thường bị giảm lãi — không phù hợp giữ toàn bộ quỹ khẩn cấp, dù vẫn được bảo hiểm tiền gửi như trên.
Ví điện tử tiện cho chi tiêu hằng ngày nhưng có hai giới hạn quan trọng: số dư ví không được trả lãi dưới bất kỳ hình thức nào, và ví là dịch vụ trung gian thanh toán — không phải quan hệ gửi tiền — nên không tự có cơ chế bảo hiểm tiền gửi. Khoản bảo vệ chỉ áp dụng cho tài khoản ngân hàng liên kết phía sau ví, không áp dụng trực tiếp cho số dư hiển thị trong ví.
3. Case study: chia quỹ khẩn cấp thành hai lớp
Hương có quỹ khẩn cấp tương đương 4 tháng chi phí thiết yếu. Thay vì để toàn bộ trong một sổ tiết kiệm kỳ hạn 6 tháng để lấy lãi cao, Hương chia thành hai lớp: lớp 1 tương đương 1 tháng chi phí để ở tài khoản thanh toán (rút ngay lập tức), lớp 2 là phần còn lại gửi tiết kiệm không kỳ hạn hoặc kỳ hạn ngắn (1-3 tháng) tại cùng ngân hàng.
Khi xe hỏng đột xuất, Hương rút ngay từ lớp 1 mà không đụng đến phần còn lại. Nếu để toàn bộ trong kỳ hạn 6 tháng, Hương sẽ phải rút trước hạn và mất phần lớn lãi đã tích luỹ.
4. Checklist chọn nơi giữ quỹ khẩn cấp
- Ưu tiên tài khoản/sổ tiết kiệm rút được ngay cho ít nhất 1 tháng chi phí thiết yếu đầu tiên.
- Kiểm tra tổ chức nhận tiền gửi có tham gia bảo hiểm tiền gửi hay không trước khi gửi số tiền lớn.
- Nếu quỹ khẩn cấp vượt 350 triệu đồng, cân nhắc chia sang tổ chức khác cũng tham gia bảo hiểm tiền gửi.
- Không để toàn bộ quỹ khẩn cấp trong ví điện tử — chỉ giữ phần đủ chi tiêu ngắn hạn.
- Tránh gửi kỳ hạn dài cho phần quỹ khẩn cấp có thể cần dùng trong vài tuần tới.
Bước tiếp theo
Chưa biết quỹ khẩn cấp của mình cần bao nhiêu tháng chi phí? Dùng Máy tính Quỹ khẩn cấp để tính theo đúng hoàn cảnh của bạn.
Câu hỏi thường gặp
Có nên gửi tiết kiệm có kỳ hạn cho quỹ khẩn cấp để lấy lãi cao hơn không?
Không nên gửi toàn bộ. Quỹ khẩn cấp cần rút được ngay khi có sự cố; tiết kiệm có kỳ hạn nếu rút trước hạn thường chỉ được hưởng lãi không kỳ hạn hoặc mất một phần lãi, tuỳ thoả thuận với tổ chức nhận tiền gửi. Nếu muốn tối ưu lãi, có thể chia nhỏ quỹ khẩn cấp thành nhiều kỳ hạn ngắn xen kẽ, nhưng phần đủ dùng cho 1 tháng chi phí đầu tiên nên luôn ở dạng rút ngay được.
Tiền trong quỹ khẩn cấp gửi ngân hàng có được bảo hiểm không?
Có, nếu gửi tại tổ chức tham gia bảo hiểm tiền gửi. Theo Luật Bảo hiểm tiền gửi 111/2025/QH15 và Thông tư 05/2026/TT-NHNN, hạn mức chi trả bảo hiểm tiền gửi là 350 triệu đồng cho toàn bộ tiền gửi được bảo hiểm (gồm gốc và lãi) của một người tại một tổ chức. Nếu quỹ khẩn cấp của bạn vượt mức này, cân nhắc chia sang tổ chức khác cũng tham gia bảo hiểm tiền gửi.
Để quỹ khẩn cấp trong ví điện tử có an toàn không?
Ví điện tử không tự có cơ chế bảo hiểm tiền gửi — số dư ví không được trả lãi và về bản chất là dịch vụ trung gian thanh toán, không phải quan hệ gửi tiền. Toàn bộ quỹ khẩn cấp không nên để trong ví; chỉ giữ phần nhỏ đủ chi tiêu ngắn hạn, phần còn lại nên ở tài khoản ngân hàng.
Nguồn đối chiếu
- Cổng Thông tin điện tử Chính phủ — Luật Bảo hiểm tiền gửi số 111/2025/QH15Áp dụng cho: Phạm vi tiền gửi được bảo hiểm — chỉ áp dụng cho tiền gửi tại tổ chức tham gia bảo hiểm tiền gửi, không áp dụng cho số dư ví điện tử. Truy cập: · Hiệu lực từ: · Cấp nguồn A.
- Cổng Thông tin điện tử Chính phủ — Thông tư 05/2026/TT-NHNN quy định hạn mức chi trả tiền bảo hiểmÁp dụng cho: Hạn mức chi trả bảo hiểm tiền gửi 350 triệu đồng. Truy cập: · Hiệu lực từ: · Cấp nguồn A.
- #quỹ khẩn cấp để ở đâu
- #quỹ khẩn cấp gửi tiết kiệm hay để tài khoản
- #quỹ khẩn cấp có nên để ví điện tử
- #nơi giữ tiền dự phòng
Đọc tiếp theo hành trình này
Checklist nghỉ việc 2026: lương, phép năm và hồ sơ BHTN không chung một hạn
Khi nào được dùng quỹ khẩn cấp? Checklist ba cửa trước khi rút