Avalanche, snowball hay cứu dòng tiền trước: chọn thứ tự trả nợ
So sánh ưu tiên lãi cao, dư nợ nhỏ và hậu quả dòng tiền; kèm cây quyết định chọn một chiến lược trả thêm phù hợp hồ sơ nợ.
Trạng thái: Đã đối chiếu nguồn chính thống ngày . Đây là kiểm tra nguồn của blog độc lập, không phải chứng nhận chuyên gia. Kiểm tra lại chậm nhất .
Minh họa nội dung
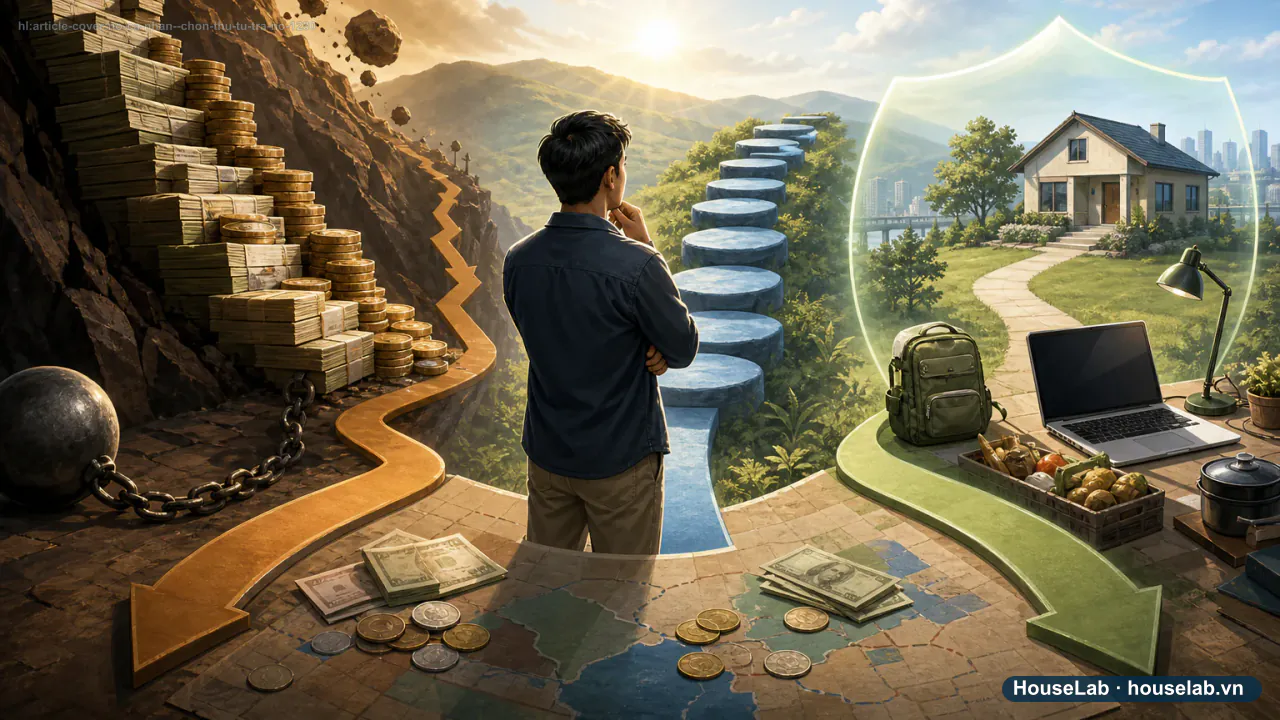
Ba đường trả thêm giải ba vấn đề khác nhau
- Mục 1 · AvalancheLãi cao trước
Nhắm giảm chi phí nhưng cần duy trì động lực lâu.
Nguồn chính thức
Nguồn mục này: Consumer Financial Protection Bureau
- Mục 2 · SnowballDư nợ nhỏ trước
Tạo khoản được đóng sớm nhưng có thể không giảm lãi nhanh nhất.
Nguồn chính thức
Nguồn mục này: Consumer Financial Protection Bureau
- Mục 3 · Cứu dòng tiềnHậu quả trước
Bảo vệ nhà ở, phương tiện làm việc và dịch vụ thiết yếu.
Nguồn chính thức
Nguồn mục này: Consumer Financial Protection Bureau
Avalanche và snowball không trả lời hết câu hỏi khi dòng tiền đang thiếu; đôi lúc hậu quả của việc chậm trả phải đứng trước cả lãi và dư nợ. Hãy lập đủ bảng nợ rồi chọn một đường trả thêm.
Case study: ba khoản, ba tín hiệu
Long là nhân vật minh họa. Khoản A có lãi cao, khoản B có dư nợ nhỏ, khoản C gắn với phương tiện đi làm. Nếu đủ trả mọi nghĩa vụ, Long có thể chọn A hoặc B theo mục tiêu chi phí/động lực. Nếu thiếu tiền và C có hậu quả mất phương tiện, anh phải xử lý rủi ro dòng tiền trước.
| Câu hỏi | Nếu “có” |
|---|---|
| Chậm khoản nào gây mất nhà, xe làm việc hoặc dịch vụ thiết yếu? | Xét cứu dòng tiền trước |
| Đủ trả mọi nghĩa vụ và muốn giảm chi phí? | Thử avalanche |
| Cần một khoản đóng sớm để giải phóng nghĩa vụ? | Thử snowball |
Quy trình chọn
- Ghi dư nợ, lãi/phí, tối thiểu, hạn và hậu quả.
- Bảo vệ nghĩa vụ quan trọng trong tháng.
- Chọn đúng một khoản nhận toàn bộ phần trả thêm.
- Đo sau một chu kỳ: dư nợ, lãi mới, khoản trễ và khả năng duy trì.
Nguồn tham khảo
Câu hỏi thường gặp
Avalanche có luôn tốt hơn snowball không?
Không. CFPB nêu ưu và nhược điểm của cả hai. Avalanche có thể giảm chi phí nhanh hơn, snowball có thể tạo động lực; hồ sơ còn phải xét hậu quả chậm trả.
Có được đổi chiến lược giữa chừng không?
Có, nhưng nên đổi vì dữ liệu hoặc hoàn cảnh thay đổi, không vì cảm xúc hằng tuần. Ghi lý do và giữ nghĩa vụ tối thiểu theo hợp đồng.
Nguồn đối chiếu
- Consumer Financial Protection Bureau — Debt action plan toolÁp dụng cho: So sánh ưu tiên lãi suất cao và dư nợ nhỏ. Truy cập: · Cấp nguồn A.
- Consumer Financial Protection Bureau — Prioritizing debt paymentsÁp dụng cho: Xét hậu quả khi không đủ trả các nghĩa vụ trong tháng. Truy cập: · Cấp nguồn A.
- #avalanche hay snowball
- #chọn thứ tự trả nợ
- #nợ nào trả trước
Đọc tiếp theo hành trình này
Năm tình huống nên dừng hồ sơ vay dù đã được duyệt
Vay 30 triệu: đừng ký trước khi dựng bảng tổng tiền phải trả