Ví điện tử có phải tài khoản ngân hàng không? 5 khác biệt cần biết
Ví điện tử và tài khoản ngân hàng không phải một, dù ví có thể dùng thay tiền mặt trong thanh toán. Phân biệt theo pháp lý, lãi suất, tín dụng và cách xử lý khi có sự cố.
Trạng thái: Đã đối chiếu nguồn chính thống ngày . Đây là kiểm tra nguồn của blog độc lập, không phải chứng nhận chuyên gia. Kiểm tra lại chậm nhất .
Minh họa nội dung
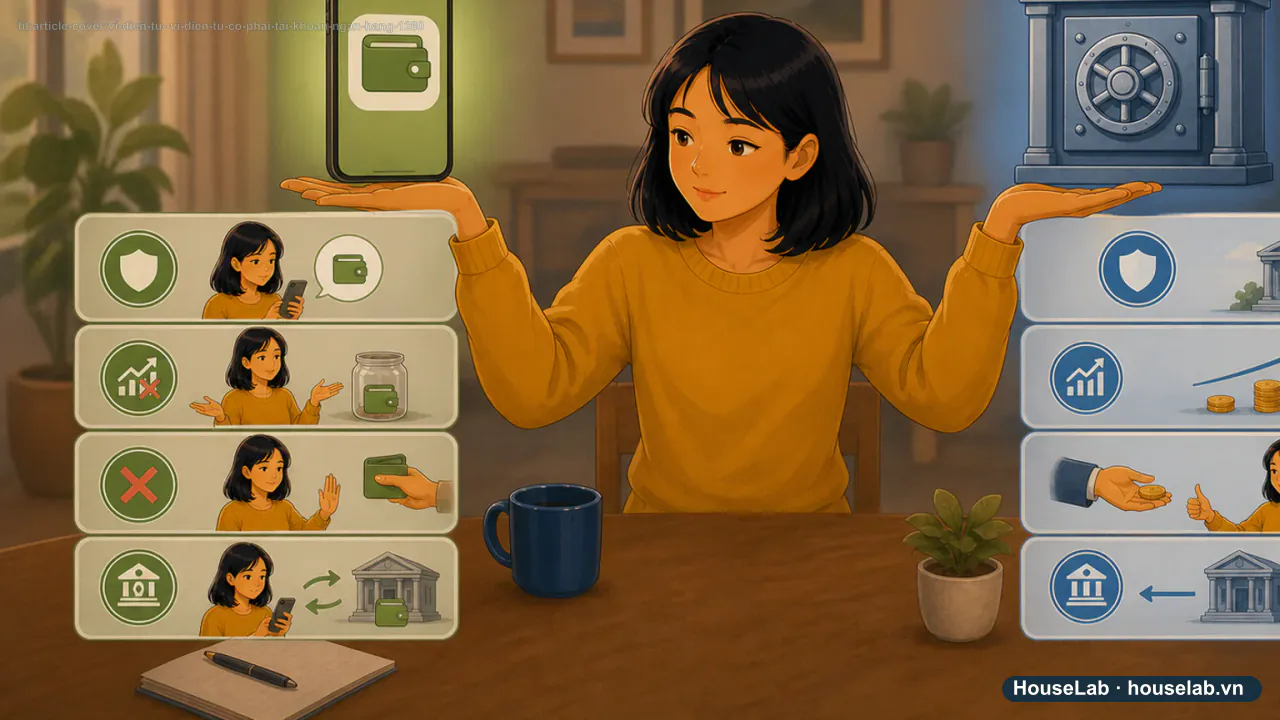
Ví điện tử khác tài khoản ngân hàng ở đâu?
- Mục 1 · Bản chất pháp lýTrung gian thanh toán
Ví là dịch vụ trung gian thanh toán, không phải quan hệ gửi tiền như tài khoản ngân hàng.
Nguồn chính thức
Nguồn mục này: Cổng Thông tin điện tử Chính phủ
- Mục 2 · Lãi số dưKhông được trả lãi
Tổ chức cung ứng ví không được trả lãi trên số dư ví dưới bất kỳ hình thức nào.
Nguồn chính thức
Nguồn mục này: Cổng Thông tin điện tử Chính phủ
- Mục 3 · Cấp tín dụngKhông được phép
Ví không được cấp tín dụng cho khách hàng sử dụng ví điện tử.
Nguồn chính thức
Nguồn mục này: Cổng Thông tin điện tử Chính phủ
- Mục 4 · Nạp/rút tiềnBắt buộc qua ngân hàng liên kết
Ví luôn cần một tài khoản thanh toán ngân hàng đứng sau để nạp và rút tiền mặt.
Nguồn chính thức
Nguồn mục này: Cổng Thông tin điện tử Chính phủ
Ví điện tử và tài khoản ngân hàng không phải là một, dù cả hai đều dùng để trả tiền hằng ngày. Ví là dịch vụ trung gian thanh toán, hoạt động dựa trên một tài khoản ngân hàng đứng sau — hiểu đúng sự khác biệt này giúp bạn biết nên để bao nhiêu tiền trong ví và khi nào cần rút về tài khoản chính.
1. Hai khái niệm, hai nền tảng pháp lý
Tài khoản ngân hàng là quan hệ gửi tiền giữa bạn và một tổ chức tín dụng — tiền của bạn được ngân hàng quản lý theo quy định về tài khoản thanh toán, có cơ chế bảo hiểm tiền gửi đi kèm.
Ví điện tử là dịch vụ trung gian thanh toán, do một tổ chức được Ngân hàng Nhà nước cấp phép riêng (không nhất thiết là ngân hàng) cung cấp. Ví không tự giữ tiền độc lập — nó luôn cần liên kết với một tài khoản thanh toán ngân hàng để nạp tiền vào và rút tiền ra.
Nói cách khác: ví điện tử là lớp thanh toán, tài khoản ngân hàng là lớp lưu trữ.
2. Bốn giới hạn của ví điện tử ít người để ý
Theo văn bản hợp nhất về dịch vụ trung gian thanh toán, tổ chức cung ứng ví điện tử không được phép:
- Trả lãi trên số dư ví dưới bất kỳ hình thức nào.
- Cấp tín dụng cho khách hàng sử dụng ví.
- Thực hiện các hành vi khác làm tăng giá trị tiền tệ trên ví ngoài số tiền khách hàng đã nạp.
- Cho khách hàng nạp/rút tiền mặt trực tiếp mà không qua tài khoản ngân hàng liên kết.
Bốn giới hạn này giải thích vì sao mọi ví điện tử hợp pháp tại Việt Nam đều bắt bạn liên kết ngân hàng trước khi dùng, và vì sao không ví nào được quảng cáo “gửi vào ví nhận lãi” — nếu gặp quảng cáo như vậy, đó là dấu hiệu cảnh báo cần kiểm tra lại pháp nhân đứng sau.
3. Bảng so sánh nhanh
| Tiêu chí | Tài khoản ngân hàng | Ví điện tử |
|---|---|---|
| Bản chất | Quan hệ gửi tiền | Dịch vụ trung gian thanh toán |
| Lãi số dư | Có thể có (tùy loại tài khoản) | Không được phép |
| Cấp tín dụng/thấu chi | Có thể có (tùy sản phẩm, thẩm định riêng) | Không được phép |
| Nạp/rút tiền mặt | Trực tiếp tại quầy/ATM | Bắt buộc qua tài khoản ngân hàng liên kết |
| Cơ quan cấp phép | Ngân hàng Nhà nước (giấy phép ngân hàng) | Ngân hàng Nhà nước (giấy phép trung gian thanh toán riêng) |
4. Case study: để tiền ở ví hay chuyển về tài khoản?
Linh nhận lương qua tài khoản ngân hàng, sau đó nạp một phần vào ví điện tử để thanh toán hoá đơn và mua sắm hằng ngày cho tiện. Có tháng Linh để quên gần 4 triệu đồng trong ví suốt 3 tuần vì “tiện, khỏi rút ra rút vào”.
Vấn đề không phải là ví mất an toàn, mà là khoản tiền đó không sinh lãi trong khi nằm im, và nếu ví gặp sự cố kỹ thuật hoặc tài khoản bị truy cập trái phép, quy trình khôi phục của ví có thể khác — thường chậm hơn — so với tài khoản ngân hàng có bảo hiểm tiền gửi đi kèm. Nguyên tắc thực dụng: chỉ giữ trong ví số tiền đủ dùng cho chi tiêu ngắn hạn, phần còn lại nên ở tài khoản ngân hàng.
5. Checklist dùng ví điện tử an toàn
- Chỉ liên kết ví với tài khoản ngân hàng chính chủ của bạn.
- Không để số dư lớn trong ví quá lâu — chuyển phần dư về tài khoản ngân hàng định kỳ.
- Kiểm tra tổ chức cung cấp ví có giấy phép trung gian thanh toán do Ngân hàng Nhà nước cấp.
- Cảnh giác với bất kỳ quảng cáo nào hứa “lãi suất” hoặc “cho vay qua ví” — đây không phải chức năng hợp pháp của ví điện tử.
- Bật xác thực sinh trắc học/mã PIN riêng cho ứng dụng ví, không dùng chung mật khẩu với các dịch vụ khác.
Bước tiếp theo
Muốn hiểu rõ hạn mức giao dịch cụ thể của ví? Đọc Hạn mức ví điện tử 2026: 100 triệu và nhóm thanh toán thêm 300 triệu là gì?.
Câu hỏi thường gặp
Ví điện tử có phải là tài khoản ngân hàng không?
Không. Ví điện tử là dịch vụ trung gian thanh toán do tổ chức được Ngân hàng Nhà nước cấp phép cung cấp, còn tài khoản ngân hàng là quan hệ gửi tiền tại tổ chức tín dụng. Ví luôn phải liên kết với một tài khoản thanh toán ngân hàng để nạp và rút tiền — hai dịch vụ hoạt động song song, không thay thế nhau hoàn toàn.
Để tiền trong ví điện tử có sinh lãi không?
Không. Theo quy định hiện hành, tổ chức cung ứng dịch vụ ví điện tử không được trả lãi trên số dư ví dưới bất kỳ hình thức nào. Nếu bạn thấy một sản phẩm gắn mác "ví" nhưng quảng cáo trả lãi số dư, đó là dấu hiệu cần kiểm tra kỹ giấy phép của đơn vị cung cấp.
Vì sao ví điện tử luôn yêu cầu liên kết tài khoản ngân hàng?
Vì theo quy định, việc nạp tiền vào và rút tiền ra khỏi ví điện tử của khách hàng phải thực hiện qua tài khoản thanh toán tại ngân hàng. Ví không được giữ vai trò như một ngân hàng độc lập nhận và chi trả tiền mặt trực tiếp.
Nguồn đối chiếu
- Cổng Thông tin điện tử Chính phủ — Văn bản hợp nhất 76/VBHN-NHNN về dịch vụ trung gian thanh toánÁp dụng cho: Định nghĩa dịch vụ ví điện tử, liên kết tài khoản ngân hàng và các điều cấm. Truy cập: · Cấp nguồn A.
- #ví điện tử có phải tài khoản ngân hàng
- #ví điện tử khác gì tài khoản ngân hàng
- #ví điện tử có được trả lãi không
- #liên kết ví điện tử ngân hàng
Đọc tiếp theo hành trình này
Shipper giả và khoản phí nhỏ mở đường cho thiệt hại lớn
QR giả đổi đích thanh toán ra sao và cách đọc màn hình xác nhận?