Xây quỹ khẩn cấp theo từng mốc: đừng chờ đủ ngay 3–6 tháng
Lộ trình xây quỹ khẩn cấp từ một khoản đệm nhỏ đến nhiều tháng chi phí thiết yếu, có tiêu chí tăng mốc và cách giữ quỹ dễ tiếp cận.
Trạng thái: Đã đối chiếu nguồn chính thống ngày . Đây là kiểm tra nguồn của blog độc lập, không phải chứng nhận chuyên gia. Kiểm tra lại chậm nhất .
Minh họa nội dung
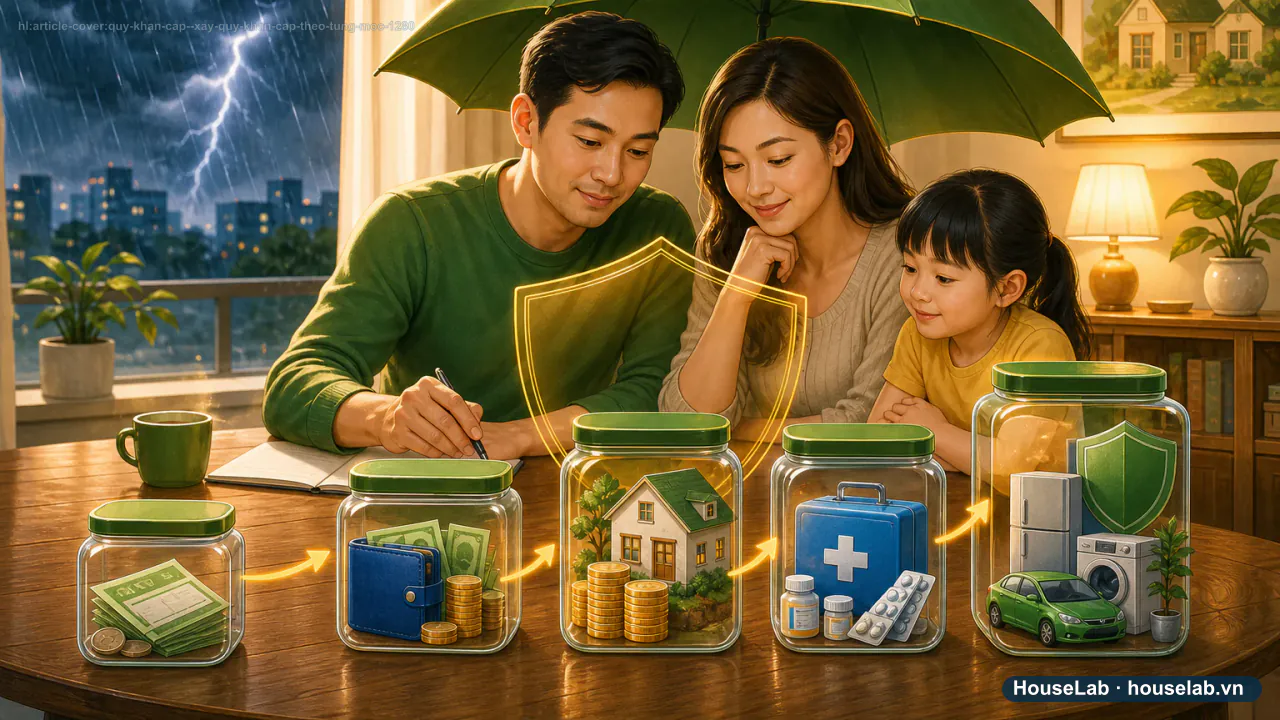
Ba mốc quỹ khẩn cấp để tiến bộ mà không quá tải
- Mốc 1 · Mốc sự cố nhỏMột khoản tự xác định
Đủ xử lý tình huống thường gặp mà không phải vay ngay.
Hướng dẫn biên tập
- Mốc 2 · Mốc nền1 tháng thiết yếu
Bắt đầu bảo vệ một chu kỳ sinh hoạt và nghĩa vụ.
Hướng dẫn biên tập
- Mốc 3 · Mốc tham chiếu3–6 tháng thiết yếu
Điều chỉnh theo thu nhập, người phụ thuộc và thời gian phục hồi.
Nguồn chính thức
Nguồn mục này: Consumer Financial Protection Bureau
Đừng để mục tiêu 3–6 tháng làm bạn trì hoãn một khoản đệm có ích ngay hôm nay. Hãy hoàn thành từng mốc, từ một sự cố nhỏ đến một tháng thiết yếu rồi mới tăng theo rủi ro của gia đình.
Mốc nào đứng trước?
| Mốc | Câu hỏi để đặt số tiền | Khi chuyển mốc |
|---|---|---|
| Sự cố nhỏ | Khoản hỏng xe, khám bệnh hoặc sửa đồ thường gặp là bao nhiêu? | Đã tách tiền và có quy tắc dùng |
| Một tháng | Tổng nhà, ăn, đi lại, thuốc và nghĩa vụ tối thiểu là bao nhiêu? | Thu nhập và nghĩa vụ đã được theo dõi |
| Ba đến sáu tháng | Mất bao lâu để gia đình khôi phục thu nhập? | Mốc thấp hơn đã hoàn chỉnh và dễ tiếp cận |
CFPB mô tả số tiền cần có phụ thuộc hoàn cảnh. Vì vậy, 3–6 tháng là mốc tham chiếu, không phải quy định bắt buộc.
Case study: gia đình Mai xây bốn lớp
Mai và Sơn là gia đình minh họa, có một con và chi thiết yếu 12 triệu đồng mỗi tháng. Họ không đặt ngay mục tiêu 72 triệu. Mốc đầu là 5 triệu cho sự cố thường gặp; tiếp theo 12 triệu; sau đó tăng lên 36 triệu. Chỉ khi thu nhập tự do của Sơn biến động mạnh, họ mới xem xét mốc cao hơn.
Cách này giúp mỗi giai đoạn đều có một lớp bảo vệ đang hoạt động, thay vì một mục tiêu lớn vẫn bằng 0.
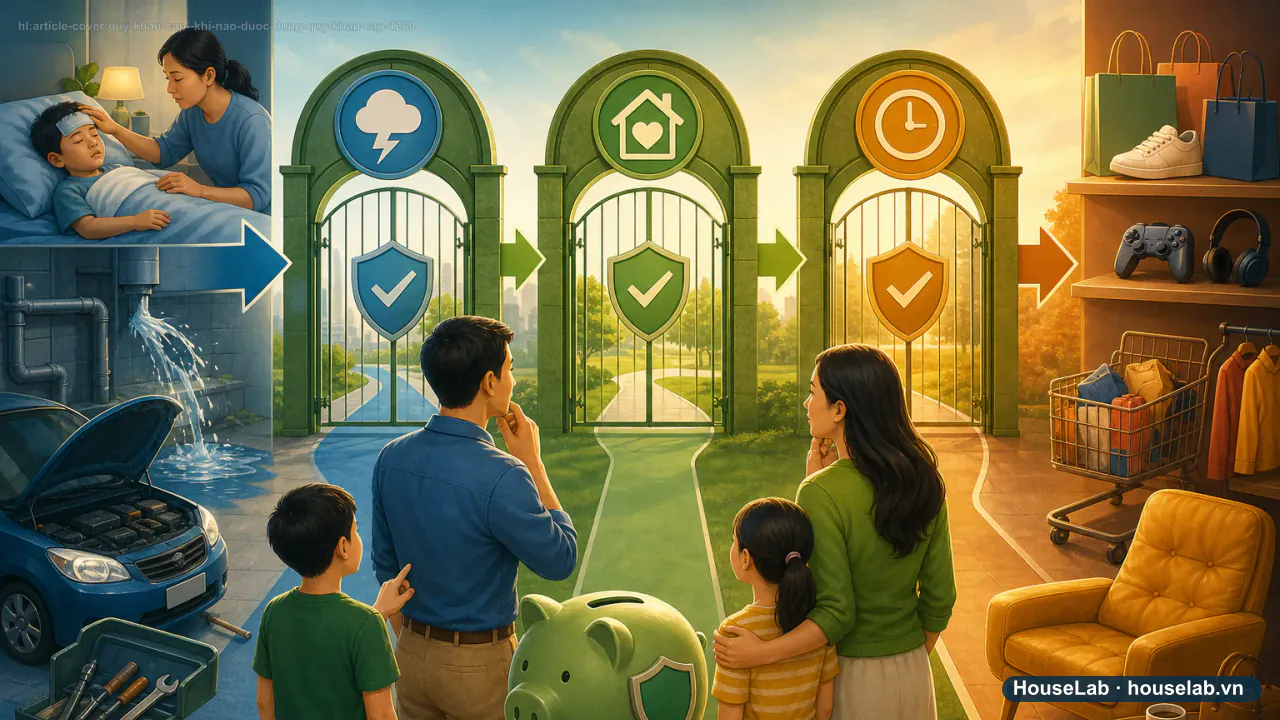
Quy tắc sử dụng ba câu hỏi
Chỉ rút khi câu trả lời đều là “có”:
- Việc này có bất ngờ không?
- Việc này có cần thiết không?
- Việc này có cần xử lý sớm để tránh hậu quả lớn hơn không?
Sau khi rút, tạo kế hoạch bù quỹ. Không coi khoản đã dùng là thất bại; đó chính là chức năng của quỹ.
Nơi giữ tiền
Ưu tiên khả năng tiếp cận, rủi ro biến động và điều kiện rút trước lãi. Đọc biểu phí và điều khoản hiện hành của nơi giữ tiền. Phần cần dùng ngay không nên phụ thuộc vào việc bán một tài sản có giá biến động.
Nguồn tham khảo
Câu hỏi thường gặp
Có cần chờ trả hết nợ mới xây quỹ khẩn cấp không?
Không có một thứ tự đúng cho mọi hồ sơ. Một lớp đệm nhỏ có thể giảm nguy cơ vay lại khi có sự cố, trong khi nợ chi phí cao vẫn cần kế hoạch ưu tiên riêng.
Quỹ khẩn cấp tính theo lương hay chi phí?
Nên bắt đầu từ chi phí thiết yếu và nghĩa vụ phải trả trong thời gian mất thu nhập, không lấy lương Gross nhân số tháng.
Nguồn đối chiếu
- Consumer Financial Protection Bureau — An essential guide to building an emergency fundÁp dụng cho: Mục đích, thói quen tích lũy, nơi giữ và cách dùng quỹ khẩn cấp. Truy cập: · Cấp nguồn A.
- Consumer Financial Protection Bureau — Figure out how much you want to spendÁp dụng cho: Mốc tham chiếu ba đến sáu tháng chi phí và nhu cầu tùy hoàn cảnh. Truy cập: · Cấp nguồn A.
- #xây quỹ khẩn cấp
- #quỹ khẩn cấp từng mốc
- #quỹ dự phòng 3 6 tháng
Đọc tiếp theo hành trình này
Checklist nghỉ việc 2026: lương, phép năm và hồ sơ BHTN không chung một hạn
Khi nào được dùng quỹ khẩn cấp? Checklist ba cửa trước khi rút